จัดทำและรายงานผล
บัญชีรายการการปล่อยก๊าซขอบเขต 1, 2 และ 3 ข้อมูลซัพพลายเออร์ การยื่นเอกสาร และซอฟต์แวร์บัญชีคาร์บอนในกรณีที่ทีมของคุณยังไม่มี
บริษัทที่ปรึกษา ผู้เชี่ยวชาญเฉพาะด้าน และแพลตฟอร์มที่มาพร้อมบริการ
ก่อนที่คุณจะไป
อีเมลสรุปข้อมูลเชิงลึกเกี่ยวกับตลาดการจัดซื้อจัดจ้าง – มีอะไรเปลี่ยนแปลงไปบ้าง สำคัญอย่างไร และควรดำเนินการอย่างไรต่อไป เลือกรับได้ทุกวันหรือทุกสัปดาห์ ยกเลิกการสมัครได้ทุกเมื่อ
Zinit หมวดหมู่ ความยั่งยืนและ ESG
การจัดซื้อจัดจ้างด้านความยั่งยืนและ ESG
แคลิฟอร์เนีย บรัสเซลส์ และ SEC ต่างมีความเคลื่อนไหวเปลี่ยนแปลงนับตั้งแต่ข้อเสนอเหล่านี้ส่วนใหญ่ถูกร่างขึ้น ดังนั้นข้อเสนอที่อยู่บนโต๊ะทำงานของคุณอาจเสนอราคาสำหรับรายงานที่คุณไม่ต้องส่งแล้ว และข้ามการให้ความเชื่อมั่นที่คุณจำเป็นต้องทำ ตัวแทน AI ของ Zinit จะอ่านทุกข้อเสนอราคาลงในเอกสารสรุปภาระผูกพันของคุณแผ่นเดียว โดยจำแนกตามนิติบุคคลและปี และคอยแยกบริษัทที่จัดทำบัญชีรายการก๊าซเรือนกระจกของคุณออกจากบริษัทที่ลงนามรับรอง เพื่อให้ทีมของคุณตัดสินมอบสัญญาสำหรับงานที่จำเป็นต้องใช้จริง ๆ
ภาระผูกพันของบริษัทแห่งหนึ่ง อ่านเมื่อ November 6, 2026
ผู้ผลิตผลิตภัณฑ์สำหรับงานก่อสร้างในสหรัฐฯ: รายได้ $2.18B (ยอดที่น้อยกว่าของสองปีล่าสุด), ยอดขายในแคลิฟอร์เนีย $210M, มูลค่าการซื้อขายในสหภาพยุโรป €142M ผ่านบริษัทย่อยในเนเธอร์แลนด์ที่มีพนักงาน 410 คน, จดทะเบียนในตลาดหลักทรัพย์นิวยอร์ก
| กฎและเกณฑ์การทดสอบ | อ่านว่า |
|---|---|
| California SB 253, ขอบเขต 1 และ 2รายได้มากกว่า $1B และประกอบธุรกิจในแคลิฟอร์เนีย | ต้องรายงานรายงานฉบับแรก November 10, 2026 |
| California SB 253, ขอบเขต 3การทดสอบแบบเดียวกัน | ต้องรายงานตั้งแต่ 2027ห้าหมวดหมู่ที่เสนอจนถึงตอนนี้ |
| SB 261 ของแคลิฟอร์เนีย รายงานความเสี่ยงด้านสภาพภูมิอากาศมีรายได้มากกว่า $500M และดำเนินธุรกิจในรัฐแคลิฟอร์เนีย | ระงับชั่วคราวศาลอุทธรณ์ภาคเก้าสั่งคุ้มครองชั่วคราวระหว่างรอผลอุทธรณ์ |
| EU CSRD ตามที่มีการแก้ไขเพิ่มเติมใน February 2026ยอดขายใน EU เกิน €450M พร้อมทั้งมีบริษัทย่อยหรือสาขาใน EU เกิน €200M | ไม่ต้องส่งรายได้ €142M และพนักงาน 410 คนต่ำกว่าเกณฑ์ทั้งสองข้อ |
| กฎระเบียบด้านสภาพภูมิอากาศ SECบริษัทจดทะเบียน | ไม่มีผลบังคับใช้ถูกระงับชั่วคราวตั้งแต่ April 2024 มีการเสนอให้เพิกถอนใน June 2026 |
| กฎหมายรัฐแคลิฟอร์เนีย AB 1305การซื้อคาร์บอนออฟเซ็ตหรือการอ้างสิทธิ์การปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ในแคลิฟอร์เนีย | หากมีการอ้างสิทธิ์การเปิดเผยข้อมูลบนเว็บไซต์ อัปเดตทุกปี |
ขอบเขตงานที่ร่างขึ้นใน 2024 มีการตั้งสมมติฐานตามกฎเกณฑ์ของ SEC เกณฑ์ขั้นต่ำดั้งเดิมของ CSRD และรายงานความเสี่ยงของแคลิฟอร์เนียที่มีกำหนดส่งใน January 2026 ซึ่งเกณฑ์แต่ละข้อดังกล่าวได้เปลี่ยนแปลงไปแล้ว ทั้งนี้ แคลิฟอร์เนียได้กำหนดการส่งรายงานการปล่อยก๊าซฯ ครั้งแรกไว้สำหรับ November 10, 2026 ดังนั้นขั้นตอนการจัดหาขั้นแรกในหมวดหมู่นี้คือการตรวจสอบกำหนดเวลาตามนิติบุคคลของคุณเอง
การประชุมเชิงปฏิบัติการ March 2026 ของ CARB ได้ให้ตัวเลขต่อบริษัทรายการเดียวที่เป็นสาธารณะซึ่ง CFO สามารถใช้เทียบกับข้อเสนอได้ เจ้าหน้าที่ได้ปรับปรุงตัวเลขนี้จากการกำหนดกฎระเบียบของ SEC รวมถึงการสำรวจองค์กรธุรกิจ 39 แห่ง และระบุในเดือนกรกฎาคมว่าผู้แสดงความคิดเห็นบางรายมองว่าตัวเลขดังกล่าวต่ำไปในส่วนของ Scope 3 และการรับรองความถูกต้อง ขณะที่บางรายมองว่าสูงไป ดังนั้นจึงควรใช้เป็นจุดอ้างอิงและปล่อยให้การเสนอราคาเป็นตัวกำหนดมูลค่า
เมื่อคำนวณเฉลี่ยตลอดสามปีจากตัวเลือกขอบเขต 3 เจ้าหน้าที่ได้ประมาณการตัวเลขรายปีไว้ที่ $135,083 ถึง $152,352 โดยปีแรกอยู่ที่ $167,102 ถึง $191,391
ผลสำรวจเบื้องหลังงานดังกล่าวเป็นของ ERM ซึ่งสำรวจผู้ออกหลักทรัพย์จำนวน 39 รายในช่วงต้นปี 2022 และเอกสารเผยแพร่ของ SEC รายงานค่าเฉลี่ยไว้ที่ $237,000 ต่อปีสำหรับการวิเคราะห์และการเปิดเผยข้อมูล GHG และ $82,000 สำหรับการให้ความเชื่อมั่นและการตรวจสอบ ซึ่งถือเป็นข้อมูลอ้างอิงระดับสูงที่เป็นประโยชน์
อีกหนึ่งจุดอ้างอิงสาธารณะสำหรับรายการค่าที่ปรึกษา: ในตารางราคาของ GSA หมวดแรงงาน 11 ที่มีคำว่าความยั่งยืนอยู่ในชื่อ มีอัตราเพดานอยู่ที่ $88.20 ถึง $219.04 ต่อชั่วโมง โดยมีค่ามัธยฐาน $139.18 ตามที่ระบุไว้เมื่อ November 6, 2026 เพดานราคาสำหรับงานภาครัฐมักต่ำกว่าตารางอัตราเชิงพาณิชย์ส่วนใหญ่ ดังนั้นจงใช้ข้อมูลนี้เพื่อถามว่าส่วนต่างที่จ่ายเพิ่มนั้นคุ้มค่ากับอะไร
แต่ละรายการคือยอดรวมที่ปรับระดับมาตรฐานแล้วของหนึ่งข้อเสนอ บวกกับชุดงานบริการให้ความเชื่อมั่น ตลอดการรายงานสามครั้ง ข้อเสนอ C ซึ่งรวม 38 ไซต์และซอฟต์แวร์ คิดเป็น 1.77 เท่าของตัวเลขของ CARB และต่ำกว่า $319,000 ต่อปีซึ่งเป็นยอดรวมของค่าเฉลี่ย ERM สองรายการนั้น และส่วนต่างดังกล่าวคือสิ่งที่คุณควรถามให้ผู้เสนอราคาแต่ละรายชี้แจง
การรวมยอดการใช้จ่ายเป็นกลยุทธ์แรกในหมวดหมู่ส่วนใหญ่ และในหมวดหมู่นี้ต้องปฏิบัติตามกฎระเบียบ กฎหมาย SB 253 กำหนดให้มีผู้ให้บริการตรวจสอบให้ความเชื่อมั่นอิสระที่เป็นบุคคลภายนอก และเจ้าหน้าที่ CARB เสนอให้ตีความความเป็นอิสระผ่านมาตรฐานที่ใช้ในการดำเนินงาน ดังนั้นข้อเสนอที่รวมบริการจัดทำและบริการให้ความเชื่อมั่นเข้าด้วยกันอาจดูเหมือนถูกที่สุด แต่สุดท้ายอาจทำให้คุณต้องจ้างและประสานงานกับบริษัทแห่งที่สองเมื่อมีผู้ตรวจสอบรายละเอียดอย่างถี่ถ้วน
บัญชีรายการการปล่อยก๊าซขอบเขต 1, 2 และ 3 ข้อมูลซัพพลายเออร์ การยื่นเอกสาร และซอฟต์แวร์บัญชีคาร์บอนในกรณีที่ทีมของคุณยังไม่มี
บริษัทที่ปรึกษา ผู้เชี่ยวชาญเฉพาะด้าน และแพลตฟอร์มที่มาพร้อมบริการ
การตรวจสอบแบบจำกัด (limited assurance) สำหรับ Scope 1 และ 2 ตั้งแต่ปี 2027 พร้อมตัวเลือกราคาสำหรับการตรวจสอบแบบสมเหตุสมผล (reasonable assurance) ตั้งแต่ปี 2030 ผู้ซื้อเป็นผู้รับผิดชอบค่าธรรมเนียมสำหรับล็อตนี้ตามข้อกำหนดที่เลือกไว้ ดังนั้นจึงไม่มีผู้เสนอราคารายใดต้องจ่ายเงินเพื่อให้ชนะการคัดเลือก
สำนักงานบัญชีที่ได้รับอนุญาต (CPA), หน่วยงานทวนสอบ
รายงานความเสี่ยงของ SB 261 และรายงาน CSRD โดยแต่ละรายการกำหนดราคาไว้และยังไม่ถูกนำมาใช้จนกว่าจะมีกฎระเบียบหรือลูกค้าต้องการ
ผู้ใดก็ตามที่ชนะ Lot 1 หรือการเสนอราคาแยกต่างหาก
ระเบียบการรายงานภาคบังคับของ CARB เป็นโครงการที่แตกต่างจาก SB 253 และกฎเกณฑ์สำหรับผู้ตรวจสอบความถูกต้องเป็นรายการข้อกำหนดที่เผยแพร่ไว้ชัดเจนที่สุดเกี่ยวกับสิ่งที่จะกระทบต่อความเป็นกลาง โดยจะถือว่ามีความขัดแย้งทางผลประโยชน์ในระดับสูง หากบุคคลใดในทีมได้ดำเนินการข้อใดข้อหนึ่งต่อไปนี้ให้กับบริษัทในช่วงห้าปีที่ผ่านมา:
ขอให้ผู้เสนอราคากลุ่มที่ 2 แต่ละรายตอบรายการดังกล่าวเป็นลายลักษณ์อักษร ไม่ว่าจะปฏิบัติตามมาตรฐานใดก็ตาม เนื่องจากบริษัทที่ต้องถอนตัวในเดือนที่สิบคือความล่าช้าที่หมวดหมู่นี้ซ่อนไว้
เอกสารเผยแพร่ข้อเสนอปี 2022 ของ SEC ประมาณการไว้ที่ $75,000 ถึง $145,000 ต่อปีสำหรับการให้การรับรองความถูกต้องแบบจำกัดสำหรับผู้ยื่นแบบแสดงรายการประเภท Large Accelerated Filer โดยมีค่ามัธยฐานอยู่ที่ $110,000 และ $115,000 ถึง $235,000 สำหรับการให้การรับรองความถูกต้องแบบสมเหตุสมผล โดยมีค่ามัธยฐานอยู่ที่ $175,000 พร้อมทั้งเตือนว่าการให้การรับรองความถูกต้องเกี่ยวกับการปล่อยก๊าซเรือนกระจกอาจแตกต่างจากการตรวจสอบงบการเงินซึ่งเป็นที่มาของตัวเลขเหล่านั้น CARB ยังคงสอบถามบริษัทต่างๆ ในเดือนสิงหาคมและ September 2026 เกี่ยวกับต้นทุนของส่วนต่างดังกล่าว ดังนั้นวิธีที่ยุติธรรมในการทราบข้อมูลคือการให้ผู้เสนอราคากลุ่มงาน 2 ทุกรายเสนอราคา 2030 เป็นทางเลือกไว้ตั้งแต่ตอนนี้
หากผู้สอบบัญชีงบการเงินของคุณเข้าร่วมเสนอราคา คณะกรรมการตรวจสอบของคุณจะต้องอนุมัติการให้บริการล่วงหน้าตาม Regulation S-X และพิจารณาภาระงานอื่น ๆ ของบริษัทนั้นประกอบด้วย ทั้งนี้ จากการนับของ IFAC พบว่าบริษัทตรวจสอบบัญชีทำหน้าที่ในการให้บริการให้ความเชื่อมั่นด้านความยั่งยืนคิดเป็น 59% ของงานทั่วโลกใน 2024 ดังนั้นบริษัททั้งสองประเภทจึงควรมีชื่ออยู่ในการพิจารณา
SB 253 อนุญาตให้ใช้ข้อมูลค่าเฉลี่ยอุตสาหกรรมและข้อมูลตัวแทนได้ ดังนั้นการประเมินตามยอดใช้จ่ายจึงถูกต้องตามกฎหมายและมักสมเหตุสมผลในปีแรก ราคาของทั้งสองแห่งจะไม่สามารถเปรียบเทียบกันได้อีกต่อไปเมื่อฝ่ายหนึ่งรวมข้อมูลที่ทีมของคุณต้องไปตามหาเองและร่องรอยหลักฐานที่ผู้ให้ความเชื่อมั่นสามารถตรวจสอบได้ แต่อีกฝ่ายไม่มี
| คงที่ | ข้อเสนอราคา A | ข้อเสนอ B | ข้อเสนอ C |
|---|---|---|---|
| ขอบเขต | การควบคุมการดำเนินงาน | ไม่ได้ระบุ | การควบคุมการดำเนินงาน |
| หมวดหมู่ Scope 3 | 1, 3, 5, 6, 7 | 1 และ 6 | 1, 3, 5, 6, 7 |
| วิธีการในหมวดหมู่ 1 | แบบผสม, ข้อมูลของซัพพลายเออร์ 60 ราย | อิงตามการใช้จ่ายเท่านั้น | แบบผสม, ข้อมูลของซัพพลายเออร์ 60 ราย |
| ค่าการปล่อยก๊าซเรือนกระจก | ระบุชื่อ พร้อมปีวินเทจ | สมุดงานของที่ปรึกษา | ระบุชื่อ พร้อมปีวินเทจ |
| ผู้ที่ทำหน้าที่ติดตามซัพพลายเออร์ | บริษัท | ทีมงานของคุณ, 8 ชั่วโมงต่อซัพพลายเออร์ | บริษัท |
| หลักฐานที่ผู้ให้ความเชื่อมั่นสามารถตรวจสอบได้ | ในซอฟต์แวร์ | ไม่อยู่ในการเสนอราคา | ในซอฟต์แวร์ |
| รายงานที่ครอบคลุม | 3 | 3 | 3 |
| การคำนวณใหม่ | รวมอยู่ด้วย | 240 ชั่วโมง ในอัตรา $225 (คิดเพิ่มเติม) | รวมอยู่ด้วย |
มีไม่กี่แพลตฟอร์มที่เผยแพร่ราคา ดังนั้นข้อมูลของผู้ซื้อจึงเป็นสิ่งใกล้เคียงที่สุด Vendr รายงานค่ามัธยฐานของผู้ซื้อ Watershed อยู่ที่ $70,031 ต่อปี ตั้งแต่ $20,619 ถึง $158,138 ซึ่งอ่านข้อมูลเมื่อ November 6, 2026 และประกาศของกลุ่มพิพิธภัณฑ์ในสหราชอาณาจักรเมื่อ December 2025 สำหรับซอฟต์แวร์การบัญชีคาร์บอนที่มีร่องรอยการตรวจสอบ (audit trail) และบริการที่ปรึกษามีมูลค่าสัญญา £90,000 ตัวเลขตัวอย่าง $60,000 และ $72,000 ต่อปีนั้นอยู่ใกล้เคียงกับค่ามัธยฐานดังกล่าว และสิ่งที่รวมอยู่ในแต่ละตัวเลขคือคำถามที่ต้องถาม
เจ้าหน้าที่ CARB เสนอให้ถือว่ารายงานฉบับแรกของคุณเป็นปีฐาน และคำนวณปีก่อนหน้าใหม่เมื่อการเปลี่ยนแปลงระเบียบวิธีทำให้ยอดรวมขยับมากกว่า 5% ในบัญชีรายการนี้ การเปลี่ยนหมวดหมู่ 1 จากข้อมูลการใช้จ่ายไปเป็นข้อมูลซัพพลายเออร์ส่งผลเช่นนั้นพอดี
การย้าย 62,000 ตันออกจาก 797,000 ตันคิดเป็น 7.8% ซึ่งเกินเกณฑ์ 5% ดังนั้นจึงต้องคำนวณปีก่อนหน้าทุกปีใหม่และแสดงผลอีกครั้ง ข้อเสนอราคา B กำหนดราคาไว้ที่ 240 ชั่วโมงและ $225 หรือ $54,000 และค่าใช้จ่ายจะเพิ่มขึ้นตามแต่ละปีที่ได้ยื่นข้อมูลไปแล้ว
แม้แต่ขอบเขต 2 ก็มีรายการที่ต้องแก้ไข เอกสารแนวทางของ CARB ระบุว่า EPA ยังไม่ได้เผยแพร่ eGRID 2024 ตามกรอบเวลาปกติ และอนุญาตให้คุณใช้ eGRID 2023 หรือชุดข้อมูล Cornerstone ที่สร้างขึ้นจากรหัสของ EPA ได้ ดังนั้นการเสนอราคาแต่ละรายจึงระบุว่าใช้ชุดข้อมูลใด
ปริมาณตันของทั้งสามล็อตนี้แสดงเหมือนกันในใบสั่งซื้อแต่รองรับข้ออ้างที่แตกต่างกันมาก แต่ละแถวเป็นสิ่งที่ผู้ซื้อสามารถตรวจสอบได้ที่ทะเบียนหรือบนเว็บไซต์ของผู้ขาย และตอนนี้กฎหมาย AB 1305 ของแคลิฟอร์เนียกำหนดให้นำข้อมูลส่วนใหญ่เหล่านี้ไปแสดงบนเว็บไซต์ของคุณเองทันทีที่คุณอ้างความเป็นกลางทางคาร์บอนหรือการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ด้วยรายการดังกล่าว เจ้าหน้าที่ CARB ยังเสนอให้รายงานคาร์บอนเครดิตแยกต่างหากจาก Scope 1, 2 และ 3 ดังนั้นจึงไม่มีส่วนใดที่ช่วยลดตัวเลขในบัญชีรายการลงได้
| ล็อต 1 | ล็อต 2 | ล็อต 3 | |
|---|---|---|---|
| ประเภทโครงการ | พลังงานลมที่เชื่อมต่อกับโครงข่ายไฟฟ้า | การปลูกป่าทดแทน | ไบโอชาร์ |
| การกำจัดหรือการหลีกเลี่ยง | การปล่อยก๊าซเรือนกระจกที่หลีกเลี่ยงได้ | การกำจัดคาร์บอน | การกำจัดคาร์บอน |
| ระเบียบวิธี | ACM0002 พลังงานหมุนเวียนที่เชื่อมต่อกับระบบสายส่ง | VM0047 การฟื้นฟูปลูกป่า | ถ่านไบโอชาร์ในสหรัฐฯ และแคนาดา |
| ภายใต้หลักการคาร์บอนหลัก (Core Carbon Principles) | ไม่ตรงตามเกณฑ์ | ได้รับการอนุมัติตาม CCP | ได้รับการอนุมัติตาม CCP |
| ปีโครงการของคาร์บอนเครดิต | 2019 | 2024 | 2025 |
| ความคงทนถาวรที่ผู้ขายระบุ | ไม่เกี่ยวข้อง | 40 ปี พร้อมระยะเวลาสำรองเผื่อไว้ | มากกว่า 100 ปี |
| บันทึกการตัดจำหน่ายเครดิต | ช่วงหมายเลขลำดับ ในนามของคุณ | ช่วงหมายเลขลำดับ ในนามของคุณ | ช่วงหมายเลขลำดับ ในนามของคุณ |
| ราคาเฉลี่ยต่อตันที่เผยแพร่ | $1.65 | $24.00 | $164.00 |
| 10,000 ตัน | $16,500 | $240,000 | $1,640,000 |
แต่ละราคาเป็นค่าเฉลี่ยที่มีการเผยแพร่: โครงการพลังงานหมุนเวียนของ Sylvera สำหรับวินเทจปี 2018 และ 2019 อยู่ที่ $1.65 และการปลูกป่าสำหรับวินเทจปี 2024 อยู่ที่ $24.00 ซึ่งทั้งสองรายการเป็น Q3 2026 และค่าเฉลี่ยไบโอชาร์ปี 2025 อยู่ที่ $164.00 ทาง Integrity Council รายงานว่าเครดิตที่ติดฉลาก CCP มีราคาสูงกว่าประมาณ 25% ตามข้อมูลจาก ClearBlue Markets และ Calyx Global
ฝ่ายจัดซื้อเป็นผู้ดำเนินการจัดกิจกรรม และมีอีกสี่ฝ่ายที่สามารถสั่งระงับได้ โดยแต่ละฝ่ายมีเหตุผลที่ราคาเพียงอย่างเดียวไม่สามารถตอบโจทย์ได้
สามารถยับยั้งได้
ระงับไว้เมื่อ
การยื่นรายงาน การกล่าวอ้างบนเว็บไซต์ หรือการซื้อคาร์บอนออฟเซ็ตระบุข้อมูลเกินกว่าหลักฐานที่มีรองรับ หรือตารางข้อมูลตีความกฎระเบียบในแบบที่ฝ่ายกฎหมายไม่ได้ตีความ
ต้องการดู
ตารางข้อมูล กฎระเบียบแต่ละข้อพร้อมวันที่และสถานะ ตลอดจนการกล่าวอ้างต่อสาธารณะทุกรายการที่เชื่อมโยงกับบันทึกหลักฐานสนับสนุน
สามารถยับยั้งได้
ระงับไว้เมื่อ
ผู้สอบบัญชีการเงินเป็นหนึ่งในผู้ยื่นข้อเสนอ เนื่องจากคณะกรรมการต้องอนุมัติการบริการล่วงหน้า มิฉะนั้นบริษัทผู้ให้การรับรองความถูกต้องจะต้องมาตรวจสอบงานที่ตนเองเป็นผู้จัดทำขึ้น
ต้องการดู
คำแถลงความเป็นอิสระของแต่ละบริษัท ผลงานก่อนหน้าที่เคยทำให้คุณตลอดห้าปี และค่าธรรมเนียม แสดงเปรียบเทียบเคียงข้างกันในบันทึกเดียว
สามารถยับยั้งได้
ระงับไว้เมื่อ
วิธีการนี้จะไม่สามารถนำมาใช้ต่อได้ในปีที่สอง: ไม่ว่าจะเป็นขอบเขตที่ไม่มีใครบันทึกไว้ ปัจจัยที่ไม่มีใครระบุได้ หรือโครงการซัพพลายเออร์ที่บริษัทจะไม่ดำเนินการ
ต้องการดู
วิธีการตามหมวดหมู่ Scope 3, แหล่งที่มาและปีที่ออกของปัจจัยการปล่อยก๊าซ, การคิดราคาสำหรับการคำนวณใหม่ และรายชื่อบุคคลที่ระบุไว้
ลงนาม
ระงับไว้เมื่อ
ยอดรวมมีการเปลี่ยนแปลงหลังการตัดสินผู้ชนะ หรือข้อมูลการปล่อยก๊าซอยู่นอกขอบเขตการควบคุมที่ฝ่ายการเงินยอมรับ ซึ่งจะยิ่งทวีความสำคัญเมื่อการให้ความเชื่อมั่นอย่างสมเหตุสมผลมีผลบังคับใช้ใน 2030
ต้องการดู
รายงานสามฉบับที่ปรับเทียบตามล็อต ราคาของแต่ละตัวเลือก และสิ่งที่จะเปลี่ยนแปลงหาก CARB แก้ไขกฎเกณฑ์
ฐานข้อมูลซัพพลายเออร์และบริษัทมากกว่า 103M ราย เอเจนต์ AI ที่สร้างตารางข้อมูลและดำเนินการประกวดราคา รวมถึงบุคลากรฝ่ายจัดซื้อที่ทำงานเคียงข้างทีมของคุณ
Zinit จะอ่านข้อเสนอและสัญญาปัจจุบันของคุณควบคู่ไปกับรายได้ ยอดขาย และจำนวนพนักงานตามนิติบุคคลที่คุณให้ไว้ จากนั้นจะจัดทำแบบทดสอบ วันที่ และสถานะของแต่ละกฎระเบียบออกมาเป็นชีตพร้อมระบุวันที่อ่านข้อมูล ที่ปรึกษากฎหมายของคุณจะทำการแก้ไข เนื่องจากความเห็นว่ากฎระเบียบใดมีผลบังคับใช้ถือเป็นการตัดสินใจของที่ปรึกษากฎหมาย และจะไม่มีการเชิญผู้ใดเข้าร่วมจนกว่าทีมของคุณจะอนุมัติแล้ว
เอกสารหนึ่งชุดที่ทุกข้อเสนอเสนอราคา
งานพัฒนา ซอฟต์แวร์ และการให้ความเชื่อมั่นจะแยกประกวดราคากัน โดยแต่ละส่วนมีรายการกำหนดขอบเขตเหมือนกัน ผู้ให้บริการรายเดิมและบริษัทที่ทีมของคุณอนุมัติจะได้รับคำเชิญ ซึ่งคัดเลือกมาจากฐานข้อมูลซัพพลายเออร์และบริษัทมากกว่า 103M+ ราย และผู้เสนอราคาด้านการให้ความเชื่อมั่นแต่ละรายต้องตอบเป็นลายลักษณ์อักษรเกี่ยวกับความเป็นอิสระและผลงานที่เคยทำให้คุณในอดีต
ฟิลด์ที่คณะกรรมการตรวจสอบของคุณสามารถอ่านเข้าใจได้
RFP ฉบับแรกร่างเสร็จภายในเวลาไม่ถึงหนึ่งชั่วโมง จากนั้นทีมของคุณจึงกำหนดขอบเขตงาน ส่วนการเสนอราคาก็ใช้เวลาตามขั้นตอน ข้อเสนอแต่ละฉบับจะถูกนำมาลงในตาราง เพื่อให้ตัดรายการที่ไม่มีใครต้องส่งมอบออก คิดราคารายการที่ตกหล่น และทำให้ทีมของคุณเห็นที่มาของตัวเลขทุกตัวก่อนตัดสินใจมอบสัญญา
รายงานสามฉบับจากยอดรวมเดียวกัน
บางครั้งผู้ให้บริการรายเดิมยังคงเป็นตัวเลือกที่เหมาะสม และทีมของคุณก็จะต่อสัญญาตามราคาที่กำหนดไว้ในข้อเสนอ Zinit ไม่ได้ให้บริการตรวจสอบให้ความเชื่อมั่น ไม่ได้บอกคุณว่ากฎหมายมีผลบังคับใช้หรือไม่ ไม่ได้รับให้คำปรึกษาเกี่ยวกับการกล่าวอ้างของคุณ หรือถือครอง ขาย หรือตัดจำหน่ายคาร์บอนเครดิต โดยทีมของคุณจะเป็นผู้กำกับดูแลและอนุมัติในทุกขั้นตอน
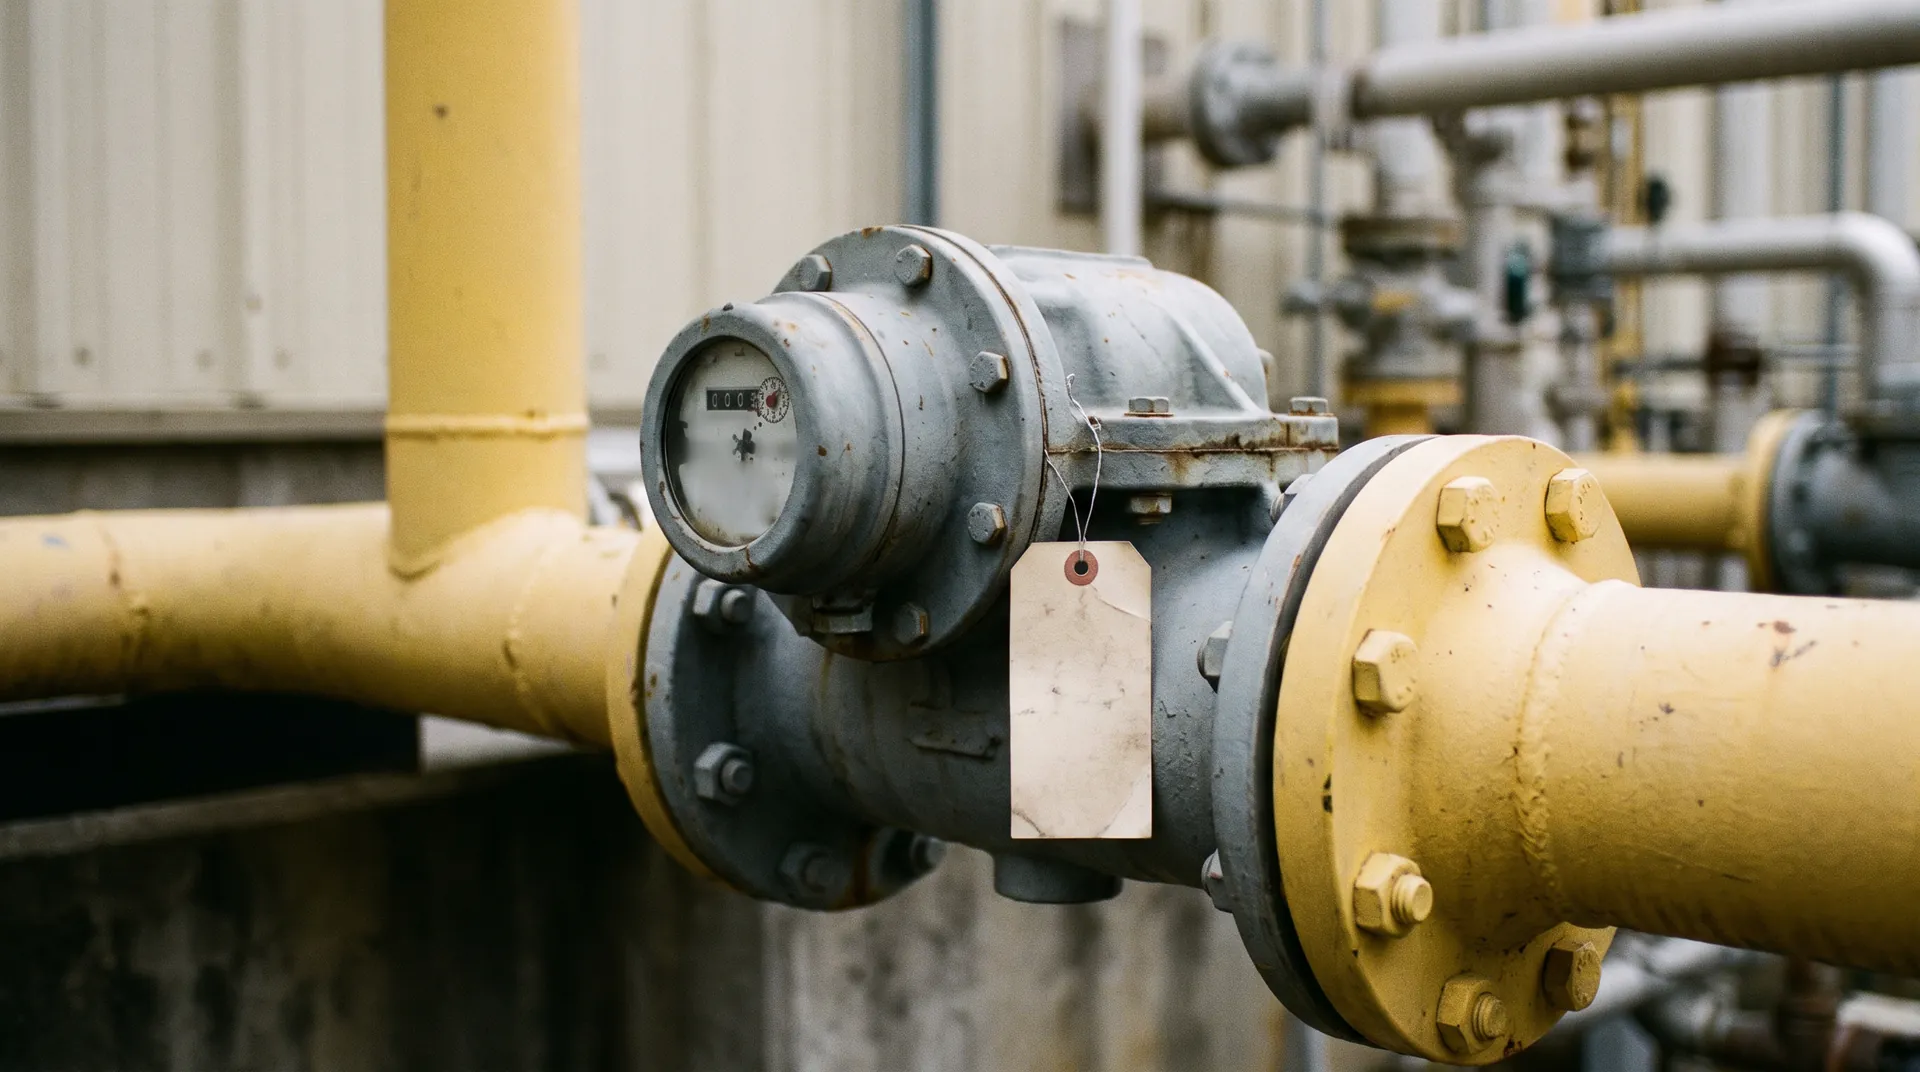
ตัวเลขขอบเขต 1 ทุกตัวเริ่มต้นที่มิเตอร์วัดเช่นนี้ และผู้ให้ความเชื่อมั่นจะสอบถามว่าใครเป็นผู้อ่านค่า มีการสอบเทียบครั้งล่าสุดเมื่อใด และบันทึกดังกล่าวถูกจัดเก็บไว้ที่ใด
ตัวอย่างขั้นตอนอย่างละเอียด
ทุกตัวเลขบนแท็บนี้จะแสดงเกณฑ์ที่มาของข้อมูล
CARB ตรวจสอบรายได้และการดำเนินธุรกิจในระดับนิติบุคคลแต่ละแห่ง โดยพิจารณาจากจำนวนที่น้อยกว่าของรอบปีบัญชีสองปีล่าสุด ดังนั้นตัวเลขภาพรวมของกลุ่มบริษัทจึงไม่ใช่จุดเริ่มต้นที่ถูกต้อง สำหรับบริษัทนี้:
ผู้เสนอราคาทุกรายกำหนดราคาสำหรับรายการเหล่านี้เพื่อรายงานที่มีกำหนดส่งใน 2027, 2028 และ 2029 เพื่อไม่ให้ทั้งสามบริษัทตอบคำถามที่แตกต่างกันสามข้ออีกต่อไป
| รายการ | เกณฑ์ที่ผู้เสนอราคาทุกรายใช้กำหนดราคา | ล็อต |
|---|---|---|
| บัญชีรายการการปล่อยก๊าซเรือนกระจกขอบเขต 1 และ 2 | 38 ไซต์, 3 รายงาน | 1 |
| บัญชีรายการการปล่อยก๊าซเรือนกระจก Scope 3 | 5 หมวดหมู่ (1, 3, 5, 6, 7 ตามที่เสนอ), 3 รายงาน | 1 |
| ข้อมูลซัพพลายเออร์ | ซัพพลายเออร์ 60 อันดับแรกตามยอดการใช้จ่าย, 3 รายงาน | 1 |
| ซอฟต์แวร์บัญชีก๊าซเรือนกระจก | 3 ปี หลักฐานที่ผู้ให้การรับรองความถูกต้องสามารถตรวจสอบได้ | 1 |
| การยื่นข้อมูลต่อ CARB | 3 รายงาน | 1 |
| การคำนวณปีฐานใหม่ | กรณีหนึ่งหากการเปลี่ยนแปลงวิธีการผ่านเกณฑ์ 5% | 1 |
| การให้ความเชื่อมั่นแบบจำกัด ขอบเขต 1 และ 2 | 3 รายงาน ซึ่งแยกต่างหากจาก Lot 1 | 2 |
| รายงาน SB 261 และรายงาน CSRD | กำหนดราคาแล้ว ยังไม่ใช้สิทธิ์ | ตัวเลือก |
ทีมของคุณจะอนุมัติรายชื่อก่อนที่จะมีการติดต่อใคร และไม่มีใครเห็นราคาของบริษัทอื่นหรือค่าธรรมเนียมปัจจุบันของคุณ
รายการที่ไม่มีใครต้องชำระจะถูกตัดออก รายการที่ตกหล่นจะถูกใส่เข้ามาตามอัตราของผู้ยื่นข้อเสนอเองหรืออัตราที่ต่ำที่สุดในตาราง และที่มาของตัวเลขแต่ละจำนวนจะยังคงแสดงไว้อย่างชัดเจน
| รายงาน 3 ฉบับ | ข้อเสนอ A: ผู้ให้บริการรายเดิม | ข้อเสนอราคา B: บริษัทบูติก | ข้อเสนอ C: ผู้เชี่ยวชาญเฉพาะทาง |
|---|---|---|---|
| บัญชีรายการการปล่อยก๊าซเรือนกระจกขอบเขต 1 และ 2 | $182,400 | $102,600 | $136,800 |
| บัญชีรายการการปล่อยก๊าซเรือนกระจก Scope 3 | $255,000 | $142,500 | $180,000 |
| ข้อมูลซัพพลายเออร์ | $117,000 | $136,800 | $81,000 |
| ซอฟต์แวร์ | $216,000 | $180,000 | $180,000 |
| การยื่นข้อมูลต่อ CARB | $45,000 | $24,000 | $30,000 |
| การคำนวณใหม่หนึ่งครั้ง | รวมอยู่ด้วย | $54,000 | รวมอยู่ด้วย |
| ปรับระดับมาตรฐานเปรียบเทียบในแผ่นงานแล้ว | $815,400 | $639,900 | $607,800 |
| ตามที่เสนอราคา | $1,467,400 | $183,600 | $607,800 |
| การให้ความเชื่อมั่นของตนเอง ถูกแยกออกไปแล้ว | −$204,000 | — | — |
| รายงาน CSRD ไม่ต้องส่ง | −$344,000 | — | — |
| รายงาน SB 261 ระงับไว้ชั่วคราว | −$104,000 | — | — |
| ไม่รวมอยู่ แต่คิดราคาเข้าไปแล้ว | — | +$456,300 | — |
ข้อเสนอ A: ผู้ให้บริการรายเดิม
ข้อเสนอราคา B: บริษัทบูติก
ข้อเสนอ C: ผู้เชี่ยวชาญเฉพาะทาง
ฐาน: ขอบเขต 1 และ 2 ที่ 38 สถานประกอบการ × $1,600, $900 และ $1,200 ต่อสถานประกอบการต่อปี × 3 ขอบเขต 3 ที่ $17,000, $9,500 และ $12,000 ต่อหมวดหมู่ต่อปี ข้อเสนอ B คิดราคา 2 หมวดหมู่ และอีก 3 หมวดหมู่จะคิดตามอัตราของข้อเสนอดังกล่าว ข้อมูลซัพพลายเออร์ที่ 60 ซัพพลายเออร์ × $650 และ $450 ต่อปี × 3 ข้อเสนอ B มอบหมายส่วนนี้ให้ทีมของคุณ 60 × 8 ชั่วโมง × $95 × 3 ซอฟต์แวร์ที่ $72,000 และ $60,000 ต่อปี ข้อเสนอ B ไม่มีซอฟต์แวร์ ดังนั้นจึงใช้ราคาต่ำสุดในแท็บแทน การยื่นเอกสารที่ $15,000, $8,000 และ $10,000 ต่อปี การคำนวณใหม่ของข้อเสนอ B อยู่ที่ 240 ชั่วโมง × $225 การให้ความเชื่อมั่นของข้อเสนอ A อยู่ที่ $68,000 ต่อปี × 3 รายงาน CSRD อยู่ที่ $140,000 สำหรับการประเมินประเด็นสำคัญสองมิติ (double materiality) บวกด้วย $68,000 ต่อปี × 3 และรายงาน SB 261 อยู่ที่ $52,000 × 2
บริษัทสองแห่งเสนอราคาสำหรับขอบเขตเดียวกัน โดยมีการเสนอราคา 2030 เป็นตัวเลือก และหน่วยงานด้านการให้ความเชื่อมั่นของข้อเสนอราคา A จะยังคงมีคุณสมบัติต่อไปได้ก็ต่อเมื่อข้อเสนอราคา A ไม่ชนะล็อต 1
| ล็อต 2 รายงานสามฉบับ | บริษัท X: สำนักงานสอบบัญชีรับอนุญาต (CPA) | บริษัท Y: หน่วยงานทวนสอบ |
|---|---|---|
| มาตรฐาน | AICPA AT-C 210 | ISO 14064-3:2019 ได้รับการรับรองระบบงาน |
| ชั่วโมงต่อปี | 260 | 220 |
| อัตรา | $285 | $225 |
| รายงาน 3 ฉบับ | $222,300 | $148,500 |
| การให้ความเชื่อมั่นระดับสมเหตุสมผล 2030 (ตัวเลือก) | 420 ชั่วโมง, $119,700 | 360 ชั่วโมง, $81,000 |
| ขั้นตอนของคณะกรรมการตรวจสอบ | การอนุมัติล่วงหน้า เนื่องจากเป็นผู้ตรวจสอบงบการเงิน | อ่านคำตอบด้านความเป็นอิสระ |
ชั่วโมงและอัตราค่าบริการเป็นเพียงตัวอย่าง คำตอบที่เป็นลายลักษณ์อักษรของบริษัท Y แสดงว่าไม่มีงานที่เคยทำให้กับบริษัทนี้ในช่วงห้าปีที่ผ่านมา และของบริษัท X แสดงว่าไม่มีงานจัดทำบัญชีรายการก๊าซเรือนกระจก ดังนั้นทั้งสองรายจึงสามารถลงนามได้ ตัวเลือกต่างๆ อยู่ใกล้เคียงกับอัตราส่วนโดยประมาณของ SEC ระหว่างระดับสมเหตุสมผลกับระดับจำกัด และถือว่ามีการควบคุมในซอฟต์แวร์ที่ชนะการคัดเลือก ซึ่งเป็นเหตุผลที่แปลง 1 ได้รับการตัดสินผู้ชนะก่อน
รายการส่งต่อไปยังโต๊ะทำงานทั้งสี่พร้อมเอกสารแนบด้านหลัง โดยที่ SB 261 และ CSRD ยังคงมีการกำหนดราคาไว้และยังไม่มีการใช้สิทธิ์
ทีมของคุณตัดสินผู้ชนะการเสนอราคา Zinit จะบันทึกการตัดสินผู้ชนะ แท็บเปรียบเทียบที่ปรับระดับมาตรฐานแล้ว และคำตอบของแต่ละบริษัท
เกณฑ์มาตรฐานที่ผ่านการทวนสอบแล้ว
| หมวดหมู่ / เครื่องมือเชิงกลยุทธ์ | ช่วงการประหยัดต้นทุน |
|---|---|
| บริการให้คำปรึกษาและที่ปรึกษาด้านความยั่งยืน | 15-25% |
| บริการการรายงานและการให้ความเชื่อมั่นด้าน ESG | 12-20% |
| แพลตฟอร์มการบัญชีคาร์บอน | 15-25% |
| การตรวจสอบความยั่งยืนของห่วงโซ่อุปทาน | 12-22% |
| บริการที่ปรึกษาด้านพลังงานหมุนเวียนและการจัดโครงสร้างสัญญา PPA | 10-18% |
บริษัทไม่ว่าจะมีขนาดเท่าใดมักจะจัดซื้อจากหลายแถวเหล่านี้ และบางบริษัทก็ปรากฏอยู่ในมากกว่าหนึ่งแถว ซึ่งเป็นประเด็นเรื่องความเป็นอิสระในอีกรูปแบบหนึ่ง ผู้เชี่ยวชาญที่อยู่ใกล้สถานประกอบการและภาคธุรกิจของคุณจะได้รับคำเชิญจากฐานข้อมูล จึงไม่ปรากฏชื่อไว้ ณ ที่นี้
การให้ความเชื่อมั่นระดับจำกัดและระดับสมเหตุสมผลเกี่ยวกับการปล่อยก๊าซเรือนกระจก จากสำนักงาน CPA และหน่วยงานทวนสอบ


บัญชีรายการก๊าซเรือนกระจก กลยุทธ์ รายงานความเสี่ยง และการสนับสนุนโครงการ
ซอฟต์แวร์ที่จัดเก็บข้อมูลบัญชีรายการและหลักฐานประกอบ
ใบคะแนนประเมินผู้จัดหา แบบสอบถาม และการตรวจสอบประเมิน ณ สถานประกอบการ

สถานที่ที่เครดิตได้รับการออกและตัดจำหน่าย และผู้ที่จัดอันดับความน่าเชื่อถือ

ซัพพลายเออร์ที่เป็นที่ยอมรับในแต่ละหมวดหมู่ แสดงขึ้นเพื่อแสดงภาพรวมของตลาด มิใช่รายชื่อลูกค้าหรือพันธมิตรของ Zinit
ผลลัพธ์ของลูกค้าในธุรกิจเหมืองแร่จากการดำเนินงาน RFPs ล่าสุดและแถบโลโก้จากหน้าแรก ซึ่งทั้งสองส่วนแสดงตามที่ปรากฏในส่วนอื่นของเว็บไซต์
ประหยัดได้มากกว่า 12% จาก RFPs ล่าสุดจำนวน 28 รายการ
RFPs ล่าสุดของลูกค้าในอุตสาหกรรมเหมืองแร่ในทุกหมวดหมู่ของตน โดยไม่มีการระบุชื่อลูกค้า
RFPs เผยแพร่จาก


ตามที่แสดงบนหน้าแรก
Zinit ได้รับเงินสนับสนุนจากผู้จัดหาและให้บริการฟรีแก่ผู้ซื้อ: เฉพาะผู้จัดหาที่ทีมของคุณตัดสินให้ชนะเท่านั้นที่จะจ่ายค่านายหน้า ผู้เสนอราคาที่ไม่ชนะไม่ต้องจ่ายอะไรเลย และไม่มีภาระผูกพันใดๆ จนกว่าคุณจะตัดสินผู้ชนะ อัตราค่านายหน้าได้รับการเผยแพร่อย่างเปิดเผยบนเว็บไซต์ของเรา และเนื่องจากค่าธรรมเนียมผูกอยู่กับการตัดสินผู้ชนะของทีมคุณ ไม่ได้ขึ้นอยู่กับว่าใครเข้าร่วมแข่งขัน Zinit จึงได้รับรายได้เท่าเดิมไม่ว่าคุณจะเลือกผู้จัดหาที่มีคุณสมบัติเหมาะสมรายใดก็ตาม
สามารถทำได้ ซึ่งเป็นเหตุผลที่ตารางเปรียบเทียบข้อเสนอแสดงทุกข้อเสนอไว้ในหน้าเดียว ดังนั้นสิ่งที่ผู้ยื่นข้อเสนอรวมไว้จะแสดงในตัวเลขของตน ทั้งนี้ยังเป็นตัวเลขจำนวนน้อย เนื่องจากภายใต้ ตารางค่าธรรมเนียมในข้อกำหนดการให้บริการของ Zinit (English) การตัดสินมอบสัญญาที่มีขนาดเท่ากับ $607,800 ของข้อเสนอ C จะมีค่าธรรมเนียมคงที่ $1,875 บวกกับ 0.125% ของปริมาณ RFP ซึ่งคิดเป็นประมาณ $2,600 หนึ่งครั้ง หรือประมาณ $880 ต่อรายงานจากทั้งหมดสามรายงาน หาก CFO ของคุณต้องการตัดค่าธรรมเนียมนี้ออกจากข้อเสนอทั้งหมด เงื่อนไขเดียวกันนี้อนุญาตให้ผู้ซื้อเลือกรับภาระค่าธรรมเนียมเมื่อมีการเผยแพร่ RFP
อาจทำไม่ได้ ดังนั้นโปรดตรวจสอบข้อนี้ร่วมกับที่ปรึกษากฎหมาย ประมวลกฎหมายธุรกิจและวิชาชีพของแคลิฟอร์เนีย มาตรา 5061 ระบุว่าผู้ประกอบวิชาชีพบัญชีสาธารณะจะต้องไม่จ่ายค่าธรรมเนียมหรือค่านายหน้าเพื่อให้ได้มาซึ่งลูกค้า และประมวลจริยธรรม AICPA กำหนดให้สมาชิกที่จ่ายค่าแนะนำต้องเปิดเผยเรื่องดังกล่าวให้ลูกค้าทราบ ทางออกที่โปร่งใสสำหรับรายการการให้ความเชื่อมั่นคือการเลือกข้อกำหนดที่ผู้ซื้อเป็นผู้รับผิดชอบค่าธรรมเนียมเมื่อมีการเผยแพร่ RFP เพื่อไม่ให้ผู้ยื่นข้อเสนอรายใดต้องจ่ายเงินเพื่อให้ชนะสัญญา
ไม่ใช่ นั่นคือการตัดสินใจของที่ปรึกษากฎหมายของคุณ Zinit กำหนดการทดสอบและวันที่ของแต่ละกฎเทียบกับตัวเลขที่คุณระบุ พร้อมวันที่ที่อ่านข้อมูลดังกล่าว และที่ปรึกษากฎหมายของคุณจะแก้ไขเอกสารก่อนที่บริษัทใดๆ จะได้เห็น
เฉพาะสิ่งที่ทีมของคุณอนุมัติเท่านั้นที่จะถูกส่งออกไปในคำเชิญ ข้อมูลบัญชีรายการ ค่าธรรมเนียมปัจจุบัน การเสนอราคาของบริษัทอื่น และสิ่งใดก็ตามที่ที่ปรึกษากฎหมายระบุว่าเป็นข้อมูลเอกสิทธิ์จะยังคงอยู่กับทีมของคุณ และผู้เสนอราคาจะเห็นรายการบรรทัดในแผ่นงานเดียวกัน ทีมรักษาความปลอดภัยของคุณย่อมต้องการรายละเอียดเกี่ยวกับการจัดเก็บและการเก็บรักษาข้อมูลเป็นลายลักษณ์อักษร ดังนั้นโปรดสอบถามประเด็นนี้กับเราในระหว่างการสาธิตและตรวจสอบคำตอบของเราอย่างเคร่งครัด
Zinit ดำเนินกิจกรรมการจัดหาสำหรับบริษัทที่ซื้อบริการนี้ โดยไม่ได้อ้างว่ามีใบอนุญาตให้การรับรองความถูกต้องหรือใบอนุญาตนายหน้า ไม่ได้ถือครอง ขาย หรือตัดจำหน่ายเครดิต และไม่ได้ให้คำแนะนำว่าท่านสามารถอ้างสิทธิ์ใดได้บ้าง
ผู้ตรวจสอบบัญชีสามารถยื่นเสนอราคาได้เหมือนรายอื่น และคณะกรรมการตรวจสอบของคุณจะต้องอนุมัติการรับบริการล่วงหน้า การเปิดประกวดราคาจะช่วยให้คณะกรรมการได้รับทราบราคาและได้ทบทวนขอบเขตงานอีกครั้ง และหากผู้ตรวจสอบบัญชีของคุณยังคงเป็นตัวเลือกที่ดีที่สุด ทีมงานของคุณก็สามารถมอบสัญญาได้ด้วยความมั่นใจ
คาดการณ์ไว้ได้เลยว่าจะมีผล เนื่องจากกฎระเบียบยังอยู่ในขั้นเสนอร่าง แผ่นงานนี้กำหนดราคาแต่ละรายการตามเกณฑ์ที่ระบุไว้ เช่น อัตราต่อหมวดหมู่ของขอบเขต 3 ดังนั้นการเปลี่ยนแปลงรายการหมวดหมู่จะคำนวณราคาใหม่ตามอัตราที่มีอยู่แล้วในแท็บ และไม่ใช่การเจรจาใหม่ ที่ปรึกษากฎหมายของคุณจะเป็นผู้ตัดสินว่าการเปลี่ยนแปลงนั้นหมายถึงอะไร และทีมของคุณจะเป็นผู้ตัดสินว่าจะยอมรับหรือไม่
เป็นไปได้ในบางครั้ง และขึ้นอยู่กับความพร้อมด้านบุคลากรในทีมของคุณ ในตัวอย่างนี้ ข้อเสนอที่ขับเคลื่อนด้วยแพลตฟอร์มเป็นฝ่ายชนะสัญญา และหากคุณมีแพลตฟอร์มรวมถึงนักวิเคราะห์ของตนเองอยู่แล้ว บริษัทที่ปรึกษาเฉพาะทางก็จะเป็นฝ่ายชนะสัญญา ซึ่งแท็บดังกล่าวจะแสดงผลทั้งสองกรณี
บางรายจะไม่ยอมรับ และทีมของคุณจะเห็นว่าใครปฏิเสธบ้างและพวกเขาให้เหตุผลว่าอย่างไร บริษัทที่มีความสัมพันธ์อันยาวนานอาจต่อต้านการเปรียบเทียบแบบมีโครงสร้าง ดังนั้นหนังสือเชิญจึงระบุไว้อย่างชัดเจนว่าจะมีการให้คะแนนความน่าเชื่อถือของที่ปรึกษาและรายชื่อบุคลากรควบคู่ไปกับราคา
ยังไม่มี และเราขอบอกตามตรง ผลลัพธ์ที่เราแสดงได้มาจากหมวดหมู่อื่น ดังนั้นวิธีที่เป็นธรรมที่สุดในการทดสอบสิ่งนี้คือการเริ่มต้นทีละส่วนงาน เช่น การให้ความเชื่อมั่น (assurance) ในรายงานฉบับถัดไปของคุณ ก่อนที่จะขยายไปยังงานที่ใหญ่ขึ้น
นำข้อเสนอ รายชื่อนิติบุคคลของคุณ และสิ่งใดก็ตามที่รายงานล่าสุดของคุณใช้มาด้วย Zinit จะสร้างชีตของคุณ ดำเนินการแยกตามล็อต และปรับระดับข้อเสนอราคาเพื่อเปรียบเทียบในทั้งสามรายงาน โดยทีมงานของคุณเป็นผู้กำกับดูแลและอนุมัติในทุกขั้นตอน
ชื่อเอกสารต้นฉบับจะแสดงเป็นภาษาอังกฤษตามเดิม หมายเหตุด้านล่างจะอธิบายว่าเอกสารแต่ละแหล่งสนับสนุนข้อมูลใด