Elaborar e informar
Inventario de Alcance 1, 2 y 3, datos de proveedores, presentación de informes y el software de contabilidad de carbono si su equipo no dispone de ninguno.
Empresas de asesoría, especialistas, plataformas con servicios
Antes de irse
Un correo electrónico incisivo sobre los mercados de compras: qué se movió, por qué importa, qué hacer al respecto. Diario o semanal. Darse de baja en cualquier momento.
Zinit Categorías Sostenibilidad y ESG
Adquisiciones de sostenibilidad y ESG
California, Bruselas y la SEC han avanzado desde que se redactó la mayoría de estas propuestas, por lo que la que tiene sobre su escritorio podría presupuestar un informe que ya no debe y omitir el aseguramiento que sí necesita. Los agentes AI de Zinit leen cada oferta en una sola hoja con sus propias obligaciones, por entidad legal y año, y mantienen separada a la firma que elabora su inventario de la firma que lo firma, para que su equipo adjudique el trabajo que necesita.
Obligaciones de una empresa, consultadas el November 6, 2026
Un fabricante ficticio de productos de construcción de EE. UU.: ingresos de $2.18B (el menor de sus dos últimos años), $210M en ventas en California, €142M de facturación en la UE a través de una filial neerlandesa de 410 personas, cotizada en Nueva York.
| Norma y su criterio de evaluación | Lecturas |
|---|---|
| SB 253 de California, Alcances 1 y 2Más de $1B en ingresos y operaciones comerciales en California | ObligatorioPrimer informe November 10, 2026 |
| California SB 253, Alcance 3La misma prueba | Obligatorio a partir de 2027Cinco categorías propuestas hasta el momento |
| California SB 261, informe de riesgos climáticosMás de $500M en ingresos y con operaciones comerciales en California | En esperaSuspendido mediante medida cautelar por el Noveno Circuito a la espera de apelación |
| CSRD de la UE, según su modificación en February 2026Más de €450M de facturación en la UE, más una filial o sucursal en la UE superior a €200M | No exigibleLa facturación de €142M y la plantilla de 410 empleados están por debajo de ambos umbrales de evaluación |
| Normas climáticas de la SECUna empresa cotizada | No vigenteSuspendida desde April 2024, revocación propuesta en June 2026 |
| AB 1305 de CaliforniaComprar compensaciones o declarar cero emisiones netas en California | Si se declaraDivulgación en el sitio web, actualizada anualmente |
Un alcance definido en 2024 contemplaba las normas de SEC, los umbrales originales de la CSRD y un informe de riesgos de California previsto para January 2026, y cada uno de esos aspectos ha cambiado. California fijó su primer informe de emisiones para November 10, 2026, por lo que el primer paso de aprovisionamiento en esta categoría consiste en revisar el calendario aplicable a sus propias entidades legales.
El taller de March 2026 de la CARB brindó la única cifra pública por empresa frente a la cual un director financiero puede comparar una propuesta. El personal técnico la adaptó a partir de la elaboración de normas de la SEC, incluida una encuesta a 39 corporaciones, y señaló en julio que algunos comentaristas la consideraron baja para el Alcance 3 y la verificación independiente, mientras que otros la consideraron alta, por lo que debe tomarse como un punto de referencia y dejar que las ofertas fijen el precio.
Al promediar tres años entre sus opciones de Alcance 3, el personal estimó la cifra anual de $135,083 a $152,352, con el primer año de $167,102 a $191,391.
La encuesta detrás de ese trabajo es de ERM, sobre 39 emisores a principios de 2022, y el comunicado de la SEC reporta sus promedios como $237,000 al año en análisis y divulgaciones de GEI y $82,000 en aseguramiento y auditorías, lo que constituye una referencia superior útil.
Una referencia pública más para la partida de consultoría: en las listas de la GSA, las categorías laborales de 11 que incluyen sostenibilidad en el título presentan tarifas máximas de $88.20 a $219.04 por hora, con una mediana de $139.18, consultada el November 6, 2026. Un tope tarifario en contratos federales es inferior a la mayoría de los cuadros de tarifas comerciales, así que utilícelo para preguntar qué valor aporta esa diferencia.
Cada uno corresponde al total nivelado de una oferta más el lote de aseguramiento, a lo largo de tres informes. La Oferta C, con 38 sedes y software, se sitúa en 1.77 veces la cifra de la CARB y por debajo de los $319,000 al año que suman esos dos promedios de ERM, y esa diferencia es lo que se debe pedir a cada licitador que explique.
Consolidar el gasto es la primera palanca en la mayoría de las categorías, y en esta se topa con la normativa. La SB 253 exige un proveedor independiente de aseguramiento externo, y el personal de CARB propone interpretar la independencia a través de la norma que utilice el encargo. Por lo tanto, la propuesta que agrupa la elaboración y el aseguramiento puede parecer la más económica y, aun así, obligarle a contratar y conciliar una segunda firma en cuanto alguien la analice con detenimiento.
Inventario de Alcance 1, 2 y 3, datos de proveedores, presentación de informes y el software de contabilidad de carbono si su equipo no dispone de ninguno.
Empresas de asesoría, especialistas, plataformas con servicios
Aseguramiento limitado en los Alcances 1 y 2 a partir de 2027, con aseguramiento razonable a partir de 2030 cotizado como opción. El comprador asume la tarifa de este lote, según la elección estipulada en los términos, por lo que ningún postor paga para ganar.
Firmas de contadores públicos certificados (CPA), organismos de verificación
El informe de riesgos de la SB 261 y un informe CSRD, cada uno cotizado y sin ejercer hasta que una norma o un cliente lo exija.
Quien gane el Lote 1, o una oferta por separado
El Reglamento de Notificación Obligatoria de la CARB es un programa distinto de la ley SB 253, y su normativa para verificadores constituye la lista pública más clara sobre qué genera incompatibilidades. Considera que el conflicto de intereses es alto si cualquier miembro del equipo realizó alguna de estas actividades para la empresa en los cinco años anteriores:
Solicite a cada licitador del Lote 2 que responda a esa lista por escrito, sin importar la norma con la que trabaje, ya que una firma que deba retirarse en el mes diez representa el retraso que oculta esta categoría.
La propuesta de publicación de SEC de 2022 estimó de $75,000 a $145,000 al año para un aseguramiento limitado en un gran emisor acelerado, con una mediana de $110,000, y de $115,000 a $235,000 para un aseguramiento razonable, con una mediana de $175,000, y advirtió que el aseguramiento de emisiones puede diferir del trabajo sobre estados financieros a partir del cual se elaboraron esas cifras. La CARB seguía preguntando a las empresas cuánto costaba la diferencia en agosto y September 2026, por lo que la forma justa de averiguarlo es exigir que cada postor del Lote 2 cotice 2030 como una opción ahora.
Si el auditor de sus estados financieros presenta una oferta, su comité de auditoría debe preaprobar ese servicio conforme a la Regulation S-X y evaluar los demás trabajos de esa firma. Las firmas de auditoría realizaron el 59% de los encargos de aseguramiento de la sostenibilidad en todo el mundo en 2024, según el recuento de la IFAC, por lo que ambos tipos de firmas pertenecen a la lista.
La ley SB 253 permite datos indirectos y promedios del sector, por lo que una estimación basada en el gasto es legal y, a menudo, sensata en el primer año. Los dos precios dejan de ser comparables cuando uno incluye datos que, de otro modo, su equipo tendría que recopilar y una pista de auditoría que un proveedor de aseguramiento puede comprobar, mientras que el otro no lo hace.
| Mantener constante | Oferta A | Oferta B | Oferta C |
|---|---|---|---|
| Límite | Control operacional | No especificado | Control operacional |
| Categorías de Alcance 3 | 1, 3, 5, 6, 7 | 1 y 6 | 1, 3, 5, 6, 7 |
| Método en la categoría 1 | Híbrido, datos de proveedores de 60 | Basado únicamente en el gasto | Híbrido, datos de proveedores de 60 |
| Factores de emisión | Nombrado, con añada | Libro de trabajo del consultor | Nombrado, con añada |
| Quién da seguimiento a los proveedores | La firma | Su equipo, 8 horas cada uno | La firma |
| Evidencia que un auditor de aseguramiento puede comprobar | En el software | No incluido en la oferta | En el software |
| Informes cubiertos | 3 | 3 | 3 |
| Recálculo | Incluido | 240 horas a $225, adicionales | Incluido |
Pocas plataformas publican sus precios, por lo que los datos de los compradores son lo más cercano disponible. Vendr informa que el comprador mediano de Watershed se sitúa en $70,031 al año, de $20,619 a $158,138, según los datos consultados el November 6, 2026, y el aviso de December 2025 de un grupo de museos del Reino Unido para software de contabilidad de carbono con pista de auditoría y consultoría registró un valor de contrato de £90,000. Los $60,000 y $72,000 al año del ejemplo se ubican cerca de esa mediana, y lo que incluye cada cifra es la pregunta clave que se debe formular.
El personal de la CARB propone considerar su primer informe como el año base y recalcular los años anteriores cuando los cambios de método alteren el total en más de 5%. En este inventario ficticio, cambiar la categoría 1 de datos de gasto a datos de proveedores genera exactamente eso.
62,000 toneladas trasladadas de un total de 797,000 toneladas es 7.8%, superando la línea de 5%, por lo que cada año anterior se recalcula y se muestra de nuevo. La Oferta B cotiza eso en 240 horas y $225, o $54,000, y la factura aumenta con cada año ya presentado.
Incluso el Alcance 2 tiene una línea por definir. La guía de CARB señala que EPA no ha publicado eGRID 2024 según su cronograma habitual y le permite utilizar eGRID 2023 o un conjunto de datos de Cornerstone creado a partir del código de EPA, por lo que cada oferta indica cuál utilizó.
Las toneladas de estos tres lotes ficticios se leen igual en una orden de compra y respaldan declaraciones muy diferentes. Cada fila es algo que un comprador puede verificar en el registro o en el sitio web del vendedor, y la ley AB 1305 de California ahora traslada la mayoría de ellas a su propio sitio web en el momento en que declara cero emisiones netas o neutralidad de carbono con ellos. El personal de CARB también propone que los créditos se notifiquen al margen de los Alcances 1, 2 y 3, por lo que nada de esto reduce la cifra del inventario.
| Lote 1 | Lote 2 | Lote 3 | |
|---|---|---|---|
| Tipo de proyecto | Energía eólica conectada a la red | Reforestación | Biocarbón |
| Eliminación o evitación | Emisiones evitadas | Eliminación | Eliminación |
| Metodología | ACM0002, energías renovables conectadas a la red | VM0047, reforestación | Biocarbón de EE. UU. y Canadá |
| Bajo los Core Carbon Principles | No cumple | Aprobado por el CCP | Aprobado por el CCP |
| Año de emisión | 2019 | 2024 | 2025 |
| Durabilidad que indica el vendedor | No aplica | 40 años, con margen | Más de 100 años |
| Registro de retiro | Rango de números de serie, a su nombre | Rango de números de serie, a su nombre | Rango de números de serie, a su nombre |
| Precio promedio publicado por tonelada | $1.65 | $24.00 | $164.00 |
| 10,000 toneladas | $16,500 | $240,000 | $1,640,000 |
Los lotes son ficticios y cada precio es un promedio publicado: las energías renovables de Sylvera de las añadas 2018 y 2019 a $1.65 y la reforestación de la añada 2024 a $24.00, ambas Q3 2026, y su promedio de biocarbón de 2025 de $164.00. El Integrity Council reporta créditos con etiqueta CCP con una prima de cerca de un 25%, según datos de ClearBlue Markets y Calyx Global.
Compras ejecuta el evento, y otras cuatro áreas pueden detenerlo, cada una por una razón a la que un precio no puede responder.
Puede vetar
Lo suspende cuando
Una presentación reglamentaria, una afirmación en el sitio web o una compra de compensaciones dice más que las pruebas que la respaldan, o la plantilla interpreta una norma de una forma que la asesoría jurídica no comparte.
Desea ver
La hoja en sí, cada norma con su fecha y estado, y cada declaración pública asignada al registro que la respalda.
Puede vetar
Lo suspende cuando
El auditor financiero está entre los oferentes, ya sea porque el comité debe preaprobar el servicio o porque una firma de aseguramiento estaría revisando el trabajo que ella misma desarrolló.
Desea ver
La declaración de independencia de cada firma, su trabajo previo para usted a lo largo de cinco años y sus honorarios, lado a lado en un solo registro.
Puede vetar
Lo suspende cuando
El método no superará el segundo año: un límite que nadie documentó, factores que nadie puede precisar o un programa de proveedores que la empresa no ejecutará.
Desea ver
Método por categoría de Alcance 3, fuentes y años de emisión de los factores, cómo se fija el precio de un nuevo cálculo y quiénes son los profesionales asignados.
Firma
Lo suspende cuando
El total varía tras la adjudicación, o los datos de emisiones quedan al margen de los controles que finanzas reconocería, lo cual cobra mayor relevancia una vez que el aseguramiento razonable entre en vigor en 2030.
Desea ver
Tres informes nivelados por lote, el precio de cada opción y qué cambia si CARB modifica la norma.
Una base de datos de empresas y proveedores de más de 103M, agentes de AI que construyen la plantilla y gestionan las licitaciones, y especialistas en compras que trabajan codo a codo con su equipo.
Zinit lee sus propuestas y contratos actuales junto con los ingresos, las ventas y la plantilla que usted proporcione por entidad legal, y presenta la prueba, la fecha y el estado de cada norma en una planilla, junto con su fecha de lectura. Su asesor legal la corrige, ya que determinar si una norma aplica es decisión del asesor legal, y no se invita a nadie hasta que su equipo haya dado su aprobación.
Una planilla cotizada por cada oferta
El desarrollo, el software y el aseguramiento se licitan por separado, cada uno con las mismas partidas. Se invita al proveedor actual y a las firmas que su equipo apruebe, seleccionados de una base de datos de más de 103M proveedores y empresas, y cada oferente de aseguramiento responde por escrito sobre su independencia y trabajos previos para usted.
Un campo que su comité de auditoría puede interpretar
El primer RFP se redacta en menos de una hora y, a continuación, su equipo define el alcance; las ofertas toman el tiempo que tengan que tomar. Cada propuesta se traslada a la hoja de cálculo, de modo que se elimina cualquier partida que nadie deba pagar, se presupuesta cualquier partida omitida y su equipo ve de dónde procede cada cifra antes de la adjudicación.
Tres informes sobre un mismo total
A veces, el proveedor titular sigue siendo la firma adecuada y, en ese caso, su equipo renueva al precio que fijan las ofertas. Zinit no proporciona aseguramiento, no le indica si se aplica una ley, no le asesora sobre sus declaraciones ni mantiene, vende o retira créditos, y su equipo dirige y aprueba cada paso.
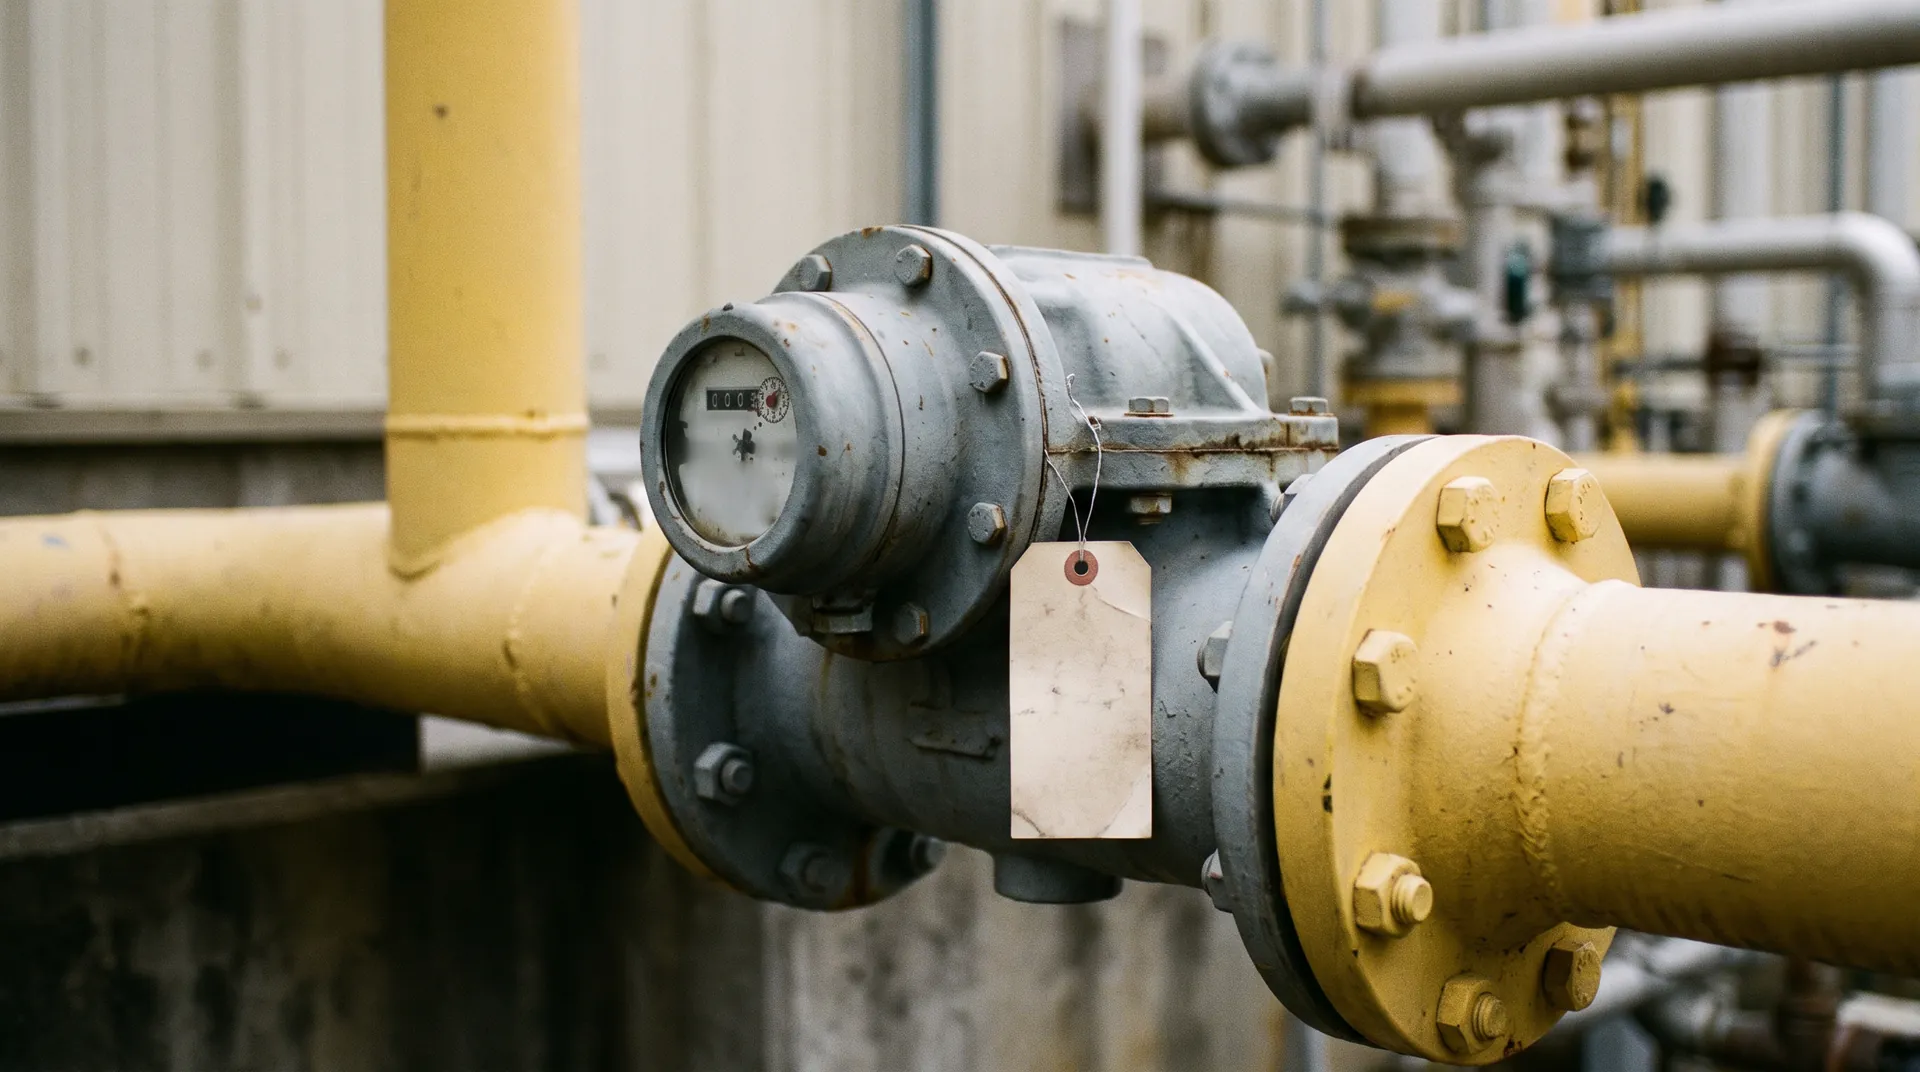
Cada cifra del Alcance 1 comienza en un contador como este, y el auditor de aseguramiento preguntará quién lo leyó, cuándo se calibró por última vez y dónde se conserva ese registro.
El ejemplo detallado
La empresa es ficticia, cada cifra de esta pestaña es un ejemplo con su base indicada y no se nombra a ninguna empresa real en ella.
La CARB evalúa los ingresos y la actividad comercial a nivel de entidad individual, tomando el menor de los dos últimos ejercicios fiscales, por lo que la cifra global consolidada del grupo no es el punto de partida adecuado. Para esta empresa:
Cada postor cotiza estas líneas para los informes que vencen en 2027, 2028 y 2029, para que tres empresas dejen de responder a tres preguntas diferentes.
| Línea | Base que cotiza cada postor | Lote |
|---|---|---|
| Inventario de Alcance 1 y 2 | 38 sitios, 3 informes | 1 |
| Inventario de Alcance 3 | 5 categorías (1, 3, 5, 6, 7 según lo propuesto), 3 informes | 1 |
| Datos de proveedores | Los principales 60 proveedores por gasto, 3 informes | 1 |
| Software de contabilidad de carbono | 3 años, evidencia que un auditor puede verificar | 1 |
| Presentación ante CARB | 3 informes | 1 |
| Un recálculo del año base | Una instancia si los cambios de método superan 5% | 1 |
| Aseguramiento limitado, Alcances 1 y 2 | 3 informes, independientes del Lote 1 | 2 |
| Informe de la SB 261 e informe de la CSRD | Cotizado, no ejercido | Opción |
Su equipo aprueba la lista antes de contactar a nadie, y nadie ve el precio de otra firma ni sus tarifas actuales.
Las partidas que nadie adeuda se eliminan, las partidas omitidas se incorporan con la tarifa del propio oferente o con la más baja de la planilla, y la base de cada cifra permanece registrada.
| Tres informes | Oferta A: el proveedor actual | Oferta B: boutique | Oferta C: especialista |
|---|---|---|---|
| Inventario de Alcance 1 y 2 | $182,400 | $102,600 | $136,800 |
| Inventario de Alcance 3 | $255,000 | $142,500 | $180,000 |
| Datos de proveedores | $117,000 | $136,800 | $81,000 |
| Software | $216,000 | $180,000 | $180,000 |
| Presentación ante CARB | $45,000 | $24,000 | $30,000 |
| Un recálculo | Incluido | $54,000 | Incluido |
| Nivelado en la hoja | $815,400 | $639,900 | $607,800 |
| Según cotización | $1,467,400 | $183,600 | $607,800 |
| Aseguramiento propio, trasladado | −$204,000 | — | — |
| Informe CSRD, no exigible | −$344,000 | — | — |
| Informe de la SB 261, en pausa | −$104,000 | — | — |
| Excluido, incorporado en el precio | — | +$456,300 | — |
Oferta A: el proveedor actual
Oferta B: boutique
Oferta C: especialista
Bases: Alcance 1 y 2 en 38 sitios × $1,600, $900 y $1,200 por sitio al año × 3. Alcance 3 a $17,000, $9,500 y $12,000 por categoría al año; la Oferta B cotizó 2 categorías, y las otras 3 se incorporan a su tarifa. Datos de proveedores en 60 proveedores × $650 y $450 al año × 3; la Oferta B deja esto en manos de su equipo, 60 × 8 horas × $95 × 3. Software a $72,000 y $60,000 al año; la Oferta B no tiene ninguno, por lo que se incluye el más bajo del cuadro comparativo. Presentación de informes a $15,000, $8,000 y $10,000 al año. El recálculo de la Oferta B es de 240 horas × $225. El aseguramiento de la Oferta A es de $68,000 al año × 3, su informe CSRD $140,000 por doble materialidad más $68,000 al año × 3, y su informe SB 261 $52,000 × 2.
Dos firmas ofertan por el mismo alcance, con 2030 cotizado como opción, y la división de aseguramiento de la Oferta A sigue siendo elegible solo si la Oferta A no gana el Lote 1.
| Lote 2, tres informes | Firma X: firma de contadores públicos certificados (CPA) | Firma Y: organismo de verificación |
|---|---|---|
| Estándar | AICPA AT-C 210 | ISO 14064-3:2019, acreditado |
| Horas al año | 260 | 220 |
| Tarifa | $285 | $225 |
| Tres informes | $222,300 | $148,500 |
| Aseguramiento razonable para 2030, opción | 420 horas, $119,700 | 360 horas, $81,000 |
| Paso del comité de auditoría | Aprobación previa, ya que audita los estados financieros | Revisa la respuesta sobre independencia |
Las horas y tarifas corresponden a las del ejemplo. La respuesta por escrito de la Firma Y muestra que no ha realizado trabajos previos para esta empresa en cinco años, y la de la Firma X no muestra trabajos de inventario, por lo que ambas pueden firmar. Las opciones se sitúan cerca de la relación estimada del SEC de razonable a limitada, y asumen los controles en el software ganador, motivo por el cual el Lote 1 se adjudica primero.
El cuadro comparativo se envía a las cuatro mesas con la hoja de cálculo de respaldo, y la SB 261 y la CSRD permanecen valoradas y no ejecutadas.
Su equipo adjudica. Zinit registra la adjudicación, el cuadro comparativo nivelado y las respuestas de cada empresa.
PUNTOS DE REFERENCIA VERIFICADOS
| Categoría / Palanca | Rango de ahorro |
|---|---|
| Asesoría y consultoría en sostenibilidad | 15-25% |
| Servicios de aseguramiento e informes ESG | 12-20% |
| Plataformas de contabilidad de carbono | 15-25% |
| Auditoría de sostenibilidad de la cadena de suministro | 12-22% |
| Asesoría en energía renovable y estructuración de PPA | 10-18% |
Por lo general, una empresa de cualquier tamaño compra en varias de estas filas, y algunas firmas aparecen en más de una, lo que plantea la cuestión de la independencia bajo otra forma. Los especialistas cercanos a sus centros y a su sector se invitan desde la base de datos, por lo que no figuran aquí por su nombre.
aseguramiento limitado y razonable sobre emisiones, de firmas de CPA y organismos de verificación


inventarios, estrategia, informes de riesgos y soporte a programas
software que alberga el inventario y sus evidencias
cuadros de mando de proveedores, cuestionarios y auditorías in situ

dónde se emite y se cancela un crédito, y quién lo califica

Proveedores consolidados en cada categoría, presentados a modo ilustrativo del mercado, no como una lista de clientes o socios de Zinit.
El resultado de un cliente minero a lo largo de sus recientes RFPs y la fila de logotipos de la página de inicio, ambos tal como los muestra el resto del sitio.
Más de 12% ahorrados en 28 RFPs recientes
Recientes RFPs de un cliente del sector minero, en todas sus categorías. El cliente se mantiene en el anonimato.
RFPs publicadas por


Tal como se muestra en la página de inicio.
Zinit está financiado por los proveedores y es gratuito para los compradores: solo el proveedor que su equipo seleccione como ganador paga una comisión, los postores no seleccionados no pagan nada y no se adeuda nada hasta que usted adjudique. Las tasas de comisión se publican abiertamente en nuestro sitio, y dado que la tarifa está vinculada a la adjudicación que realiza su equipo y no a quién compite, Zinit percibe lo mismo independientemente del proveedor cualificado que elija.
Puede hacerlo, razón por la cual la tabla comparativa de ofertas coteja cada oferta en una sola hoja, de modo que todo lo que un postor haya integrado se refleje en su cifra. También es un importe reducido, ya que según la tabla de tarifas en las condiciones de servicio de Zinit (English) una adjudicación del tamaño de la Oferta C de $607,800 conlleva una tarifa fija de $1,875 más el 0.125% del volumen de RFP, cerca de $2,600 en una ocasión, o cerca de $880 por informe a lo largo de sus tres informes. Si su director financiero prefiere excluirlo por completo de las ofertas, las mismas condiciones permiten que el comprador opte por asumir la tarifa cuando se publique el RFP.
Es posible que no pueda hacerlo, así que revise este punto con su asesor legal. El artículo 5061 del Código de Negocios y Profesiones de California establece que una persona dedicada a la contabilidad pública no debe pagar honorarios ni comisiones para conseguir un cliente, y el Código de la AICPA exige que el miembro que pague una comisión por recomendación se lo comunique al cliente. La vía más transparente en un lote de aseguramiento es la opción contemplada en las condiciones, en la que el comprador asume la tarifa cuando se publica la RFP, de modo que ningún licitador tenga que pagar nada para resultar adjudicatario.
No, esa es una decisión de su asesoría jurídica. Zinit establece la prueba y la fecha de cada norma en función de los números que usted le proporcione, junto con la fecha en que los leyó, y su asesoría jurídica corrige la planilla antes de que cualquier firma la vea.
Solo se incluye en la invitación lo que su equipo aprueba. Los datos de su inventario, las tarifas vigentes, las ofertas de otras firmas y todo lo que la asesoría jurídica marque como confidencial o protegido por secreto profesional permanecen en su equipo, y los postores ven el mismo desglose de partidas. Su equipo de seguridad querrá los detalles de almacenamiento y retención por escrito, así que plantéenoslo durante la demostración y háganos responder por ello.
Zinit gestiona el evento de abastecimiento para las empresas que adquieren este trabajo. No afirma poseer licencias de aseguramiento o de intermediario, no retiene, vende ni retira créditos, y no le indica qué declaraciones puede realizar.
Puede presentar una oferta como cualquier otro participante, y su comité de auditoría debe preaprobar el servicio. Someterlo a licitación proporciona al comité un precio y una segunda lectura del alcance, y si su auditor sigue siendo la mejor opción, su equipo puede adjudicar el contrato con total certeza.
Es de esperar que así sea, ya que la normativa sigue en fase de propuesta. La hoja cotiza cada línea según una base establecida, como una tarifa por categoría de Alcance 3, por lo que un cambio en la lista de categorías recalcula el precio con la tarifa que ya figura en la pestaña y no constituye una nueva negociación. Su asesoría jurídica decide qué significa el cambio y su equipo decide si lo adopta.
A veces, y depende del personal del que disponga su equipo. En el ejemplo gana una oferta liderada por una plataforma, y con su propia plataforma y analistas ya disponibles gana la consultora especializada; la pestaña muestra ambas opciones.
Algunas no lo harán, y su equipo verá quiénes declinaron y qué dijeron. Una firma con una relación prolongada puede resistirse a una comparación estructurada, por lo que la invitación indica claramente que la credibilidad del asesor y los profesionales asignados se evalúan junto con el precio.
Aún no, y preferimos ser transparentes. Los resultados que podemos mostrar provienen de otras categorías, por lo que la forma justa de probar esto es con un solo lote, como la verificación de su próximo informe, antes de pasar a algo más grande.
Traiga la propuesta, su lista de entidades y lo que haya utilizado en su último informe. Zinit elabora su planilla, gestiona los lotes y nivela las ofertas a lo largo de tres informes, con su equipo dirigiendo y aprobando cada paso.
Los títulos de los documentos fuente se muestran en su inglés original; las notas a continuación explican lo que respalda cada fuente.