Élaboration et reporting
Inventaire des Scopes 1, 2 et 3, données fournisseurs, dépôt réglementaire et logiciel de comptabilité carbone si votre équipe n'en possède aucun.
Cabinets de conseil, spécialistes, plateformes de services
Avant de partir
Un e-mail percutant sur les marchés des achats — ce qui a bougé, pourquoi c'est important, et ce qu'il faut faire. Quotidien ou hebdomadaire. Désabonnez-vous à tout moment.
Zinit Catégories Durabilité et ESG
Achats Durabilité et ESG
La Californie, Bruxelles et la SEC ont chacune évolué depuis la rédaction de la plupart de ces propositions, si bien que celle qui se trouve sur votre bureau peut chiffrer un rapport que vous ne devez plus et omettre l'audit d'assurance dont vous avez besoin. Les agents AI de Zinit analysent chaque offre sur une grille unique de vos propres obligations, par entité juridique et par année, et ils séparent l'entreprise qui établit votre bilan carbone de celle qui le certifie, afin que votre équipe attribue le contrat pour les prestations dont elle a réellement besoin.
Les obligations d'une entreprise, consultées le November 6, 2026
Un fabricant américain de produits de construction : chiffre d'affaires de $2.18B (le plus faible de ses deux derniers exercices), $210M de ventes en Californie, €142M de chiffre d'affaires dans l'UE via une filiale néerlandaise de 410 personnes, coté à New York.
| Règle et son critère d'application | Lectures |
|---|---|
| California SB 253, Scopes 1 et 2Plus de $1B de chiffre d'affaires et exerçant des activités en Californie | DûPremier rapport le November 10, 2026 |
| California SB 253, Scope 3Le même critère | Dû à partir de 2027Cinq catégories proposées jusqu'à présent |
| California SB 261, rapport sur les risques climatiquesPlus de $500M de chiffre d'affaires et exerçant une activité en Californie | En suspensSuspendu par la Cour d'appel du neuvième circuit dans l'attente du recours |
| CSRD de l'UE, telle que modifiée en February 2026Plus de €450M de chiffre d'affaires dans l'UE, plus une filiale ou une succursale dans l'UE de plus de €200M | Non exigibleLe chiffre d'affaires de €142M et l'effectif de 410 salariés sont tous deux inférieurs aux seuils des critères |
| Réglementations climatiques de la SECUne société cotée | Pas en vigueurSuspendu depuis April 2024, abrogation proposée en June 2026 |
| AB 1305 de CalifornieAcheter des compensations ou revendiquer la neutralité carbone en Californie | Si revendiquéPublication sur le site Web, actualisée chaque année |
Un périmètre rédigé en 2024 reposait sur les règles de la SEC, les seuils initiaux de la CSRD et un rapport sur les risques en Californie prévu en January 2026, or chacun de ces éléments a évolué. La Californie a fixé son premier rapport sur les émissions à November 10, 2026 ; la première étape de sourcing dans cette catégorie consiste donc à examiner le calendrier applicable à vos propres entités juridiques.
L'atelier March 2026 du CARB a fourni le seul chiffre public par entreprise auquel un directeur financier peut comparer une proposition. Les équipes l'ont adapté du processus réglementaire de la SEC, incluant une enquête auprès de 39 entreprises, et ont déclaré en juillet que certains intervenants le jugeaient trop bas pour le Scope 3 et l'assurance, tandis que d'autres le jugeaient trop élevé ; il convient donc de le considérer comme un point de référence et de laisser les offres déterminer le prix.
En moyenne sur trois ans pour l'ensemble de ses options de Scope 3, le personnel évalue le montant annuel entre $135,083 et $152,352, la première année se situant entre $167,102 et $191,391.
L'enquête sous-jacente est celle d'ERM, menée auprès de 39 émetteurs début 2022, et la publication de la SEC fait état de moyennes de $237,000 par an pour l'analyse et la communication sur les GES et de $82,000 pour l'assurance et les audits, ce qui constitue une référence haute utile.
Un repère public supplémentaire pour la ligne conseil : sur les grilles tarifaires de la GSA, les 11 catégories professionnelles incluant la durabilité dans leur intitulé affichent des taux plafonds allant de $88.20 à $219.04 de l'heure, avec une médiane de $139.18, consultée le November 6, 2026. Un plafond sur les marchés publics fédéraux étant inférieur à la plupart des grilles tarifaires commerciales, servez-vous-en pour demander ce que finance cet écart.
Chacun correspond au total harmonisé d'une offre majoré du lot d'assurance, sur trois rapports. L'offre C, avec 38 sites et le logiciel, se situe à 1.77 fois le chiffre du CARB et en dessous des $319,000 par an totalisés par ces deux moyennes ERM ; c'est précisément cet écart qu'il convient de demander à chaque soumissionnaire d'expliquer.
La consolidation des dépenses est le premier levier dans la plupart des catégories, et dans celle-ci, elle se heurte à la réglementation. Le SB 253 exige un prestataire d'assurance tiers indépendant, et les équipes de la CARB proposent d'interpréter l'indépendance à travers la norme appliquée à la mission. Ainsi, la proposition qui regroupe l'élaboration et l'assurance peut sembler la plus économique, tout en vous obligeant à recruter et à rapprocher un second cabinet dès qu'elle est examinée de près.
Inventaire des Scopes 1, 2 et 3, données fournisseurs, dépôt réglementaire et logiciel de comptabilité carbone si votre équipe n'en possède aucun.
Cabinets de conseil, spécialistes, plateformes de services
Assurance limitée sur les scopes 1 et 2 à partir de 2027, avec une assurance raisonnable à partir de 2030 tarifée en option. L'acheteur prend en charge les frais sur ce lot, selon le choix prévu dans les conditions, de sorte qu'aucun soumissionnaire ne paie pour remporter le contrat.
Cabinets d'expertise comptable, organismes de vérification
Le rapport sur les risques selon la SB 261 et un rapport CSRD, chacun tarifé et laissé sans suite jusqu'à ce qu'une réglementation ou un client ne l'exige.
L'attributaire du lot 1, ou une offre distincte
Le Mandatory Reporting Regulation du CARB est un programme distinct du SB 253, et sa règle relative aux vérificateurs constitue la liste publiée la plus claire de ce qui compromet leur indépendance. Il considère le conflit d'intérêts comme élevé si un membre de l'équipe a réalisé l'une de ces prestations pour l'entreprise au cours des cinq années précédentes :
Demandez à chaque soumissionnaire du lot 2 de répondre par écrit à cette liste, quelle que soit la norme selon laquelle il opère, car un cabinet contraint de se retirer au dixième mois représente le retard que cette catégorie dissimule.
La proposition de publication 2022 de la SEC estimait le coût annuel entre $75,000 et $145,000 pour une assurance limitée chez un grand déclarant accéléré (médiane : $110,000), et entre $115,000 et $235,000 pour une assurance raisonnable (médiane : $175,000), tout en avertissant que l'assurance sur les émissions peut différer du travail d'audit financier sur lequel ces chiffres ont été établis. Le CARB continuait de demander aux entreprises le coût de cette différence en août et September 2026 ; la méthode équitable pour l'anticiper consiste donc à demander à chaque soumissionnaire du Lot 2 de chiffrer 2030 en option dès maintenant.
Si le commissaire aux comptes de vos états financiers soumissionne, votre comité d'audit doit pré-approuver cette prestation en vertu du Règlement S-X, et il évalue les autres travaux de ce cabinet. Les cabinets d'audit ont réalisé 59% des missions d'assurance de durabilité dans le monde en 2024, selon le décompte de l'IFAC ; les deux types de cabinets ont donc toute leur place sur la liste.
La loi SB 253 autorise les moyennes sectorielles et les données de substitution ; une estimation basée sur les dépenses est donc légale et souvent judicieuse la première année. Les deux prix cessent d'être comparables lorsque l'un inclut des données que votre équipe devrait autrement rechercher ainsi qu'une piste d'audit vérifiable par un auditeur d'assurance, et que l'autre ne les inclut pas.
| Maintenir constant | Offre A | Offre B | Offre C |
|---|---|---|---|
| Périmètre | Contrôle opérationnel | Non précisé | Contrôle opérationnel |
| Catégories du Scope 3 | 1, 3, 5, 6, 7 | 1 et 6 | 1, 3, 5, 6, 7 |
| Méthode dans la catégorie 1 | Hybride, données de 60 fournisseurs | Basé uniquement sur les dépenses | Hybride, données de 60 fournisseurs |
| Facteurs d'émission | Désigné, avec le millésime | Cahier de travail du consultant | Désigné, avec le millésime |
| Qui relance les fournisseurs | Le cabinet | Votre équipe, 8 heures par fournisseur | Le cabinet |
| Éléments probants qu'un organisme de vérification peut contrôler | Dans le logiciel | Non inclus dans l'offre | Dans le logiciel |
| Rapports couverts | 3 | 3 | 3 |
| Recalcul | Inclus | 240 heures à $225, en supplément | Inclus |
Peu de plateformes publient leurs tarifs, les données des acheteurs constituent donc la meilleure référence. Vendr rapporte un montant médian pour les acheteurs de Watershed de $70,031 par an, allant de $20,619 à $158,138, consulté le November 6, 2026, et un avis d'un groupe de musées britannique December 2025 pour un logiciel de comptabilité carbone avec piste d'audit et conseil affichait une valeur de contrat de £90,000. Les $60,000 et $72,000 par an de l'exemple se situent autour de cette médiane, et la question à poser porte sur ce que chaque montant comprend.
Le personnel du CARB propose de considérer votre premier rapport comme l'année de référence et de recalculer les années antérieures lorsque des changements méthodologiques modifient le total de plus de 5%. Dans cet inventaire, faire passer la catégorie 1 des données de dépenses aux données fournisseurs produit exactement cet effet.
62,000 tonnes déplacées sur 797,000 tonnes représentent 7.8%, soit au-delà du seuil de 5% ; chaque année antérieure est donc recalculée et présentée à nouveau. L'Offre B chiffre cela à 240 heures et $225, soit $54,000, et la facture augmente avec chaque année déjà déclarée.
Même le Scope 2 comporte une ligne à corriger. Les directives du CARB indiquent que EPA n'a pas publié eGRID 2024 selon son calendrier habituel et vous autorise à utiliser eGRID 2023 ou un jeu de données Cornerstone conçu à partir du code de EPA, de sorte que chaque offre précise ce qu'elle a utilisé.
Les tonnages de ces trois lots se lisent de la même manière sur un bon de commande et appuient des allégations très différentes. Chaque ligne correspond à un élément qu'un acheteur peut vérifier sur le registre ou sur le site web du vendeur, et la loi AB 1305 de Californie impose désormais d'en publier la plupart sur votre propre site web dès lors que vous revendiquez la neutralité carbone ou le zéro émission nette grâce à eux. Le personnel du CARB propose également que les crédits soient déclarés séparément des Scopes 1, 2 et 3, de sorte qu'aucun d'entre eux ne vienne réduire le chiffre de l'inventaire.
| Lot 1 | Lot 2 | Lot 3 | |
|---|---|---|---|
| Type de projet | Éolien raccordé au réseau | Reboisement | Biochar |
| Élimination ou évitement | Émissions évitées | Élimination | Élimination |
| Méthodologie | ACM0002, énergies renouvelables raccordées au réseau | VM0047, reboisement | Biochar aux États-Unis et au Canada |
| En vertu des Core Carbon Principles | Ne répond pas aux exigences | Approuvé par le CCP | Approuvé par le CCP |
| Millésime | 2019 | 2024 | 2025 |
| Durabilité indiquée par le vendeur | Non applicable | 40 ans, avec une marge de sécurité | Plus de 100 ans |
| Registre d'annulation | Plage de numéros de série, à votre nom | Plage de numéros de série, à votre nom | Plage de numéros de série, à votre nom |
| Prix moyen publié par tonne | $1.65 | $24.00 | $164.00 |
| 10,000 tonnes | $16,500 | $240,000 | $1,640,000 |
Chaque prix correspond à une moyenne publiée : les énergies renouvelables de Sylvera des millésimes 2018 et 2019 à $1.65 et le reboisement du millésime 2024 à $24.00, tous deux en Q3 2026, et sa moyenne 2025 pour le biochar à $164.00. L'Integrity Council signale des crédits labellisés CCP avec une prime d'environ 25%, d'après les données de ClearBlue Markets et de Calyx Global.
Les achats pilotent la consultation, et quatre autres services peuvent l'interrompre, chacun pour un motif auquel un prix ne saurait répondre.
Peut opposer son veto
Le retient lorsque
Une déclaration réglementaire, une allégation sur un site web ou un achat de compensation va au-delà des preuves disponibles, ou la feuille de calcul interprète une règle différemment du service juridique.
Souhaite voir
La feuille elle-même, chaque règle avec sa date et son statut, et chaque déclaration publique associée au justificatif correspondant.
Peut opposer son veto
Le retient lorsque
L'auditeur financier figure parmi les soumissionnaires, car le comité doit pré-approuver la prestation, faute de quoi un cabinet de vérification indépendante examinerait des travaux qu'il a lui-même élaborés.
Souhaite voir
La déclaration d'indépendance de chaque cabinet, ses interventions antérieures pour votre compte sur cinq ans et ses honoraires, présentés côte à côte dans un seul dossier.
Peut opposer son veto
Le retient lorsque
La méthodologie ne passera pas le cap de la deuxième année : un périmètre que personne n'a formalisé par écrit, des facteurs d'émission que personne ne peut identifier ou un programme fournisseurs que l'entreprise n'exécutera pas.
Souhaite voir
Méthode par catégorie de Scope 3, sources et millésimes des facteurs d'émission, modalités de tarification des recalculs et identité des intervenants désignés.
Signe
Le retient lorsque
Le montant total évolue après l'attribution, ou les données d'émissions se situent en dehors des contrôles reconnus par la finance, ce qui prend d'autant plus d'importance dès lors que l'assurance raisonnable s'appliquera en 2030.
Souhaite voir
Trois rapports harmonisés par lot, le prix de chaque option et les répercussions en cas de modification de la réglementation par le CARB.
Une base de données de plus de 103M fournisseurs et entreprises, des agents AI qui élaborent la feuille de calcul et gèrent les appels d'offres, ainsi que des professionnels des achats qui travaillent aux côtés de votre équipe.
Zinit analyse vos propositions et contrats actuels ainsi que le chiffre d'affaires, les ventes et les effectifs que vous lui fournissez par entité juridique, et présente les critères, la date et le statut de chaque règle sous forme de feuille de calcul, avec sa date de lecture. Votre service juridique apporte les corrections nécessaires, car déterminer si une règle s'applique relève de sa compétence, et personne n'est invité avant la validation de votre équipe.
Une feuille tarifée pour chaque offre
Le développement, les logiciels et l'assurance font l'objet d'appels d'offres distincts, chacun comportant les mêmes lignes. Le prestataire sortant et les cabinets approuvés par votre équipe sont invités, sélectionnés à partir d'une base de données de plus de 103M fournisseurs et entreprises, et chaque soumissionnaire pour l'assurance répond par écrit sur son indépendance et ses travaux antérieurs pour votre compte.
Un champ que votre comité d'audit peut analyser
Le premier RFP est rédigé en moins d'une heure, puis votre équipe en définit le périmètre ; les offres prennent le temps nécessaire. Chaque proposition est intégrée à la grille d'analyse : une ligne dont personne n'est redevable est retirée, une ligne omise est chiffrée, et votre équipe identifie la provenance de chaque montant avant de procéder à l'attribution.
Trois rapports pour un seul total
Parfois, le prestataire sortant reste le bon cabinet, et votre équipe renouvelle alors le contrat au prix fixé par les offres. Zinit ne fournit pas de services d'assurance, ne précise pas si une loi s'applique, ne vous conseille pas sur vos déclarations, et ne détient, ne vend ni n'annule de crédits, tandis que votre équipe supervise et valide chaque étape.
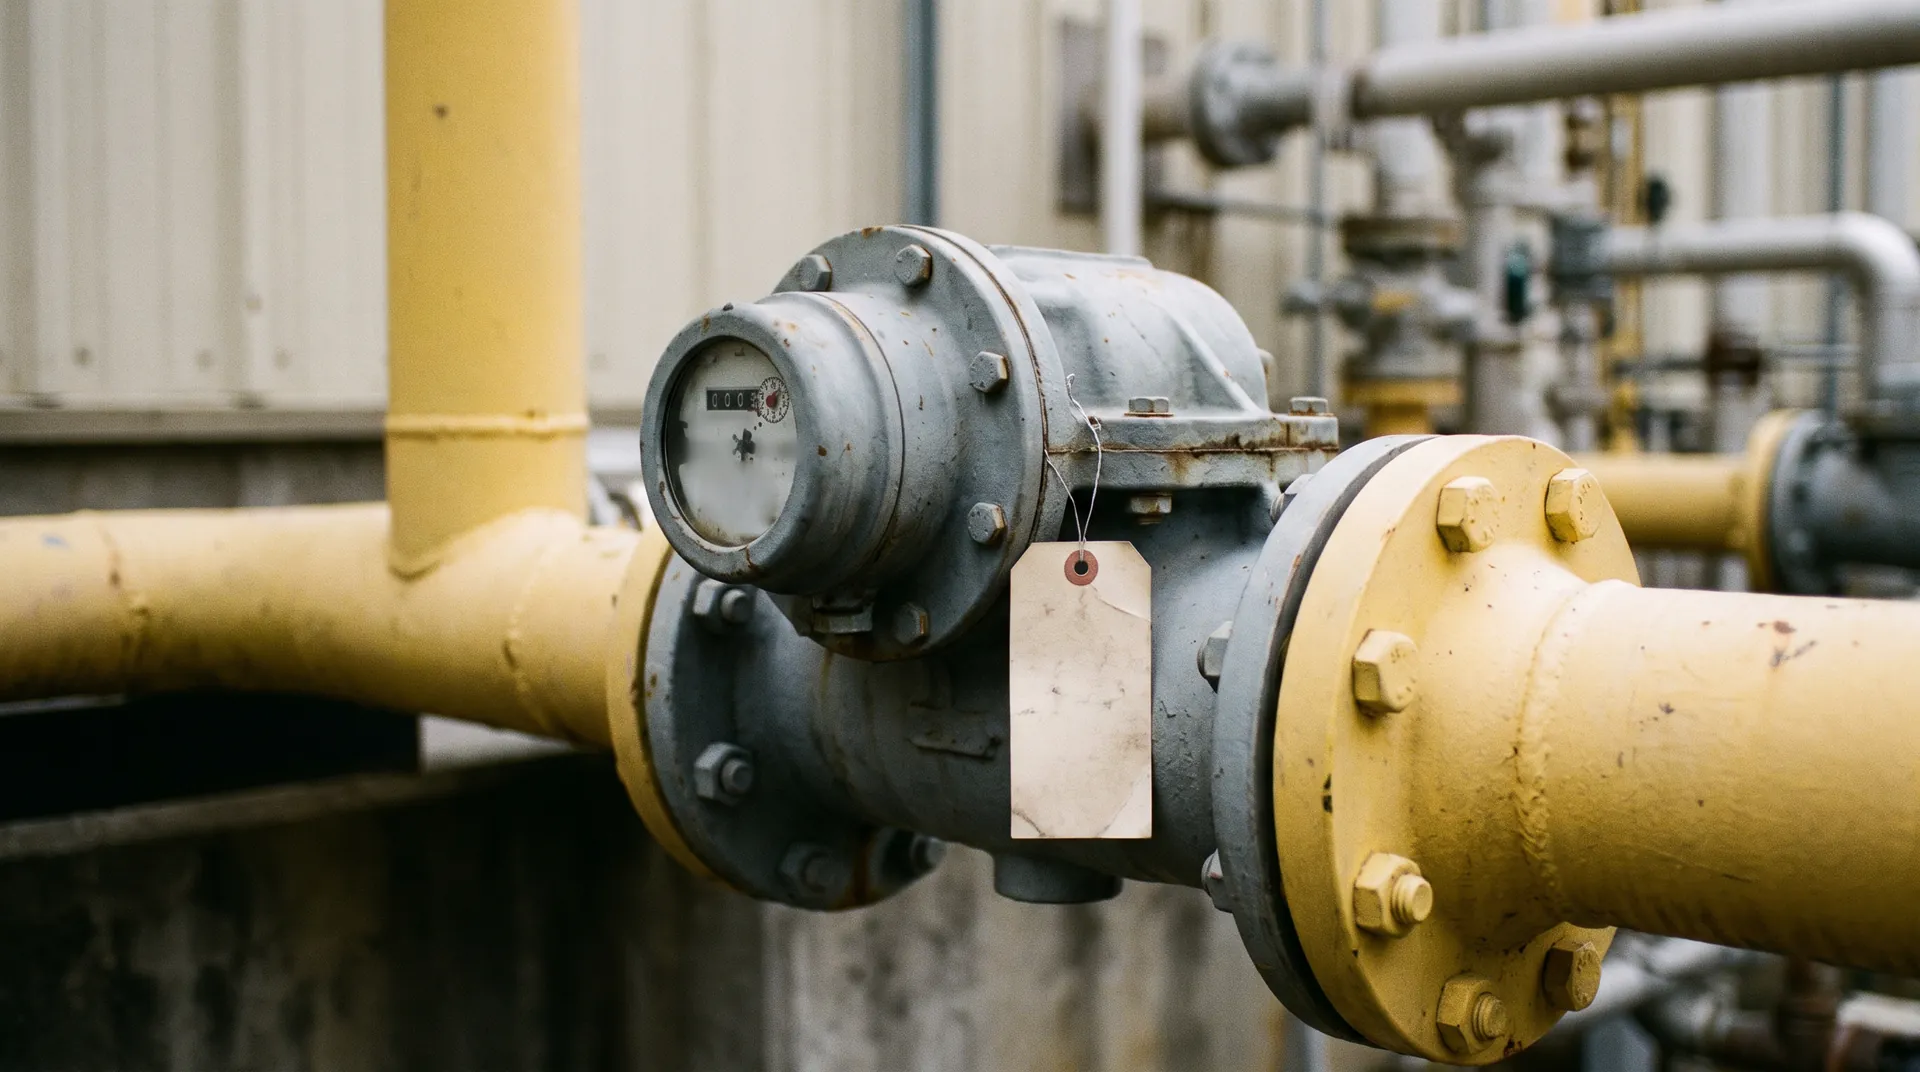
Chaque chiffre du Scope 1 provient d'un compteur comme celui-ci, et l'auditeur demandera qui l'a relevé, à quand remonte son dernier étalonnage et où ce registre est conservé.
L'exemple détaillé
Chaque chiffre de cet onglet affiche sa base de calcul.
Le CARB évalue le chiffre d'affaires et l'exercice de l'activité au niveau de chaque entité individuelle, sur le plus faible des deux derniers exercices fiscaux ; le montant global du groupe n'est donc pas le bon point de départ. Pour cette entreprise :
Chaque soumissionnaire tarifie ces lignes pour les rapports dus en 2027, 2028 et 2029, afin que trois cabinets cessent de répondre à trois questions distinctes.
| Ligne | Base tarifaire pour chaque soumissionnaire | Lot |
|---|---|---|
| Inventaire des Scopes 1 et 2 | 38 sites, 3 rapports | 1 |
| Inventaire Scope 3 | 5 catégories (1, 3, 5, 6, 7 telles que proposées), 3 rapports | 1 |
| Données fournisseurs | Top 60 des fournisseurs par dépenses, 3 rapports | 1 |
| Logiciel de comptabilité carbone | 3 ans, des éléments probants qu'un auditeur d'assurance peut vérifier | 1 |
| Dépôt auprès de la CARB | 3 rapports | 1 |
| Un recalcul de l'année de référence | Un cas si les changements méthodologiques dépassent 5% | 1 |
| Assurance modérée, Scopes 1 et 2 | 3 rapports, indépendants du Lot 1 | 2 |
| Rapport SB 261 et rapport CSRD | Tarifié, non exercé | Option |
Votre équipe valide la liste avant toute prise de contact, et personne n'a accès aux prix d'un autre cabinet ni à vos tarifs actuels.
Les lignes que personne ne doit sont retirées, les lignes omises sont intégrées au tarif propre du soumissionnaire ou au plus bas du tableau, et la base de chaque chiffre reste affichée.
| Trois rapports | Offre A : le prestataire en place | Offre B : cabinet spécialisé | Offre C : spécialiste |
|---|---|---|---|
| Inventaire des Scopes 1 et 2 | $182,400 | $102,600 | $136,800 |
| Inventaire Scope 3 | $255,000 | $142,500 | $180,000 |
| Données fournisseurs | $117,000 | $136,800 | $81,000 |
| Logiciel | $216,000 | $180,000 | $180,000 |
| Dépôt auprès de la CARB | $45,000 | $24,000 | $30,000 |
| Un recalcul | Inclus | $54,000 | Inclus |
| Harmonisé sur la feuille | $815,400 | $639,900 | $607,800 |
| Selon le devis | $1,467,400 | $183,600 | $607,800 |
| Propre vérification, reportée | −$204,000 | — | — |
| Rapport CSRD, non exigible | −$344,000 | — | — |
| rapport SB 261, en attente | −$104,000 | — | — |
| Exclus, inclus dans le prix | — | +$456,300 | — |
Offre A : le prestataire en place
Offre B : cabinet spécialisé
Offre C : spécialiste
Bases : Scope 1 et 2 sur 38 sites × $1,600, $900 et $1,200 par site et par an × 3. Scope 3 à $17,000, $9,500 et $12,000 par catégorie et par an ; l'offre B a tarifé 2 catégories, et les 3 autres sont intégrées à son tarif. Données fournisseurs auprès de 60 fournisseurs × $650 et $450 par an × 3 ; l'offre B laisse cette tâche à votre équipe, 60 × 8 heures × $95 × 3. Logiciel à $72,000 et $60,000 par an ; l'offre B n'en ayant aucun, le tarif le plus bas de l'onglet est appliqué. Dépôt à $15,000, $8,000 et $10,000 par an. Le recalcul de l'offre B représente 240 heures × $225. L'assurance de l'offre A s'élève à $68,000 par an × 3, son rapport CSRD à $140,000 pour la double matérialité plus $68,000 par an × 3, et son rapport SB 261 à $52,000 × 2.
Deux cabinets soumissionnent sur le même périmètre, avec 2030 tarifé en option, et la branche assurance de l'Offre A ne reste éligible que si l'Offre A ne remporte pas le Lot 1.
| Lot 2, trois rapports | Cabinet X : cabinet d'expertise comptable (CPA) | Entreprise Y : organisme de vérification |
|---|---|---|
| Norme | AICPA AT-C 210 | ISO 14064-3:2019, accrédité |
| Heures par an | 260 | 220 |
| Taux | $285 | $225 |
| Trois rapports | $222,300 | $148,500 |
| Assurance raisonnable 2030, option | 420 heures, $119,700 | 360 heures, $81,000 |
| Étape du comité d'audit | Approbation préalable, puisqu'il audite les états financiers | Prend connaissance de la réponse sur l'indépendance |
Les heures et les taux sont ceux de l'exemple. La réponse écrite du cabinet Y n'indique aucun travail antérieur pour cette entreprise depuis cinq ans, et celle du cabinet X n'indique aucun travail d'inventaire, de sorte que les deux peuvent signer. Les options se situent près du ratio estimé par SEC entre assurance raisonnable et limitée, et supposent les contrôles dans le logiciel retenu, c'est pourquoi le lot 1 est attribué en premier.
L'onglet est transmis aux quatre pôles avec la feuille en annexe, et les options SB 261 et CSRD restent chiffrées mais non exercées.
Votre équipe procède à l'attribution. Zinit enregistre l'attribution, l'onglet harmonisé et les réponses de chaque cabinet.
RÉFÉRENTIELS VÉRIFIÉS
| Catégorie / Levier | Fourchette d'économies |
|---|---|
| Conseil et accompagnement en développement durable | 15-25% |
| Services de reporting ESG et d'assurance | 12-20% |
| Plateformes de comptabilité carbone | 15-25% |
| Audit de la durabilité de la chaîne d'approvisionnement | 12-22% |
| Conseil en énergies renouvelables et structuration de PPA | 10-18% |
Une entreprise, quelle que soit sa taille, s'approvisionne généralement auprès de plusieurs de ces lignes, et certains cabinets apparaissent dans plus d'une, ce qui pose la question de l'indépendance sous une autre forme. Les spécialistes proches de vos sites et de votre secteur sont invités depuis la base de données, ils n'apparaissent donc pas ici nommément.
assurance limitée et raisonnable sur les émissions, délivrée par des cabinets d'expertise comptable et des organismes de vérification


bilans d'émissions, stratégie, rapports sur les risques et support de programme
logiciel qui conserve l'inventaire et ses justificatifs
tableaux de bord fournisseurs, questionnaires et audits de sites

où un crédit est émis et retiré, et qui l'évalue

Fournisseurs établis dans chaque catégorie, présentés pour illustrer le marché et non comme une liste de clients ou partenaires de Zinit.
Le résultat d'un client du secteur minier pour ses récents RFPs et la rangée de logos de la page d'accueil, tous deux tels qu'affichés sur le reste du site.
Plus de 12% d'économies réalisées sur 28 RFPs récents
Les récents RFPs d'un client du secteur minier, pour l'ensemble de ses catégories. Le nom du client n'est pas divulgué.
RFPs publiés par


Comme indiqué sur la page d'accueil.
Zinit est financé par les fournisseurs et gratuit pour les acheteurs : seul le fournisseur retenu par votre équipe paie une commission, les soumissionnaires non retenus ne paient rien, et rien n'est dû avant l'attribution. Les taux de commission sont publiés en toute transparence sur notre site, et comme les frais sont liés à l'attribution effectuée par votre équipe plutôt qu'aux participants en compétition, Zinit perçoit la même rémunération quel que soit le fournisseur qualifié que vous choisissez.
C'est possible, et c'est pourquoi le tableau de comparaison des offres regroupe chaque proposition sur une même feuille, afin que tout ce qu'un soumissionnaire a intégré apparaisse dans son chiffre. Il s'agit également d'un montant modeste, car sous le barème des frais figurant dans les conditions d'utilisation de Zinit (English), une attribution de la taille de l'offre C de $607,800 comporte des frais fixes de $1,875 plus 0.125% du volume de RFP, soit environ $2,600 en une fois, ou environ $880 par rapport sur ses trois rapports. Si votre directeur financier préfère exclure totalement ces frais des offres, les mêmes conditions permettent à l'acheteur de choisir de prendre en charge les frais lors de la publication du RFP.
Il se peut que cela ne soit pas possible ; examinez donc ce point avec votre conseiller juridique. L'article 5061 du California Business and Professions Code stipule qu'un professionnel de l'expertise comptable ne doit pas verser d'honoraires ou de commission pour obtenir un client, et le code de l'AICPA exige d'un membre qui verse une commission d'intermédiation qu'il la divulgue au client. La solution la plus transparente pour un lot d'assurance consiste à utiliser l'option prévue dans les conditions, où l'acheteur prend en charge les frais lors de la publication de la RFP, de sorte qu'aucun soumissionnaire ne paie quoi que ce soit pour remporter le contrat.
Non, cette décision appartient à votre conseil juridique. Zinit présente le test et la date de chaque règle par rapport aux chiffres que vous lui fournissez, avec la date à laquelle il les a analysés, et votre conseil juridique corrige la feuille avant qu'aucun cabinet ne la voie.
Seul ce que votre équipe approuve est inclus dans l'invitation. Vos données d'inventaire, vos honoraires actuels, les offres des autres cabinets et tout élément désigné comme confidentiel par le service juridique restent au sein de votre équipe, et les soumissionnaires voient la même grille de lignes. Votre équipe de sécurité souhaitera obtenir par écrit les détails concernant le stockage et la conservation : posez-nous la question lors de la démonstration et tenez-nous responsables de la réponse.
Zinit gère l'événement de sourcing pour les entreprises qui achètent ces prestations. Elle ne revendique aucune licence d'assurance ou de courtage, ne détient, ne vend ni n'annule de crédits, et ne vous dicte pas ce que vous pouvez déclarer.
Il peut soumissionner comme tout autre candidat, et votre comité d'audit doit préalablement approuver la prestation. La mise en concurrence permet au comité de disposer d'un prix et d'une seconde lecture du périmètre, et si votre auditeur reste la meilleure option, votre équipe peut lui attribuer le marché en toute connaissance de cause.
Attendez-vous à ce que ce soit le cas, car la réglementation n'est encore qu'au stade de proposition. La grille tarifaire valorise chaque ligne sur une base définie, telle qu'un tarif par catégorie du Scope 3, de sorte qu'une modification apportée à la liste des catégories est recalculée selon le tarif déjà indiqué dans l'onglet sans nécessiter de nouvelle négociation. Votre service juridique détermine l'impact de ce changement, et votre équipe décide de l'accepter ou non.
Parfois, et cela dépend des ressources internes que votre équipe peut mobiliser. Dans l'exemple, une offre portée par une plateforme l'emporte, tandis qu'avec votre propre plateforme et vos analystes déjà en place, c'est le cabinet spécialisé qui gagne, et l'onglet présente les deux cas de figure.
Certains refuseront, et votre équipe verra qui a décliné ainsi que leurs motifs. Un cabinet avec lequel vous entretenez une relation de longue date peut être réticent à une comparaison structurée ; l'invitation précise donc clairement que la crédibilité des conseillers et les intervenants désignés sont notés au même titre que le prix.
Pas encore, et nous préférons être transparents. Les résultats que nous pouvons présenter proviennent d'autres catégories ; la façon la plus juste de tester cela consiste donc à commencer par un seul lot, comme l'audit de certification de votre prochain rapport, avant de passer à plus grand.
Apportez la proposition, votre liste d'entités et tout ce qui a été utilisé dans votre dernier rapport. Zinit crée votre feuille de calcul, gère les lots et compare les offres sur trois rapports, votre équipe dirigeant et approuvant chaque étape.
Les titres des documents sources sont indiqués dans leur version originale en anglais ; les notes ci-dessous précisent ce que chaque source vient étayer.