Penyusunan dan pelaporan
Inventaris Cakupan 1, 2, dan 3, data pemasok, pelaporan, serta perangkat lunak akuntansi karbon jika tim Anda belum memilikinya.
Firma penasihat, spesialis, platform beserta layanannya
Sebelum Anda pergi
Satu email padat tentang pasar pengadaan — apa yang berubah, mengapa penting, dan apa yang perlu dilakukan. Harian atau mingguan. Berhenti kapan saja.
Zinit Kategori Keberlanjutan dan ESG
Pengadaan Keberlanjutan dan ESG
California, Brussels, dan SEC masing-masing telah memperbarui ketentuan sejak sebagian besar proposal ini disusun, sehingga proposal di meja Anda mungkin menetapkan harga untuk laporan yang tidak lagi wajib Anda serahkan dan melewatkan asurans yang sebenarnya Anda perlukan. Agen AI milik Zinit membaca setiap penawaran ke dalam satu lembar kewajiban Anda sendiri, berdasarkan entitas hukum dan tahun, serta memisahkan firma yang menyusun inventarisasi Anda dari firma yang mengesahkannya, sehingga tim Anda menetapkan pemenang untuk pekerjaan yang benar-benar dibutuhkan.
Kewajiban satu perusahaan, dibaca pada November 6, 2026
Produsen produk bangunan fiktif asal AS: pendapatan $2.18B (jumlah yang lebih kecil dari dua tahun terakhirnya), penjualan di California sebesar $210M, omzet di UE sebesar €142M melalui anak perusahaan di Belanda dengan 410 karyawan, terdaftar di bursa New York.
| Aturan dan pengujiannya | Bacaan |
|---|---|
| California SB 253, Cakupan 1 dan 2Pendapatan lebih dari $1B dan menjalankan bisnis di California | Wajib dilaporkanLaporan pertama November 10, 2026 |
| California SB 253, Cakupan 3Pengujian yang sama | Wajib dilaporkan mulai 2027Lima kategori yang diusulkan sejauh ini |
| California SB 261, laporan risiko iklimPendapatan di atas $500M dan menjalankan bisnis di California | DitundaDilarang melalui putusan sela oleh Ninth Circuit sambil menunggu banding |
| CSRD UE, sebagaimana diubah pada February 2026Omzet UE di atas €450M, ditambah anak perusahaan atau cabang di UE di atas €200M | Tidak diwajibkanOmzet €142M dan jumlah karyawan 410 berada di bawah ambang batas kedua pengujian |
| Aturan iklim SECPerusahaan terbuka | Belum berlakuDitangguhkan sejak April 2024, pencabutan diusulkan pada June 2026 |
| AB 1305 CaliforniaMembeli offset atau mengklaim net zero di California | Jika diklaimPengungkapan situs web, diperbarui setiap tahun |
Ruang lingkup yang disusun pada 2024 mengasumsikan aturan SEC, ambang batas awal CSRD, dan laporan risiko California yang jatuh tempo pada January 2026, dan masing-masing ketentuan tersebut kini telah berubah. California menetapkan laporan emisi pertamanya untuk November 10, 2026, sehingga langkah sourcing pertama dalam kategori ini adalah memeriksa kalender kepatuhan pada entitas legal Anda sendiri.
Lokakarya March 2026 CARB memberikan satu angka publik per perusahaan yang dapat dijadikan pembanding proposal oleh CFO. Staf mengadaptasinya dari pembuatan peraturan SEC, termasuk survei terhadap 39 korporasi, dan menyatakan pada bulan Juli bahwa beberapa pemberi tanggapan menyebutnya rendah pada Cakupan 3 dan assurance sementara yang lain menyebutnya tinggi, jadi perlakukan angka tersebut sebagai titik referensi dan biarkan penawaran menentukan harganya.
Dirata-ratakan selama tiga tahun di seluruh opsi Scope 3 miliknya, staf memperkirakan angka tahunannya sebesar $135,083 hingga $152,352, dengan tahun pertama sebesar $167,102 hingga $191,391.
Survei di balik laporan tersebut dilakukan oleh ERM terhadap 39 penerbit pada awal 2022, dan rilis SEC melaporkan rata-ratanya sebesar $237,000 per tahun untuk analisis dan pengungkapan GRK serta $82,000 untuk assurance dan audit, yang menjadikannya referensi batas atas yang berguna.
Satu lagi acuan publik untuk pos konsultasi: pada jadwal GSA, kategori tenaga kerja 11 dengan keberlanjutan dalam judulnya memiliki batas tarif tertinggi dari $88.20 hingga $219.04 per jam, dengan median $139.18, sebagaimana tercatat pada November 6, 2026. Batas atas pada pekerjaan federal lebih rendah daripada sebagian besar daftar tarif komersial, jadi manfaatkan ini untuk menanyakan nilai tambah apa yang didapat dari selisih harga tersebut.
Masing-masing merupakan total penawaran yang telah di-leveling ditambah lot asurans, selama tiga periode pelaporan. Penawaran C, dengan 38 lokasi dan perangkat lunak, berada pada 1.77 kali lipat angka CARB dan di bawah $319,000 per tahun dari total gabungan kedua rata-rata ERM tersebut, dan selisih itulah yang perlu dimintakan penjelasannya kepada setiap peserta tender.
Konsolidasi belanja adalah tuas pertama di sebagian besar kategori, dan dalam kategori ini hal tersebut berbenturan dengan regulasi. SB 253 mewajibkan penyedia asurans pihak ketiga yang independen, dan staf CARB mengusulkan penafsiran independensi berdasarkan standar yang digunakan dalam perikatan tersebut. Jadi, proposal yang menggabungkan penyusunan dan asurans bisa terlihat paling murah, namun tetap mengharuskan Anda merekrut dan merekonsiliasi firma kedua setelah seseorang menelaahnya secara mendalam.
Inventaris Cakupan 1, 2, dan 3, data pemasok, pelaporan, serta perangkat lunak akuntansi karbon jika tim Anda belum memilikinya.
Firma penasihat, spesialis, platform beserta layanannya
Asurans terbatas pada Cakupan 1 dan 2 mulai 2027, dengan asurans memadai mulai 2030 yang diberi harga sebagai opsi. Pembeli menanggung biaya pada lot ini berdasarkan ketentuan yang dipilih, sehingga tidak ada peserta tender yang membayar untuk menang.
Kantor Akuntan Publik (KAP), lembaga verifikasi
Laporan risiko SB 261 dan laporan CSRD, masing-masing telah ditetapkan harganya dan belum dieksekusi sampai ada peraturan atau pelanggan yang mewajibkannya.
Pemenang Lot 1, atau penawaran terpisah
Mandatory Reporting Regulation dari CARB merupakan program yang berbeda dari SB 253, dan aturannya bagi pihak pemverifikasi adalah daftar terpublikasi paling jelas mengenai apa saja yang menimbulkan kompromi independensi. Aturan tersebut menganggap potensi benturan kepentingan tinggi jika ada anggota tim yang melakukan salah satu hal berikut untuk perusahaan dalam lima tahun sebelumnya:
Minta setiap penawar Lot 2 untuk menjawab daftar tersebut secara tertulis, apa pun standar yang digunakannya, karena firma yang harus mengundurkan diri di bulan kesepuluh adalah bentuk penundaan yang tersembunyi dalam kategori ini.
Rilis usulan 2022 dari SEC mengestimasikan $75,000 hingga $145,000 per tahun untuk asurans terbatas pada pelapor berskala besar yang dipercepat, dengan median $110,000, dan $115,000 hingga $235,000 untuk asurans memadai, dengan median $175,000, serta memperingatkan bahwa asurans emisi dapat berbeda dari pekerjaan laporan keuangan yang menjadi dasar angka-angka tersebut. CARB masih menanyakan kepada perusahaan mengenai biaya selisih tersebut pada bulan Agustus dan September 2026, sehingga cara yang adil untuk mengetahuinya adalah dengan meminta setiap peserta lelang Lot 2 menetapkan harga 2030 sebagai opsi sekarang.
Jika auditor laporan keuangan Anda mengajukan penawaran, komite audit Anda harus menyetujui terlebih dahulu layanan tersebut berdasarkan Regulation S-X, dan mempertimbangkan pekerjaan lain dari firma tersebut. Firma audit melaksanakan 59% perikatan asurans keberlanjutan di seluruh dunia pada 2024, menurut penghitungan IFAC, sehingga kedua jenis firma tersebut layak dimasukkan ke dalam daftar.
SB 253 mengizinkan data rata-rata industri dan data proksi, sehingga estimasi berbasis pengeluaran sah secara hukum dan sering kali masuk akal pada tahun pertama. Kedua harga tersebut tidak lagi dapat diperbandingkan ketika salah satunya menyertakan data yang jika tidak ada harus dicari sendiri oleh tim Anda serta jejak bukti yang dapat diuji oleh pemverifikasi asurans, sementara yang lain tidak.
| Pertahankan tetap konstan | Penawaran A | Penawaran B | Penawaran C |
|---|---|---|---|
| Batasan | Kendali operasional | Tidak dinyatakan | Kendali operasional |
| Kategori Cakupan 3 | 1, 3, 5, 6, 7 | 1 dan 6 | 1, 3, 5, 6, 7 |
| Metode dalam kategori 1 | Hibrida, data pemasok 60 | Hanya berbasis pengeluaran | Hibrida, data pemasok 60 |
| Faktor emisi | Diberi nama, lengkap dengan vintage | Buku kerja konsultan | Diberi nama, lengkap dengan vintage |
| Pihak yang menindaklanjuti pemasok | Firma tersebut | Tim Anda, masing-masing 8 jam | Firma tersebut |
| Bukti yang dapat diuji oleh pemberi asurans | Di dalam perangkat lunak | Tidak termasuk dalam penawaran | Di dalam perangkat lunak |
| Laporan yang dicakup | 3 | 3 | 3 |
| Penghitungan ulang | Termasuk | 240 jam pada $225, tambahan | Termasuk |
Hanya sedikit platform yang memublikasikan harga, sehingga data pembeli adalah hal yang paling mendekati. Vendr melaporkan nilai median pembeli Watershed sebesar $70,031 per tahun, dari $20,619 hingga $158,138, yang dibaca pada November 6, 2026, dan pemberitahuan December 2025 dari grup museum Inggris untuk perangkat lunak akuntansi karbon dengan jejak audit dan konsultasi mencantumkan nilai kontrak £90,000. Nilai contoh sebesar $60,000 dan $72,000 per tahun berada di sekitar angka median tersebut, dan apa saja yang tercakup dalam setiap angka adalah pertanyaan yang harus diajukan.
Staf CARB mengusulkan untuk memperlakukan laporan pertama Anda sebagai tahun dasar dan menghitung ulang tahun-tahun sebelumnya ketika perubahan metode mengubah total lebih dari 5%. Dalam inventaris fiktif ini, memindahkan kategori 1 dari data pengeluaran ke data pemasok memberikan dampak yang persis seperti itu.
Pergeseran 62,000 ton dari total 797,000 ton setara dengan 7.8%, melampaui batas 5%, sehingga setiap tahun sebelumnya dihitung ulang dan ditampilkan kembali. Penawaran B menetapkan harga untuk itu sebesar 240 jam dan $225, atau $54,000, dan tagihan akan bertambah seiring bertambahnya tahun yang telah dilaporkan.
Bahkan Cakupan 2 memiliki baris untuk disesuaikan. Panduan CARB mencatat EPA belum merilis eGRID 2024 sesuai jadwal biasanya dan mengizinkan Anda menggunakan eGRID 2023 atau set data Cornerstone yang dibangun dari kode EPA, sehingga setiap penawaran menyatakan mana yang digunakannya.
Jumlah ton pada ketiga lot fiktif ini terbaca sama pada pesanan pembelian (PO) namun mendukung klaim yang sangat berbeda. Setiap baris adalah hal yang dapat diperiksa pembeli di registri atau di situs web penjual, dan AB 1305 California kini mewajibkan sebagian besar rincian tersebut dicantumkan di situs web Anda sendiri saat Anda mengklaim net zero atau netral karbon dengannya. Staf CARB juga mengusulkan agar kredit dilaporkan terpisah dari Scope 1, 2, dan 3, sehingga tidak ada satupun dari hal ini yang mengurangi angka inventarisasi.
| Lot 1 | Lot 2 | Lot 3 | |
|---|---|---|---|
| Jenis proyek | Tenaga angin yang terhubung ke jaringan listrik | Reforestasi | Biochar |
| Penyerapan atau penghindaran | Emisi yang dihindari | Penyerapan | Penyerapan |
| Metodologi | ACM0002, energi terbarukan yang terhubung ke jaringan listrik | VM0047, reboisasi | Biochar AS dan Kanada |
| Berdasarkan Core Carbon Principles | Tidak memenuhi syarat | Disetujui CCP | Disetujui CCP |
| Vintage | 2019 | 2024 | 2025 |
| Daya tahan yang dinyatakan penjual | Tidak berlaku | 40 tahun, dengan penyangga | Lebih dari 100 tahun |
| Catatan penarikan | Rentang nomor seri, atas nama Anda | Rentang nomor seri, atas nama Anda | Rentang nomor seri, atas nama Anda |
| Harga rata-rata terpublikasi per ton | $1.65 | $24.00 | $164.00 |
| 10,000 ton | $16,500 | $240,000 | $1,640,000 |
Lot-lot ini bersifat fiktif dan setiap harga merupakan rata-rata yang dipublikasikan: energi terbarukan Sylvera dengan vintage 2018 dan 2019 seharga $1.65 dan reboisasi dengan vintage 2024 seharga $24.00, keduanya Q3 2026, serta rata-rata biochar 2025 sebesar $164.00. Integrity Council melaporkan kredit berlabel CCP dengan premi sekitar 25%, berdasarkan data ClearBlue Markets dan Calyx Global.
Pengadaan menjalankan prosesnya, dan empat bagian lain dapat menghentikannya, masing-masing dengan alasan yang tidak dapat diselesaikan oleh harga semata.
Dapat memveto
Menahannya saat
Sebuah pelaporan resmi, klaim situs web, atau pembelian penyeimbang karbon (offset) menyatakan lebih banyak daripada bukti di baliknya, atau lembar kerja menafsirkan aturan dengan cara yang berbeda dari penasihat hukum.
Ingin melihat
Lembar kerja itu sendiri, setiap aturan beserta tanggal dan statusnya, dan setiap klaim publik yang dipetakan ke catatan pendukungnya.
Dapat memveto
Menahannya saat
Auditor keuangan termasuk di antara peserta tender, karena komite harus menyetujui awal layanan tersebut, atau kantor asurans akan meninjau pekerjaan yang dibuatnya sendiri.
Ingin melihat
Pernyataan independensi dari setiap firma, riwayat pekerjaan mereka untuk Anda selama lima tahun terakhir, dan biayanya, berdampingan dalam satu catatan.
Dapat memveto
Menahannya saat
Metode ini tidak akan bertahan di tahun kedua: batasan yang tidak tercatat, faktor yang tidak dapat disebutkan namanya, atau program pemasok yang tidak akan dijalankan oleh perusahaan.
Ingin melihat
Metode berdasarkan kategori Scope 3, sumber faktor dan vintage, cara penetapan harga perhitungan ulang, serta siapa saja personel yang diajukan.
Tanda tangan
Menahannya saat
Total biaya dapat berubah setelah penetapan pemenang, atau data emisi berada di luar kontrol yang diakui bagian keuangan, yang akan semakin krusial begitu reasonable assurance mulai berlaku pada 2030.
Ingin melihat
Tiga laporan yang disetarakan berdasarkan lot, harga setiap opsi, dan apa yang berubah jika CARB mengubah peraturannya.
Pangkalan data pemasok dan perusahaan berisi 103M+, agen AI yang menyusun lembar kerja dan menjalankan penawaran, serta staf pengadaan yang bekerja berdampingan dengan tim Anda.
Zinit membaca proposal dan kontrak Anda saat ini bersama dengan pendapatan, penjualan, dan jumlah karyawan yang Anda berikan berdasarkan entitas hukum, lalu menyajikan pengujian, tanggal, dan status setiap aturan dalam bentuk lembar kerja, lengkap dengan tanggal pembacaannya. Penasihat hukum Anda mengoreksinya, karena keberlakuan suatu aturan adalah keputusan penasihat hukum, dan tidak ada yang diundang sebelum tim Anda menyetujuinya.
Satu lembar yang memuat harga setiap penawaran
Pembangunan, perangkat lunak, dan assurance ditawarkan secara terpisah, masing-masing dengan rincian yang sama. Vendor lama dan firma-firma yang disetujui tim Anda diundang, diambil dari database berisi 103M+ pemasok dan perusahaan, dan setiap peserta tender assurance memberikan jawaban tertulis mengenai independensi dan pekerjaan sebelumnya untuk Anda.
Bidang yang dapat dibaca oleh komite audit Anda
Draf RFP pertama disusun dalam waktu kurang dari satu jam, lalu tim Anda menetapkan ruang lingkupnya; penawaran membutuhkan waktu sesuai prosesnya masing-masing. Setiap proposal dimasukkan ke dalam lembar kerja, sehingga pos yang tidak terutang oleh siapa pun dapat dihapus, pos yang terlewat diberi harga, dan tim Anda melihat asal setiap angka sebelum melakukan penetapan pemenang.
Tiga laporan untuk satu total
Terkadang penyedia lama masih merupakan firma yang tepat, dan dalam kasus tersebut tim Anda melakukan perpanjangan pada harga yang ditetapkan oleh penawaran. Zinit tidak memberikan asurans, memberi tahu Anda apakah suatu undang-undang berlaku, memberikan saran atas klaim Anda, atau memegang, menjual, maupun membatalkan (retire) kredit karbon, dan tim Anda mengarahkan serta menyetujui setiap langkahnya.
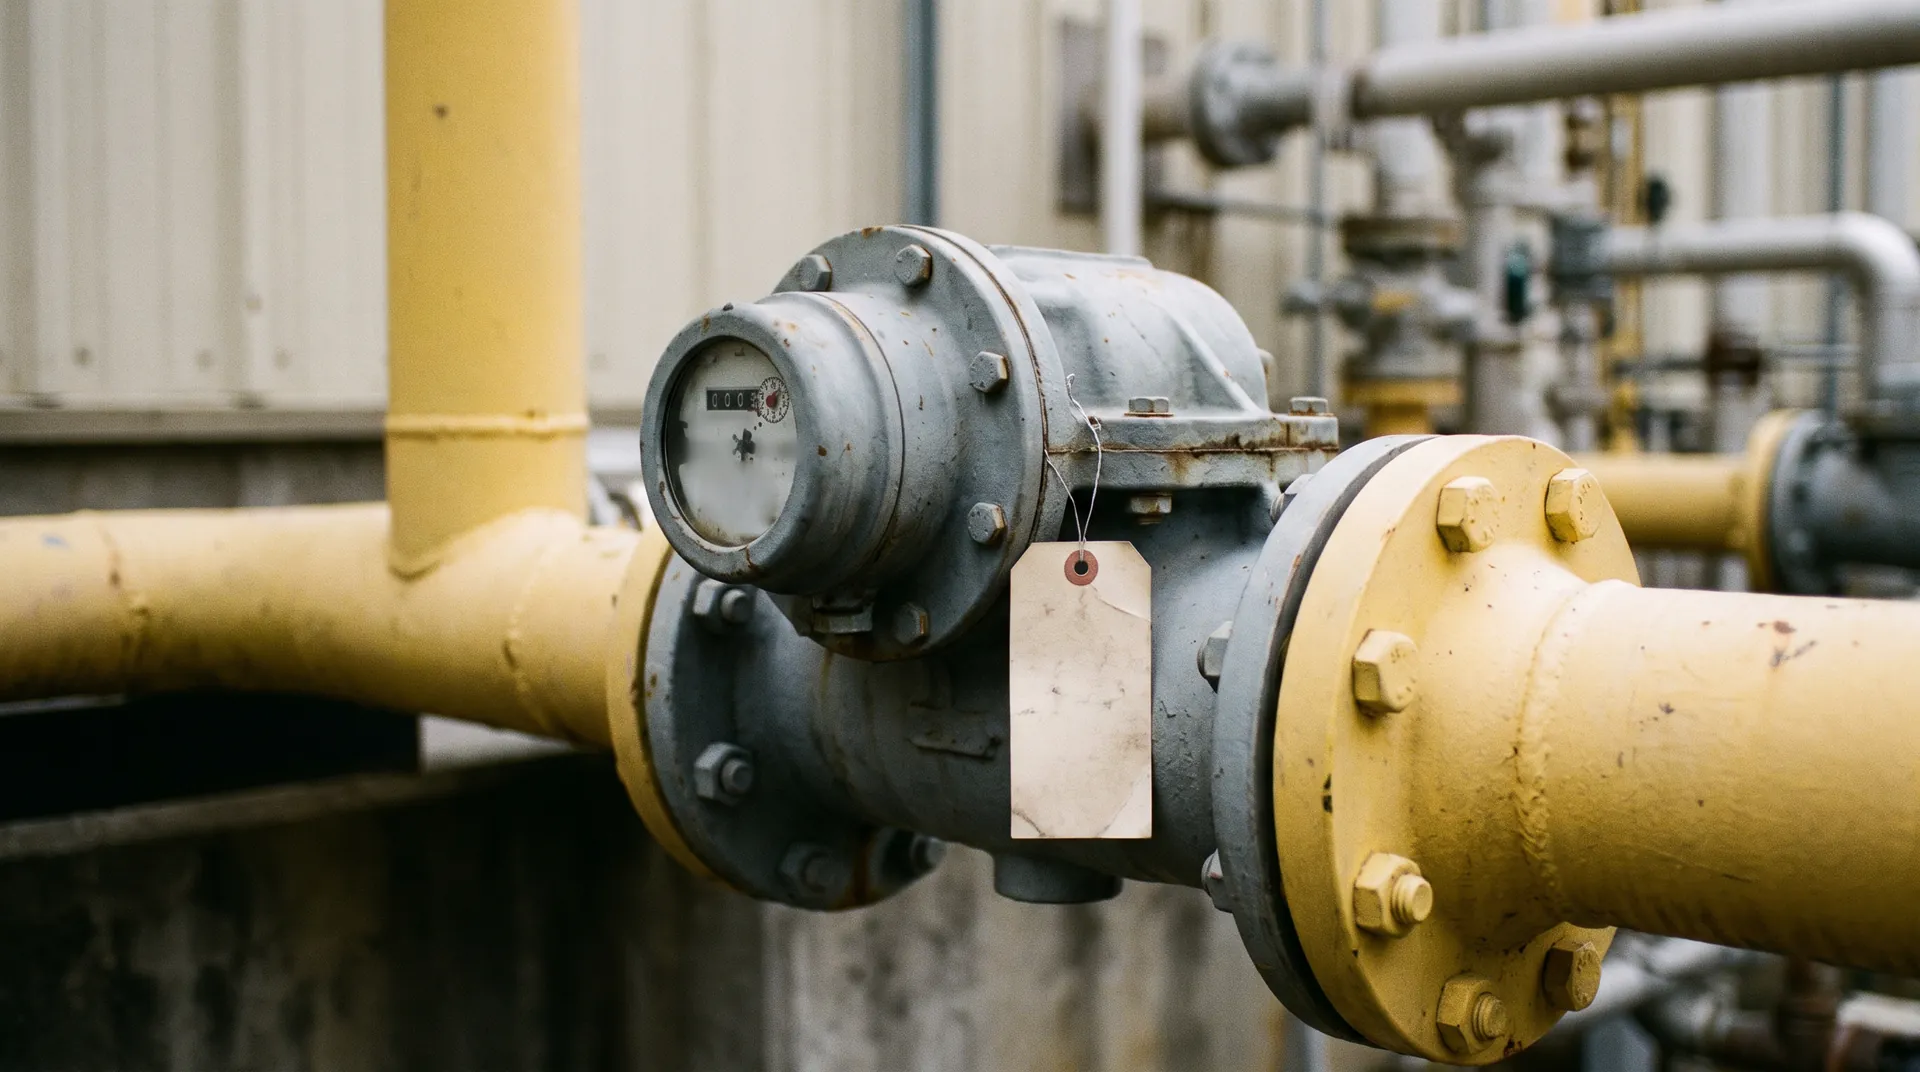
Setiap angka Cakupan 1 berawal dari meteran seperti ini, dan pemberi asurans akan menanyakan siapa yang membacanya, kapan terakhir kali dikalibrasi, dan di mana catatan tersebut disimpan.
Panduan langkah demi langkah
Perusahaan ini bersifat fiktif, setiap angka pada tab ini merupakan contoh dengan dasar perhitungannya yang tercantum, dan tidak ada nama perusahaan sebenarnya di dalamnya.
CARB menguji pendapatan dan aktivitas bisnis pada tingkat entitas individual, berdasarkan nilai yang lebih kecil dari dua tahun fiskal terakhir, sehingga angka utama di tingkat grup bukanlah titik awal yang tepat. Untuk perusahaan ini:
Setiap peserta tender menetapkan harga untuk pos-pos ini untuk laporan yang jatuh tempo pada 2027, 2028, dan 2029, sehingga tiga firma berhenti menjawab tiga pertanyaan yang berbeda.
| Baris | Dasar penetapan harga setiap peserta tender | Paket (Lot) |
|---|---|---|
| Inventarisasi Scope 1 dan 2 | 38 lokasi, 3 laporan | 1 |
| Inventaris Cakupan 3 | Kategori 5 (1, 3, 5, 6, 7 sebagaimana diusulkan), 3 laporan | 1 |
| Data pemasok | 60 pemasok teratas berdasarkan pengeluaran, 3 laporan | 1 |
| Perangkat lunak akuntansi karbon | 3 tahun, bukti yang dapat diuji oleh penyedia asurans | 1 |
| Pelaporan ke CARB | 3 laporan | 1 |
| Penghitungan ulang tahun dasar | Satu contoh jika perubahan metode melampaui 5% | 1 |
| Limited assurance, Cakupan 1 dan 2 | 3 laporan, terpisah dari Lot 1 | 2 |
| Laporan SB 261 dan laporan CSRD | Diberi harga, tidak dieksekusi | Opsi |
Tim Anda menyetujui daftar tersebut sebelum ada pihak yang dihubungi, dan tidak ada yang melihat harga perusahaan lain atau biaya Anda saat ini.
Item yang tidak terutang oleh siapa pun dihapus, item yang terlewat dimasukkan sesuai tarif penawar sendiri atau yang terendah pada lembar perbandingan, dan dasar dari setiap angka tetap dicantumkan.
| Tiga laporan | Penawaran A: vendor petahana | Penawaran B: butik | Penawaran C: spesialis |
|---|---|---|---|
| Inventarisasi Scope 1 dan 2 | $182,400 | $102,600 | $136,800 |
| Inventaris Cakupan 3 | $255,000 | $142,500 | $180,000 |
| Data pemasok | $117,000 | $136,800 | $81,000 |
| Perangkat lunak | $216,000 | $180,000 | $180,000 |
| Pelaporan ke CARB | $45,000 | $24,000 | $30,000 |
| Satu kali penghitungan ulang | Termasuk | $54,000 | Termasuk |
| Di-leveling pada lembar kerja | $815,400 | $639,900 | $607,800 |
| Sesuai penawaran | $1,467,400 | $183,600 | $607,800 |
| Asurans sendiri, dipisahkan | −$204,000 | — | — |
| Laporan CSRD, tidak diwajibkan | −$344,000 | — | — |
| Laporan SB 261, ditunda | −$104,000 | — | — |
| Dikecualikan, diperhitungkan dalam harga | — | +$456,300 | — |
Penawaran A: vendor petahana
Penawaran B: butik
Penawaran C: spesialis
Dasar perhitungan: Cakupan 1 dan 2 di 38 lokasi × $1,600, $900 dan $1,200 per lokasi per tahun × 3. Cakupan 3 di $17,000, $9,500 dan $12,000 per kategori per tahun; Penawaran B menetapkan harga untuk 2 kategori, dan 3 lainnya dimasukkan dengan tarifnya. Data pemasok di 60 pemasok × $650 dan $450 per tahun × 3; Penawaran B menyerahkan hal ini kepada tim Anda, 60 × 8 jam × $95 × 3. Perangkat lunak di $72,000 dan $60,000 per tahun; Penawaran B tidak memilikinya, sehingga nilai terendah pada tab yang dimasukkan. Pelaporan di $15,000, $8,000 dan $10,000 per tahun. Rekalkulasi Penawaran B adalah 240 jam × $225. Asurans Penawaran A adalah $68,000 per tahun × 3, laporan CSRD-nya $140,000 untuk materialitas ganda ditambah $68,000 per tahun × 3, dan laporan SB 261 miliknya $52,000 × 2.
Dua firma mengajukan penawaran untuk cakupan yang sama, dengan 2030 dihargai sebagai opsi, dan divisi assurance dari Penawaran A tetap memenuhi syarat hanya jika Penawaran A tidak memenangkan Lot 1.
| Paket 2, tiga laporan | Firma X: Firma CPA | Firma Y: badan verifikasi |
|---|---|---|
| Standar | AICPA AT-C 210 | ISO 14064-3:2019, terakreditasi |
| Jam per tahun | 260 | 220 |
| Tarif | $285 | $225 |
| Tiga laporan | $222,300 | $148,500 |
| reasonable assurance 2030, opsi | 420 jam, $119,700 | 360 jam, $81,000 |
| Tahap komite audit | Persetujuan awal, karena pihak tersebut mengaudit laporan keuangan | Membaca jawaban independensi |
Jam kerja dan tarif merupakan contoh. Jawaban tertulis Perusahaan Y menunjukkan tidak ada pekerjaan sebelumnya untuk perusahaan ini dalam lima tahun, dan jawaban Perusahaan X menunjukkan tidak ada pekerjaan inventarisasi, sehingga keduanya dapat menandatangani kontrak. Opsi-opsi tersebut mendekati estimasi rasio wajar terhadap terbatas dari SEC, dan mengasumsikan kontrol pada perangkat lunak pemenang, yang menjadi alasan Lot 1 dimenangkan terlebih dahulu.
Tab tersebut diteruskan ke empat meja kerja beserta lembar pendukung di belakangnya, sementara SB 261 dan CSRD tetap diberi harga dan belum dieksekusi.
Tim Anda menetapkan pemenang. Zinit mencatat penetapan pemenang, tab hasil leveling, dan jawaban masing-masing firma.
TOLOK UKUR TERVERIFIKASI
| Kategori / Pengungkit | Rentang Penghematan |
|---|---|
| Penasihat dan konsultasi keberlanjutan | 15-25% |
| Layanan pelaporan dan asurans ESG | 12-20% |
| Platform akuntansi karbon | 15-25% |
| Audit keberlanjutan rantai pasok | 12-22% |
| Konsultasi energi terbarukan dan penataan struktur PPA | 10-18% |
Perusahaan dengan skala apa pun biasanya membeli dari beberapa baris ini, dan beberapa firma muncul di lebih dari satu baris, yang merupakan pertanyaan independensi dalam bentuk lain. Spesialis di dekat lokasi dan sektor Anda diundang dari basis data, sehingga mereka tidak dicantumkan namanya di sini.
limited dan reasonable assurance atas emisi, dari kantor akuntan publik (KAP) dan badan verifikasi


inventarisasi, strategi, laporan risiko, dan dukungan program
perangkat lunak yang menyimpan inventaris dan bukti pendukungnya
kartu skor pemasok, kuesioner, dan audit lokasi

tempat kredit diterbitkan dan dihentikan masa berlakunya (retired), serta pihak yang menilainya

Pemasok mapan di setiap kategori, ditampilkan untuk menggambarkan pasar, bukan sebagai daftar pelanggan atau mitra Zinit.
Hasil pelanggan pertambangan pada RFPs terbarunya dan deretan logo dari beranda, keduanya seperti yang ditampilkan di bagian situs lainnya.
Menghemat lebih dari 12% di seluruh 28 RFPs terbaru
RFPs terbaru dari pelanggan pertambangan, di seluruh kategorinya. Pelanggan ini bersifat anonim.
RFPs dipublikasikan dari


Seperti yang ditampilkan di beranda.
Zinit didanai oleh pemasok dan gratis untuk pembeli: hanya pemasok yang dipilih tim Anda sebagai pemenang yang membayar komisi, peserta tender yang kalah tidak membayar apa pun, dan tidak ada biaya yang terutang sampai Anda menetapkan pemenang. Tarif komisi dipublikasikan secara terbuka di situs kami, dan karena biaya tersebut terikat pada penetapan pemenang yang dibuat tim Anda alih-alih pada siapa yang bersaing, Zinit memperoleh jumlah yang sama pemasok berkualifikasi mana pun yang Anda pilih.
Hal tersebut dimungkinkan, dan itulah sebabnya tabel perbandingan penawaran membandingkan setiap penawaran dalam satu lembar kerja, sehingga apa pun yang dimasukkan oleh peserta tender akan terlihat pada angkanya. Jumlahnya juga kecil, karena berdasarkan jadwal biaya dalam ketentuan layanan Zinit (English), pemberian kontrak sebesar $607,800 pada Penawaran C dikenakan biaya tetap $1,875 ditambah 0.125% dari volume RFP, sekitar $2,600 satu kali, atau sekitar $880 per laporan untuk tiga laporannya. Jika CFO Anda lebih memilih untuk tidak memasukkannya sama sekali ke dalam penawaran, ketentuan yang sama memungkinkan pembeli memilih untuk menanggung biaya tersebut saat RFP diterbitkan.
Hal tersebut mungkin tidak dapat dilakukan, jadi pelajari hal ini bersama penasihat hukum. California's Business and Professions Code pasal 5061 menyatakan bahwa seseorang di bidang akuntansi publik tidak boleh membayar biaya atau komisi untuk mendapatkan klien, dan Kode Etik AICPA mewajibkan anggota yang membayar biaya rujukan untuk mengungkapkannya kepada klien. Jalur yang bersih pada paket asurans adalah opsi dalam ketentuan kontrak, di mana pembeli menanggung biayanya saat RFP diterbitkan, sehingga tidak ada peserta tender yang membayar apa pun untuk menang.
Tidak, itu adalah wewenang penasihat hukum Anda. Zinit menjabarkan pengujian dan tanggal setiap aturan terhadap angka-angka yang Anda berikan, beserta tanggal saat membacanya, dan penasihat hukum Anda mengoreksi lembar tersebut sebelum dilihat oleh firma mana pun.
Hanya apa yang disetujui tim Anda yang akan dikirimkan dalam undangan. Data inventaris Anda, biaya saat ini, penawaran dari firma lain, dan apa pun yang ditandai oleh penasihat hukum sebagai informasi berhak istimewa (privileged) tetap berada di tim Anda, dan para peserta tender melihat lembar baris yang sama. Tim keamanan Anda pasti menginginkan rincian penyimpanan dan retensi secara tertulis, jadi tanyakan hal tersebut kepada kami dalam sesi demo dan minta pertanggungjawaban kami atas jawabannya.
Zinit mengelola proses pengadaan (sourcing event) bagi perusahaan yang membeli pekerjaan ini. Layanan ini tidak mengklaim lisensi asurans atau pialang, tidak menyimpan, menjual, atau menarik kredit, dan tidak memberi tahu Anda mengenai klaim apa yang dapat Anda buat.
Pihak tersebut dapat mengajukan penawaran seperti pihak lainnya, dan komite audit Anda harus menyetujui layanan tersebut terlebih dahulu. Proses tender memberi komite kepastian harga serta peninjauan kedua atas ruang lingkup kerja, dan jika auditor Anda tetap merupakan pilihan terbaik, tim Anda dapat memberikan kontrak dengan penuh keyakinan.
Hal tersebut wajar diantisipasi, mengingat regulasinya masih berupa usulan. Lembar ini menentukan harga setiap item berdasarkan basis yang ditetapkan, seperti tarif per kategori Scope 3, sehingga perubahan pada daftar kategori akan dihitung ulang menggunakan tarif yang sudah ada pada tab tersebut dan bukan merupakan negosiasi baru. Tim penasihat hukum Anda yang menentukan dampak dari perubahan tersebut, dan tim Anda yang memutuskan apakah akan menerimanya.
Terkadang, dan itu bergantung pada ketersediaan staf di tim Anda. Dalam contoh ini, penawaran berbasis platform menjadi pemenang, dan jika platform serta analis Anda sendiri sudah siap, penawaran dari firma butik yang menang, dan tab tersebut menampilkan keduanya.
Beberapa pihak akan menolak, dan tim Anda dapat melihat siapa yang menolak serta alasan yang mereka sampaikan. Firma yang telah memiliki hubungan kerja sama jangka panjang mungkin enggan mengikuti perbandingan terstruktur, sehingga undangan tersebut secara jelas menyatakan bahwa kredibilitas penasihat dan personel yang diajukan akan dinilai bersamaan dengan harga.
Belum ada, dan kami lebih memilih untuk berterus terang. Hasil yang dapat kami tunjukkan berasal dari kategori lain, jadi cara yang adil untuk mengujinya adalah melalui satu lot, seperti kepastian (assurance) pada laporan Anda berikutnya, sebelum melangkah ke hal yang lebih besar.
Bawa proposal, daftar entitas, dan apa pun yang digunakan pada laporan terakhir Anda. Zinit menyusun lembar kerja Anda, menjalankan lot, serta menyetarakan penawaran di tiga laporan, dengan tim Anda mengarahkan dan menyetujui setiap langkahnya.
Judul dokumen sumber ditampilkan dalam bahasa Inggris aslinya; catatan di bawah ini menjelaskan apa yang didukung oleh setiap sumber.