구축 및 보고
Scope 1, 2 및 3 배출량 인벤토리, 공급업체 데이터, 보고서 제출, 그리고 팀에 관련 시스템이 없는 경우를 위한 탄소 회계 소프트웨어.
자문사, 전문 기관, 서비스 연계 플랫폼
떠나기 전에
조달 시장에 대한 날카로운 이메일 — 무엇이 움직였고, 왜 중요하며, 어떻게 해야 하는지. 매일 또는 매주. 언제든지 구독을 취소할 수 있습니다.
지속가능성 및 ESG 조달
캘리포니아, 브뤼셀 및 SEC는 이러한 제안서 대부분이 작성된 이후 각각 규정을 변경했으므로, 현재 검토 중인 제안서에는 더 이상 작성할 필요가 없는 보고서의 가격이 책정되어 있고 정작 필요한 검증은 누락되어 있을 수 있습니다. Zinit의 AI 에이전트는 모든 입찰서를 법인 및 연도별로 귀사의 의무 사항을 정리한 단일 시트에 입력하며, 배출량 인벤토리를 구축하는 기업과 이에 서명하는 기업을 엄격히 분리하여 귀사 팀이 꼭 필요한 업무에 대해 낙찰할 수 있도록 지원합니다.
November 6, 2026 기준으로 확인된 한 기업의 의무 사항
미국 건축자재 제조업체: $2.18B 매출(최근 2개년 중 적은 금액), $210M의 캘리포니아주 매출, 410인 규모의 네덜란드 자회사를 통한 €142M의 EU 매출액, 뉴욕 증시 상장.
| 규정 및 적용 기준 | 적용 여부 |
|---|---|
| 캘리포니아주 SB 253, 스코프 1 및 2매출 $1B 초과 및 캘리포니아주 내 사업 영위 | 제출 의무 있음첫 번째 보고서 November 10, 2026 |
| 캘리포니아 SB 253, Scope 3동일한 기준 | 2027부터 보고 의무 적용현재까지 제안된 5개 카테고리 |
| 캘리포니아 SB 261, 기후 리스크 보고서매출 $500M 초과 및 캘리포니아 내 사업 영위 | 보류 중항소 계류 중 제9순회항소법원에 의해 효력 정지(가처분) |
| February 2026년 개정된 EU CSRDEU 매출 €450M 초과, 및 €200M을 초과하는 EU 자회사 또는 지사 | 의무 없음€142M 매출과 410명의 직원 수는 모두 기준치 미만입니다 |
| SEC 기후 규정상장 기업 | 미발효April 2024부터 효력 정지, June 2026에 폐지 제안 |
| 캘리포니아주 법안 AB 1305캘리포니아주 내 상쇄 배출권 구매 또는 넷제로 주장 | 대외 표명 시매년 갱신되는 웹사이트 공시 |
2024년에 작성된 과업 범위는 SEC의 규정, 기존 CSRD 기준치, January 2026년 마감 예정이던 캘리포니아 위험 보고서를 전제로 했으나, 현재 이 모든 사항이 변경되었습니다. 캘리포니아가 첫 배출량 보고 시점을 November 10, 2026년으로 지정했으므로, 이 카테고리의 첫 소싱 단계는 귀사 법인들의 적용 일정을 파악하는 것입니다.
CARB의 March 2026 워크숍에서는 최고재무책임자(CFO)가 제안서를 대조 평가할 수 있는 기업당 유일한 공개 수치를 제시했습니다. 실무진은 39개 기업 설문조사를 포함한 SEC의 규칙 제정 내용을 바탕으로 이를 조정했으며, 7월에 일부 의견 제출자는 Scope 3 및 제3자 검증 비용이 낮게 책정되었다고 평가한 반면 다른 이들은 높게 책정되었다고 평가했으므로, 이를 참고 기준으로 삼고 실제 가격은 입찰을 통해 결정하도록 하라고 밝혔습니다.
Scope 3 옵션 전반에 걸쳐 3년 평균을 낸 결과, 실무진은 연간 수치를 $135,083~$152,352(으)로 산정했으며 첫해는 $167,102~$191,391 수준입니다.
해당 연구의 기초가 된 조사는 ERM이 2022년 초에 39개 발행사를 대상으로 진행한 것이며, SEC의 발표 자료에 따르면 온실가스 분석 및 공시에 연간 평균 $237,000, 인증 및 감사에 연간 평균 $82,000가 소요되어 유용한 상한 기준점을 제공합니다.
컨설팅 항목에 대한 또 하나의 공개 기준점: GSA 다수공급자계약(schedules)에서 직종명에 지속가능성이 포함된 11개 인력 범주는 November 6, 2026 기준 시간당 $88.20에서 $219.04, 중앙값 $139.18의 최고 요율을 적용받습니다. 연방 정부 업무의 최고 요율은 대부분의 상업용 요율표보다 낮으므로, 이 차이로 어떤 가치를 확보할 수 있는지 문의하는 기준으로 활용하십시오.
각 항목은 3개 보고서에 대한 개별 입찰의 조건 통일(레벨링) 총액에 인증 로트를 더한 금액입니다. 38개 사업장과 소프트웨어를 포함하는 입찰 C는 CARB 수치의 1.77배 수준이며, 두 ERM 평균을 합산한 연간 $319,000보다 낮으므로, 이러한 차이에 대해 각 입찰사에게 설명을 요청해야 합니다.
지출 통합은 대부분의 품목군에서 첫 번째 수단이지만, 이 품목군에서는 규제와 충돌합니다. SB 253은(는) 독립적인 제3자 검증 기관을 요구하며, CARB 실무진은 계약에 사용된 표준을 통해 독립성을 해석할 것을 제안합니다. 따라서 구축과 검증을 번들로 묶은 제안서가 가장 저렴해 보일 수 있지만, 누군가 면밀히 검토하고 나면 결국 두 번째 업체를 추가로 고용하여 조정 작업을 거쳐야 할 수 있습니다.
Scope 1, 2 및 3 배출량 인벤토리, 공급업체 데이터, 보고서 제출, 그리고 팀에 관련 시스템이 없는 경우를 위한 탄소 회계 소프트웨어.
자문사, 전문 기관, 서비스 연계 플랫폼
2027년부터 Scope 1 및 2에 대한 제한적 검증이 적용되며, 2030년부터의 합리적 검증은 옵션 가격으로 책정됩니다. 조건 조항의 선택에 따라 본 롯의 수수료는 구매자가 부담하므로, 낙찰을 위해 비용을 지불하는 입찰자는 없습니다.
공인회계사(CPA) 법인, 검증 기관
SB 261의 리스크 보고서 및 CSRD 보고서(각각 가격이 책정되어 규정이나 고객이 요구할 때까지 미실행 상태로 유지됨).
Lot 1 낙찰자 또는 별도 입찰
CARB의 의무 보고 규정은 SB 253과 별개의 프로그램이며, 검증인 관련 규정은 어떤 행위가 검증인의 독립성을 훼손하는지에 대해 공개된 가장 명확한 목록입니다. 팀의 구성원 중 누구라도 지난 5년 동안 해당 기업을 위해 다음 중 하나라도 수행한 경우 이해상충 수준이 높은 것으로 간주합니다.
어떤 표준을 따르든 Lot 2의 각 입찰자에게 해당 목록에 대해 서면으로 답변하도록 요청하십시오. 10개월 차에 철회해야 하는 법인이 생기는 것이 바로 이 카테고리에 숨겨진 지연 요인이기 때문입니다.
SEC의 2022 제안서에서는 대형 조기 제출 기업의 제한적 확신에 연간 $75,000~$145,000(중앙값 $110,000), 합리적 확신에 $115,000~$235,000(중앙값 $175,000)이 소요될 것으로 추산했으며, 배출량에 대한 확신 검증은 해당 수치의 산출 근거가 된 재무제표 작업과 다를 수 있다고 경고했습니다. CARB는 8월과 September 2026에도 기업들에 그 차이로 인한 비용을 계속 묻고 있었으므로, 이를 파악하는 공정한 방법은 모든 Lot 2 입찰자가 지금 2030(을)를 옵션으로 가격 책정하도록 하는 것입니다.
재무제표 감사인이 입찰에 참여하는 경우, 감사위원회는 Regulation S-X에 따라 해당 서비스를 사전 승인해야 하며 해당 기업의 다른 업무도 함께 검토합니다. IFAC의 집계에 따르면 2024년 전 세계 지속가능성 인증 업무의 59%을(를) 회계법인이 수행했으므로, 두 유형의 기업 모두 목록에 포함되어야 합니다.
SB 253에서는 업계 평균 및 대리(proxy) 데이터 사용을 허용하므로, 1년 차에는 지출 기반 추정치를 활용하는 것이 합법적이며 종종 합리적입니다. 그러나 한쪽 제안에는 귀하의 팀이 별도로 확보해야 할 데이터와 검증인이 테스트할 수 있는 증거 추적 체계가 포함되어 있고 다른 쪽에는 포함되어 있지 않다면 두 가격은 더 이상 비교 대상이 될 수 없습니다.
| 동일하게 유지 | 입찰 A | 입찰 B | 입찰 C |
|---|---|---|---|
| 산정 경계 | 운영 통제 | 명시되지 않음 | 운영 통제 |
| 스코프 3 카테고리 | 1, 3, 5, 6, 7 | 1 및 6 | 1, 3, 5, 6, 7 |
| 카테고리 1의 방법론 | 하이브리드, 60개 공급업체 데이터 | 지출 기반 전용 | 하이브리드, 60개 공급업체 데이터 |
| 배출계수 | 빈티지와 함께 명시됨 | 컨설턴트 워크북 | 빈티지와 함께 명시됨 |
| 공급업체 추적 담당 | 법인 | 귀사 팀, 인당 8시간 | 법인 |
| 검증 기관이 테스트할 수 있는 증빙 | 소프트웨어 내 | 입찰에 포함되지 않음 | 소프트웨어 내 |
| 대상 보고서 | 3 | 3 | 3 |
| 재산정 | 포함됨 | $225 기준 240시간, 추가 | 포함됨 |
가격을 공개하는 플랫폼이 거의 없으므로 구매자 데이터가 가장 근접한 정보입니다. Vendr에 따르면 November 6, 2026 기준 Watershed 구매자의 중간값은 연간 $70,031(범위: $20,619~$158,138)이며, 감사 추적 기능과 컨설팅이 포함된 탄소 회계 소프트웨어에 대한 영국 박물관 그룹의 December 2025 공고에는 £90,000의 계약 금액이 명시되어 있었습니다. 예시의 연간 $60,000 및 $72,000은(는) 해당 중간값 부근에 위치하며, 각 금액에 무엇이 포함되어 있는지를 확인해야 합니다.
CARB 실무진은 첫 번째 보고서를 기준 연도로 취급하고, 산정 방식 변경으로 총량이 5% 넘게 변동될 때 이전 연도 수치를 재산정하는 방안을 제안합니다. 본 배출량 인벤토리에서는 카테고리 1(을)를 지출 데이터에서 공급업체 데이터로 전환함으로써 정확히 해당 기준을 충족하게 됩니다.
797,000톤 중 62,000톤이 이동된 것은 7.8%로 5% 기준선을 넘으므로 이전의 모든 연도가 재계산되어 다시 표시됩니다. 입찰 B는 이를 240시간 및 $225, 즉 $54,000로 가격을 책정하며 이미 제출된 연도마다 비용이 늘어납니다.
Scope 2조차도 확정해야 할 기준이 있습니다. CARB의 지침에 따르면 EPA은 통상적인 일정에 맞춰 eGRID 2024을 발표하지 않았으며, 이에 따라 eGRID 2023 또는 EPA의 코드로 구축된 Cornerstone 데이터세트를 사용할 수 있도록 허용하므로 각 입찰서에는 사용된 기준이 명시되어 있습니다.
이 세 가지 배출권 로트의 톤 수는 발주서(PO)상으로는 동일하게 표시되지만 완전히 다른 주장을 뒷받침합니다. 각 행은 구매자가 등록소나 판매자 웹사이트에서 확인할 수 있는 항목이며, 캘리포니아주의 AB 1305에 따라 배출권을 활용해 넷제로 또는 탄소 중립을 주장하는 즉시 대부분의 항목을 자체 웹사이트에 공개해야 합니다. CARB 실무진은 또한 배출권을 스코프 1, 2, 3과(와) 별도로 보고할 것을 제안하고 있으므로, 이러한 방식으로는 인벤토리 수치가 전혀 낮아지지 않습니다.
| 로트 1 | 로트 2 | 로트 3 | |
|---|---|---|---|
| 프로젝트 유형 | 계통 연계형 풍력 발전 | 재조림 | 바이오차 |
| 제거 또는 회피 | 배출 회피량 | 제거 | 제거 |
| 방법론 | ACM0002, 전력망 연계형 재생에너지 | VM0047, 재조림 | 미국 및 캐나다 바이오차 |
| 핵심 탄소 원칙(Core Carbon Principles)에 따라 | 미충족 | CCP 승인 완료 | CCP 승인 완료 |
| 빈티지 | 2019 | 2024 | 2025 |
| 판매자가 명시한 영속성 | 해당 없음 | 버퍼를 포함하여 40년 | 100년 초과 |
| 상각 기록 | 귀하의 명의로 된 일련번호 범위 | 귀하의 명의로 된 일련번호 범위 | 귀하의 명의로 된 일련번호 범위 |
| 공시된 톤당 평균 가격 | $1.65 | $24.00 | $164.00 |
| 10,000톤 | $16,500 | $240,000 | $1,640,000 |
각 가격은 공표된 평균치입니다. Sylvera의 재생에너지 2018 및 2019 빈티지는 $1.65, 재조림 2024 빈티지는 $24.00(둘 다 Q3 2026), 그리고 2025 바이오차 평균은 $164.00입니다. Integrity Council은 ClearBlue Markets 및 Calyx Global 데이터를 바탕으로 CCP 라벨이 부착된 배출권이 약 25%의 프리미엄을 받는다고 보고합니다.
조달팀이 소싱 이벤트를 진행하지만, 다른 네 개 부서에서도 가격만으로는 해결할 수 없는 각자의 사유로 이를 중단시킬 수 있습니다.
거부권 행사 가능
다음과 같은 경우 일정을 지연시킵니다:
공시, 웹사이트 주장 또는 상쇄 크레딧 구매 내용이 그 이면의 증거보다 과장되어 있거나, 스프레드시트가 법무 자문과 다른 방식으로 규정을 해석하고 있습니다.
확인 희망 항목
시트 자체, 각 규정의 시행일과 상태, 그리고 근거 기록과 매핑된 모든 대외 공개 주장.
거부권 행사 가능
다음과 같은 경우 일정을 지연시킵니다:
재무 감사인이 입찰에 참여했거나(위원회가 해당 서비스를 사전 승인해야 하므로), 검증 업체가 자신이 직접 구축한 결과물을 검토하게 되는 경우
확인 희망 항목
각 업체의 독립성 선언서, 지난 5년간 귀사를 위해 수행한 이전 업무 내역 및 수수료가 단일 레코드에 나란히 표시됩니다.
거부권 행사 가능
다음과 같은 경우 일정을 지연시킵니다:
문서화되지 않은 산정 경계, 파악 불가능한 배출 계수, 또는 기업이 실행하지 않을 공급업체 프로그램 등으로 인해 해당 방법론은 2년 차까지 지속되지 못할 것입니다.
확인 희망 항목
Scope 3 범주별 방법론, 배출계수 출처 및 빈티지, 재산정 비용 책정 방식, 투입 지정 인력 명단.
최종 서명
다음과 같은 경우 일정을 지연시킵니다:
낙찰 이후 총액이 변동되거나, 배출량 데이터가 재무 부서에서 인정하는 통제 체계 외부에 머무를 수 있으며, 이는 2030년에 합리적 확신(인증) 단계가 도입되면 더욱 중요해집니다.
확인 희망 항목
로트별로 평준화된 세 가지 보고서, 각 옵션의 가격, 그리고 CARB가 규정을 변경할 경우 달라지는 점.
103M개 이상의 공급업체 및 기업 데이터베이스, 스프레드시트를 작성하고 입찰을 진행하는 AI 에이전트, 귀하의 팀과 긴밀히 협력하는 조달 전문가.
Zinit은(는) 귀사가 법인별로 제공한 매출, 영업 실적, 인원수와 함께 현재 제안서 및 계약서를 검토하여 각 규정의 기준, 적용 일자, 현황을 확인 일자와 함께 시트로 정리합니다. 규정 적용 여부는 법무팀의 판단 영역이므로 귀사 법무팀이 이를 수정하며, 귀사 팀의 최종 승인이 완료되기 전에는 아무도 초대되지 않습니다.
모든 입찰에서 가격을 책정하는 단일 시트
구축, 소프트웨어 및 확증은 각각 동일한 항목으로 분리되어 발주됩니다. 기존 공급업체 및 귀하의 팀이 승인한 기업들이 103M개 이상의 공급업체 및 기업 데이터베이스에서 선정되어 초청받으며, 각 확증 입찰업체는 독립성과 귀하를 위해 수행한 과거 업무 이력에 대해 서면으로 답변합니다.
감사위원회가 판독할 수 있는 필드
첫 번째 RFP 초안은 1시간 이내에 작성되며 귀하의 팀은 이후 범위를 확정합니다. 입찰에는 필요한 만큼의 시간이 소요됩니다. 각 제안서는 시트에 맞춰 검토되므로, 아무도 부담할 의무가 없는 항목은 제외되고 누락된 항목에는 가격이 책정되어 귀하의 팀은 낙찰 전에 모든 수치의 출처를 명확히 파악할 수 있습니다.
하나의 총계를 다루는 세 개의 보고서
때로는 기존 계약업체가 여전히 적합한 업체일 수 있으며, 이 경우 귀사의 팀은 입찰을 통해 정해진 가격으로 계약을 갱신합니다. Zinit은(는) 검증을 제공하거나, 법률 적용 여부를 알려주거나, 귀사의 주장에 대해 자문하거나, 크레디트를 보유·판매·소각하지 않으며, 모든 단계는 귀사의 팀이 직접 지시하고 승인합니다.
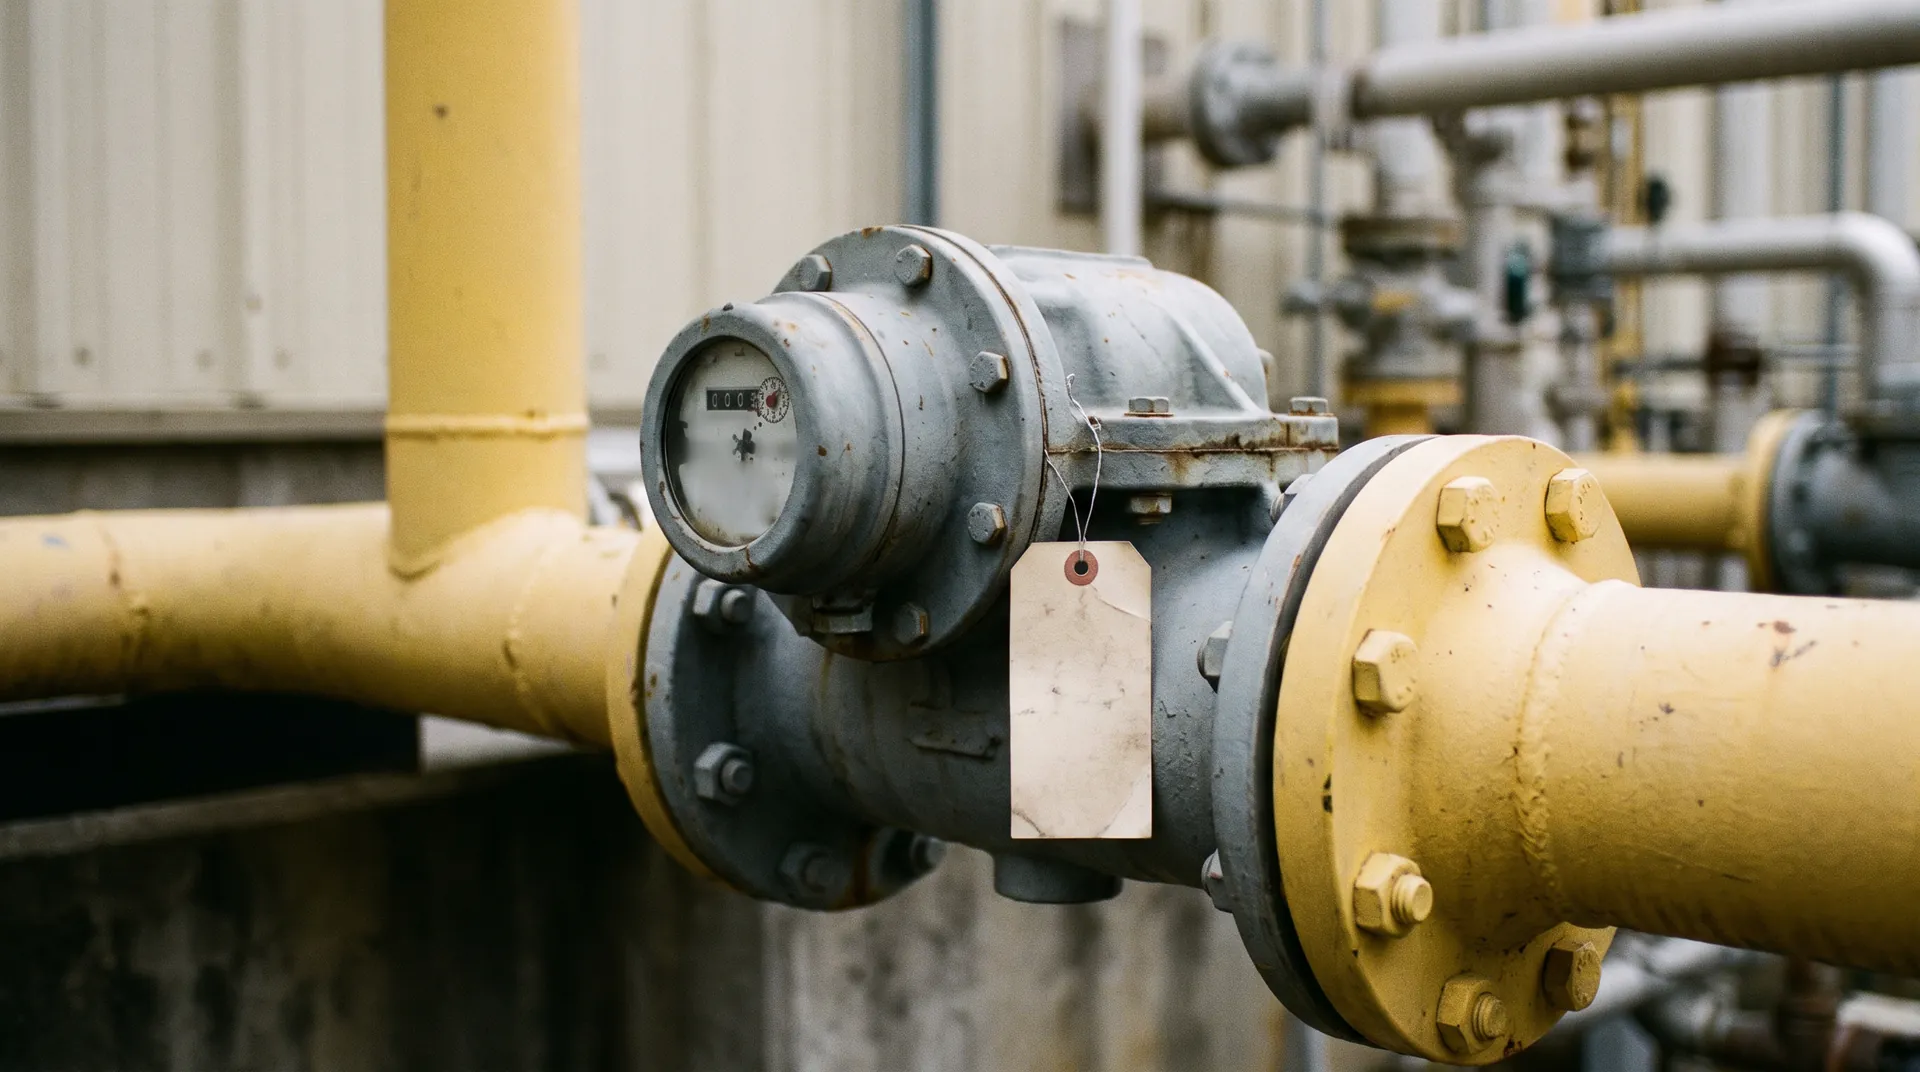
모든 스코프 1 수치는 이와 같은 계량기에서 시작되며, 검증 기관은 누가 이를 확인했는지, 언제 마지막으로 교정되었는지, 해당 기록이 어디에 보관되어 있는지 질문할 것입니다.
계산 예시
이 탭의 모든 수치에는 산출 근거가 함께 출력됩니다.
CARB는 최근 2개 회계연도 중 적은 금액을 기준으로 개별 법인 단위의 매출과 사업 영위 여부를 심사하므로, 그룹 전체의 대표 수치부터 확인하는 것은 잘못된 접근 방식입니다. 이 회사의 경우:
모든 입찰자가 2027, 2028, 2029에 예정된 보고서의 해당 라인에 대한 가격을 책정하므로, 세 기업이 서로 다른 세 가지 질문에 답변하는 것을 방지합니다.
| 항목 | 모든 입찰자가 가격을 책정하는 기준 | 로트 |
|---|---|---|
| Scope 1 및 2 인벤토리 | 사업장 38곳, 보고서 3건 | 1 |
| Scope 3 인벤토리 | 5개 카테고리(제안된 바와 같은 1, 3, 5, 6, 7), 3건의 보고서 | 1 |
| 공급업체 데이터 | 지출액 기준 상위 60개 공급업체, 3 보고서 | 1 |
| 탄소 회계 소프트웨어 | 3년, 검증인이 테스트할 수 있는 증거 | 1 |
| CARB에 제출 | 3 보고서 | 1 |
| 기준 연도 재산정 | 방법론 변경이 5%를 초과하는 경우 1회 | 1 |
| 한정적 인증, Scope 1 및 2 | 보고서 3건, 롯 1과 별개 | 2 |
| SB 261 보고서 및 CSRD 보고서 | 가격 책정 완료, 미행사 | 옵션 |
귀사 팀이 누구에게도 연락하기 전에 명단을 승인하며, 다른 업체의 가격이나 귀사의 현재 수수료는 누구에게도 공개되지 않습니다.
이행 의무가 없는 항목은 제외되고, 누락된 항목은 입찰자의 자체 요율이나 해당 탭의 최저 요율로 추가되며, 각 수치의 산출 근거는 명시된 상태로 유지됩니다.
| 3건의 보고서 | 입찰 A: 기존 업체 | 입찰 B: 전문 컨설팅사 | 입찰 C: 전문 기업 |
|---|---|---|---|
| Scope 1 및 2 인벤토리 | $182,400 | $102,600 | $136,800 |
| Scope 3 인벤토리 | $255,000 | $142,500 | $180,000 |
| 공급업체 데이터 | $117,000 | $136,800 | $81,000 |
| 소프트웨어 | $216,000 | $180,000 | $180,000 |
| CARB에 제출 | $45,000 | $24,000 | $30,000 |
| 1회 재계산 | 포함됨 | $54,000 | 포함됨 |
| 시트 상에서 기준 통일(레벨링)됨 | $815,400 | $639,900 | $607,800 |
| 견적 기준 | $1,467,400 | $183,600 | $607,800 |
| 자체 검증, 제외됨 | −$204,000 | — | — |
| CSRD 보고서, 제출 의무 없음 | −$344,000 | — | — |
| SB 261 보고서, 보류 | −$104,000 | — | — |
| 견적 제외 항목, 가격 산정 시 포함 | — | +$456,300 | — |
입찰 A: 기존 업체
입찰 B: 전문 컨설팅사
입찰 C: 전문 기업
산정 기준: 38개 사업장의 Scope 1 및 2 × $1,600, 연간 사업장당 $900 및 $1,200 × 3. $17,000에서의 Scope 3, 연간 카테고리당 $9,500 및 $12,000; 입찰 B는 2개 카테고리의 가격을 책정했으며 나머지 3개는 해당 단가로 반영됩니다. 60개 공급업체에서의 공급업체 데이터 × $650 및 연간 $450 × 3; 입찰 B는 이를 귀하의 팀 업무로 남겨두어 60 × 8시간 × $95 × 3입니다. 연간 $72,000 및 $60,000의 소프트웨어; 입찰 B에는 포함되어 있지 않으므로 탭의 최저가가 반영됩니다. 연간 $15,000, $8,000 및 $10,000의 공시 비용. 입찰 B의 재산정 비용은 240시간 × $225입니다. 입찰 A의 제3자 검증 비용은 연간 $68,000 × 3이며, CSRD 보고서는 이중 중대성 평가에 $140,000에 연간 $68,000 × 3이 추가되고, SB 261 보고서는 $52,000 × 2입니다.
두 기업이 동일한 범위에 입찰하며 2030는 옵션으로 가격이 책정되고, 입찰 A의 확증 부문은 입찰 A가 로트 1을 수주하지 않는 경우에만 자격을 유지합니다.
| 로트 2, 3개 보고서 | Firm X: 공인회계사(CPA) 법인 | Y사: 검증 기관 |
|---|---|---|
| 기준 | AICPA AT-C 210 | ISO 14064-3:2019, 공인됨 |
| 연간 시간 | 260 | 220 |
| 요율 | $285 | $225 |
| 3건의 보고서 | $222,300 | $148,500 |
| 2030 합리적 확증, 옵션 | 420시간, $119,700 | 360시간, $81,000 |
| 감사위원회 단계 | 재무제표를 감사하므로 사전 승인 필요 | 독립성 평가 답변 검토 |
시간과 요율은 예시 기준입니다. Y사의 서면 답변에 따르면 최근 5년간 본 기업을 위해 수행한 이전 작업이 없으며, X사는 인벤토리 작업 이력이 없으므로 양사 모두 계약 체결이 가능합니다. 해당 옵션들은 SEC의 합리적 보증 대 제한적 보증 예상 비율에 근접하며, 낙찰된 소프트웨어의 통제 체계를 전제하므로 롯 1이(가) 먼저 낙찰됩니다.
해당 탭은 세부 시트와 함께 네 곳의 담당 부서로 전달되며, SB 261 및 CSRD는 가격 책정 상태를 유지하되 미행사 상태로 남습니다.
귀하의 팀이 낙찰을 결정합니다. Zinit은(는) 낙찰 내역, 기준 통일(레벨링) 탭, 그리고 각 업체의 답변을 기록합니다.
검증된 벤치마크
| 카테고리 / 레버 | 비용 절감 범위 |
|---|---|
| 지속가능성 자문 및 컨설팅 | 15-25% |
| ESG 보고 및 확증 서비스 | 12-20% |
| 탄소 회계 플랫폼 | 15-25% |
| 공급망 지속가능성 감사 | 12-22% |
| 재생에너지 자문 및 PPA 구조화 | 10-18% |
규모와 상관없이 기업은 일반적으로 이러한 항목 중 여러 부문에서 구매를 진행하며, 일부 기업은 두 개 이상의 항목에 이름을 올리기도 합니다. 이는 독립성 문제가 다른 형태로 나타난 것입니다. 귀하의 사업장 및 산업 부문과 가까운 전문업체들은 데이터베이스를 통해 초청되므로 여기에 사명이 직접 표시되지 않습니다.
공인회계사(CPA) 법인 및 검증 기관의 배출량에 대한 제한적 확증 및 합리적 확증


인벤토리, 전략, 리스크 보고서 및 프로그램 지원
인벤토리 및 관련 증빙 자료를 관리하는 소프트웨어
공급업체 스코어카드, 설문지 및 현장 실사

크레딧이 발행 및 사용(소각)되는 장소 및 등급을 평가하는 주체

시장 설명을 위해 표시된 각 카테고리의 기존 공급업체이며, Zinit의 고객이나 파트너 목록은 아닙니다.
광업 고객의 최근 RFPs 전반에 걸친 결과와 홈페이지의 로고 행(사이트의 나머지 부분에 표시된 형식 그대로).
최근 28건의 RFPs 전반에 걸쳐 12% 이상 절감
한 광업 고객의 최근 RFPs(전체 카테고리 기준). 해당 고객사는 익명 처리되었습니다.
발행된 RFPs 출처


홈페이지에 표시된 대로입니다.
Zinit은 공급업체 부담 방식으로 운영되므로 바이어에게는 무료입니다. 귀사 팀이 최종 낙찰자로 선정한 공급업체만 수수료를 지불하며, 탈락한 입찰업체는 아무것도 지불하지 않고 낙찰이 이루어지기 전까지는 비용이 일체 발생하지 않습니다. 수수료율은 당사 사이트에 투명하게 공개되어 있으며, 수수료는 경쟁 참여자가 아닌 귀사 팀이 결정한 낙찰 결과에 연동되므로 어떤 적격 공급업체를 선정하시더라도 Zinit의 수익은 동일합니다.
가능합니다. 그렇기 때문에 비교표에서 모든 입찰가를 단일 시트로 비교하여 입찰업체가 포함시킨 모든 요소가 해당 수치에 드러나도록 합니다. 또한 Zinit 서비스 약관의 수수료 일정표 (English)에 따르면 입찰 C의 $607,800 규모 낙찰 시 $1,875 고정 수수료에 RFP 물량의 0.125%이 추가되어 1회 약 $2,600, 즉 3회 보고서에 걸쳐 보고서당 약 $880 수준에 불과하므로 적은 금액입니다. CFO가 이를 입찰가에서 완전히 제외하기를 선호한다면, 동일한 조건에 따라 구매자는 RFP이(가) 발행될 때 해당 수수료를 직접 부담하도록 선택할 수 있습니다.
불가능할 수 있으므로 법률 자문과 함께 검토하십시오. 캘리포니아주 비즈니스 및 전문직법 제5061조에 따르면 공인회계사는 고객 유치를 위해 수수료나 커미션을 지급할 수 없으며, AICPA 윤리 강령은 소개 수수료를 지급하는 회원에게 이를 고객에게 공개하도록 요구합니다. 검증 로트(lot)에 대한 깔끔한 해결책은 약관에 명시된 선택권을 활용하는 것입니다. 이 경우 RFP 발행 시 구매자가 수수료를 부담하므로 어떠한 입찰자도 낙찰을 위해 비용을 지불하지 않습니다.
아닙니다. 이는 법률 고문이 결정할 사안입니다. Zinit은(는) 입력된 수치를 판독한 날짜와 함께 각 규정의 테스트 및 기한을 해당 수치에 맞춰 제시하며, 어떤 기업이 확인하기 전에 법률 고문이 시트를 수정합니다.
귀사 팀이 승인한 내용만 초청장에 포함되어 발송됩니다. 귀사의 인벤토리 데이터, 현재 수수료, 다른 업체의 입찰가, 법률 자문단이 기밀(Privileged)로 표시한 모든 사항은 귀사 팀에만 안전하게 유지되며, 입찰자들에게는 동일한 품목 시트가 제공됩니다. 귀사의 보안 팀은 데이터 저장 및 보관에 대한 세부 사항을 서면으로 확인하고자 할 것이므로 데모 진행 시 당사에 문의해 주시면 명확한 답변을 드리겠습니다.
Zinit은(는) 해당 용역을 구매하는 기업들을 위해 소싱 이벤트를 운영합니다. 당사는 인증이나 브로커 라이선스를 주장하지 않으며, 배출권을 보유, 판매 또는 상각하지 않고, 귀사가 어떠한 주장을 할 수 있는지 안내하지 않습니다.
외부 감사인도 다른 업체들과 마찬가지로 입찰에 참여할 수 있으며, 감사위원회의 사전 승인이 필요합니다. 경쟁 입찰에 부치면 위원회에 가격 정보와 과업 범위에 대한 2차 검토 기회를 제공할 수 있으며, 기존 감사인이 여전히 최적의 선택지라면 팀은 확신을 갖고 낙찰 결정을 내릴 수 있습니다.
규정이 아직 제안 단계이므로 변경될 것으로 예상하시기 바랍니다. 시트는 Scope 3 카테고리당 요율과 같이 명시된 기준에 따라 각 라인의 가격을 책정하므로, 카테고리 목록이 변경되더라도 탭에 이미 기재된 요율로 재산정되며 새로운 협상이 필요하지 않습니다. 변경 사항의 의미는 법무팀에서 판단하고 수용 여부는 귀사 팀에서 결정합니다.
상황에 따라 다르며, 귀하의 팀이 자체적으로 투입할 수 있는 인력 역량에 따라 결정됩니다. 예시에서는 플랫폼 중심의 입찰이 낙찰되었으나, 자체 플랫폼과 분석 인력이 이미 갖추어져 있다면 전문 부티크가 낙찰될 수 있으며 탭에는 두 가지 경우가 모두 표시됩니다.
일부는 참여하지 않을 수 있으며, 귀하의 팀은 누가 거절했고 무엇이라고 답변했는지 확인할 수 있습니다. 오랜 관계를 맺어온 기업은 정형화된 비교를 꺼릴 수 있으므로, 입찰 초청장에는 자문사의 공신력과 투입 인력이 가격과 함께 평가된다는 점을 명확히 안내합니다.
아직은 없으며, 솔직하게 말씀드리는 편이 낫다고 봅니다. 저희가 보여드릴 수 있는 성과는 다른 카테고리에서 나온 것이므로, 더 큰 규모를 진행하기 전에 다음 보고서에 대한 제3자 검증과 같이 하나의 로트로 이를 공정하게 검증해 보실 수 있습니다.
제안서, 법인 목록, 이전 보고서에 사용된 자료를 준비해 주십시오. Zinit이(가) 시트를 작성하고, 롯을 운영하며, 세 건의 보고서에 걸쳐 입찰가를 표준화하여 비교 분석하는 동안 귀사의 팀이 모든 단계를 지시하고 승인합니다.
출처 문서 제목은 원문 영어로 표시되며, 아래 참고 사항에서 각 출처가 뒷받침하는 내용을 설명합니다.