Zinit Categorias Sustentabilidade e ESG

Compras e contratações de sustentabilidade e ESG

Compare propostas de consultoria em sustentabilidade e consultoria em ESG com as exigências legais para a sua empresa

Califórnia, Bruxelas e a SEC mudaram suas posições desde que a maioria destas propostas foi elaborada, portanto a proposta na sua mesa pode precificar um relatório que você não precisa mais entregar e omitir a auditoria (assurance) que você precisa. Os agentes de AI da Zinit leem cada proposta e a consolidam em uma única planilha com suas obrigações reais, por entidade jurídica e ano, e mantêm a empresa que desenvolve seu inventário separada da empresa que o assina, garantindo que sua equipe adjudique os contratos exatamente para o trabalho de que necessita.

  • Base de dados com mais de 103M fornecedores e empresas
  • Primeiro RFP em menos de uma hora
  • Sua equipe direciona e aprova
  • SOC 2

Obrigações de uma empresa, consultadas em November 6, 2026

Um fabricante norte-americano de materiais de construção: receita de $2.18B (o menor valor entre seus últimos dois anos), $210M em vendas na Califórnia, faturamento de €142M na UE por meio de uma subsidiária holandesa de 410 pessoas, listado em Nova York.

Regra e seu critérioLeituras
Califórnia SB 253, Escopos 1 e 2Mais de $1B em receita e fazendo negócios na CalifórniaDevidoPrimeiro relatório em November 10, 2026
SB 253 da Califórnia, Escopo 3O mesmo testeDevido a partir de 2027Cinco categorias propostas até o momento
Califórnia SB 261, relatório de risco climáticoReceita superior a $500M e realização de negócios na CalifórniaEm esperaSuspenso por liminar do Nono Circuito enquanto aguarda recurso
CSRD da UE, conforme alterada em February 2026Faturamento na UE acima de €450M, além de uma subsidiária ou filial na UE acima de €200MNão exigidoO faturamento de €142M e o quadro de 410 funcionários estão abaixo de ambos os limites de aplicação
Regras climáticas da SECUma empresa de capital abertoNão vigenteCom efeitos suspensos desde April 2024, anulação proposta em June 2026
California AB 1305Compra de créditos de compensação ou declaração de emissões líquidas zero na CalifórniaSe reivindicadoDivulgação no site, atualizada anualmente

Três propostas para três relatórios, nessa planilha

  1. Proposta ACotado $1,467,400Na planilha $815,400
  2. Proposta BCotado $183,600Na planilha $639,900
  3. Proposta CCotado $607,800Na planilha $607,800
A Proposta A cota $1,467,400, e $652,000 desse montante refere-se a um relatório que esta empresa não precisa apresentar, um relatório suspenso por decisão judicial e a garantia de conformidade (assurance) prestada pela própria empresa que elaboraria o inventário. A Proposta B cota $183,600 e omite $456,300 da planilha. Quando equalizada, a Proposta C é a mais baixa, com $607,800, contratando a garantia de conformidade (assurance) como um lote separado.

A maioria dessas propostas foi precificada com base em uma lei que desde então mudou

Um escopo elaborado em 2024 pressupunha as regras do SEC, os limites originais da CSRD e um relatório de riscos da Califórnia previsto para January 2026, e cada um desses pontos mudou. A Califórnia definiu seu primeiro relatório de emissões para November 10, 2026, portanto, a primeira etapa de sourcing nesta categoria é verificar o calendário das suas próprias entidades jurídicas.

O que mudou e quando

  1. March 2024A SEC adota regras climáticas e, em seguida, as suspendeAdotada em March 6 e suspensa em April 4, aguardando o processo no Tribunal de Apelações do Oitavo Circuito.
  2. March 27, 2025A SEC vota para encerrar sua defesaSua equipe informou ao tribunal que os advogados da Comissão não podem mais apresentar os argumentos constantes em sua petição.
  3. April 2025A UE interrompe o prazoUma diretiva adia o reporte para as empresas programadas para iniciar com dados de 2025 ou 2026.
  4. November 18, 2025O Nono Circuito suspende a SB 261O CARB informa que não exigirá o cumprimento do prazo de January 1, 2026 e definirá uma nova data após o recurso.
  5. February 24, 2026A Diretiva (UE) 2026/470 restringe a CSRDMais de 1,000 funcionários e mais de €450M de faturamento líquido; o critério para países terceiros sobe de €150M para €450M; o plano de normas para asseguração razoável foi removido.
  6. June 3, 2026A SEC propõe revogar suas regrasUma proposta de regulamentação no Federal Register, com comentários previstos até August 3. As regras continuam suspensas, e o Oitavo Circuito recusou-se em maio a revogar a suspensão do processo.
  7. June 24, 2026A Califórnia adia o primeiro relatórioDe August 10 a November 10, 2026, enquanto a CARB finaliza sua primeira regulamentação.
  8. November 10, 2026A data do primeiro relatório da SB 253Escopos 1 e 2 a partir do que a empresa já possuía em December 5, 2024, ou uma declaração em papel timbrado da empresa informando que não possuía nenhum dado. O CARB aceita esta rodada com ou sem auditoria (assurance).

A equipe da Califórnia apresentou uma estimativa para isso, e os comentários indicam que pode ir para qualquer lado

O workshop de March 2026 da CARB forneceu o único valor público por empresa que um CFO pode usar para avaliar uma proposta. A equipe técnica o adaptou a partir do processo regulatório da SEC, incluindo uma pesquisa com 39 empresas, e afirmou em julho que alguns participantes o consideraram baixo para o Escopo 3 e para a garantia de conformidade (assurance), enquanto outros o acharam alto; portanto, trate-o como uma referência e deixe que as propostas definam o preço.

Custo contínuo potencial por empresa calculado pela equipe do CARB, por ano, em dólares de 2025

  • Relatórios de Escopo 1 e 2$73,544
  • Relatórios de Escopo 1, 2 e 3$87,498
  • Asseguração limitada para os Escopos 1 e 2$55,213
  • Total por empresa$142,711

Em uma média de três anos entre as suas opções de Escopo 3, a equipe estimou o valor anual entre $135,083 e $152,352, com o primeiro ano ficando entre $167,102 e $191,391.

A pesquisa por trás desse trabalho é da ERM, com 39 emissores no início de 2022, e a divulgação da SEC relata suas médias como $237,000 por ano em análises e divulgações de GEE e $82,000 em asseguração e auditorias, o que serve como uma referência superior útil.

Mais uma referência pública para a linha de consultoria: nas tabelas da GSA, as categorias de mão de obra 11 com sustentabilidade no título têm taxas máximas de $88.20 a $219.04 por hora, mediana de $139.18, consultada em November 6, 2026. Um teto para trabalhos federais é mais baixo do que a maioria das tabelas de preços comerciais, portanto, use-o para questionar o que a diferença cobre.

Os três programas do fabricante, por ano

  • Proposta A e asseguração$321,300
  • Proposta B e asseguração$262,800
  • Proposta C e asseguração$252,100
  • Total da CARB$142,711

Cada um é o total equalizado de uma proposta mais o lote de asseguração, ao longo de três relatórios. A Proposta C, com 38 unidades e software, fica em 1.77 vezes o valor da CARB e abaixo dos $319,000 por ano que essas duas médias da ERM somam, e essa dispersão é o ponto a ser esclarecido por cada proponente.

O que as leis colocam do outro lado

  • $500,000Teto da SB 253 para penalidades administrativas em um ano de relatório por não envio, envio fora do prazo ou descumprimento de outro requisito.
  • 2027 a 2030As penalidades para o Escopo 3 nesses anos aplicam-se apenas à falta de envio, e declarações incorretas de Escopo 3 feitas com embasamento razoável e de boa-fé não são penalizadas.
  • $2,500 por diaMulta civil da AB 1305, de até $500,000, para cada dia em que as divulgações de compensações ou alegações estiverem ausentes ou incorretas em seu site.

A empresa que elabora o seu inventário não deve ser a mesma que o assina

Consolidar gastos é a principal alavanca na maioria das categorias, mas nesta ela esbarra na regulamentação. O projeto de lei SB 253 exige um prestador terceirizado independente de serviços de asseguração, e a equipe da CARB propõe interpretar a independência com base na norma utilizada no trabalho. Assim, a proposta que agrupa a estruturação e a asseguração pode parecer a mais barata, mas ainda obrigar você a contratar e conciliar uma segunda empresa assim que alguém analisar o contrato detalhadamente.

Como isso divide uma proposta em lotes

Lote 1

Estruturação e elaboração de relatórios

Inventário de Escopo 1, 2 e 3, dados de fornecedores, submissão regulatória e o software de contabilidade de carbono, caso sua equipe não possua um.

Empresas de consultoria, especialistas, plataformas com serviços

O vencedor do Lote 1 fica fora do Lote 2
Lote 2

Assegurar

Asseguração limitada nos Escopos 1 e 2 a partir de 2027, com asseguração razoável a partir de 2030 precificada como opcional. O comprador assume a taxa deste lote, conforme a opção nos termos, de modo que nenhum proponente paga para vencer.

Empresas de auditoria (CPA), organismos de verificação

Opções

Apenas se uma data for atingida

O relatório de riscos do SB 261 e um relatório CSRD, cada um precificado e mantido sem execução até que uma norma ou um cliente exija.

Quem vencer o Lote 1 ou uma proposta separada

Um parâmetro comparativo do programa anterior da Califórnia

O Regulamento de Relatórios Obrigatórios do CARB é um programa diferente do SB 253, e sua regra para verificadores é a lista publicada mais clara do que pode comprometer um auditor. O conflito é considerado alto quando qualquer membro da equipe realizou alguma destas atividades para a empresa nos últimos cinco anos:

  • Projetar, desenvolver, implementar, revisar ou manter um inventário de emissões ou sistema de dados
  • Desenvolvimento de fatores de emissão ou outras análises de engenharia de gases de efeito estufa
  • Elaboração de manuais, guias ou procedimentos de gases de efeito estufa para a empresa
  • Intermediação, consultoria ou assessoria em mercados de carbono, ou negociação de créditos para um projeto
  • Escrituração contábil ou outros serviços relacionados a registros contábeis
  • Qualquer serviço relacionado ao desenvolvimento de sistemas de informação

Peça a cada proponente do Lote 2 que responda a essa lista por escrito, independentemente do padrão com o qual trabalhe, já que uma firma que precise se retirar no décimo mês representa o atraso que essa categoria oculta.

Limitada e razoável, em uma cotação

Asseguração limitada
O comunicado da SEC compara isso à revisão de um 10-Q. A Califórnia exige para os Escopos 1 e 2, na prática a partir de 2027, e para o Escopo 3 a partir de 2030.
Asseguração razoável
O mesmo comunicado compara isso à auditoria em um 10-K. A legislação da Califórnia exige isso para os Escopos 1 e 2 a partir de 2030, e a UE removeu seu plano para isso em February 2026.

A publicação da proposta de 2022 da SEC estimou de $75,000 a $145,000 por ano para asseguração limitada em um grande emissor acelerado ("large accelerated filer"), com mediana de $110,000, e de $115,000 a $235,000 para asseguração razoável, com mediana de $175,000, alertando que a asseguração sobre emissões pode ser diferente do trabalho de demonstrações financeiras no qual esses números se basearam. A CARB ainda estava perguntando às empresas sobre o custo dessa diferença em agosto e September 2026, portanto, a maneira justa de apurar isso é fazer com que todos os proponentes do Lote 2 precifiquem 2030 como uma opção agora.

Os padrões que a equipe técnica do CARB propõe aceitar para 2027

  • AICPA AT-C 210Um trabalho de revisão de uma firma de auditoria (CPA).
  • ISAE 3410 com ISAE 3000Para contratações iniciadas antes de December 15, 2026.
  • ISSA 5000Para contratações iniciadas em ou após December 15, 2026.
  • ISO 14064-3:2019Com requisitos adicionais de credenciamento.
  • AA1000AS v3A norma de asseguração da AccountAbility.

Se o auditor das suas demonstrações financeiras apresentar proposta, o seu comitê de auditoria deverá pré-aprovar esse serviço nos termos da Regulation S-X e avaliar os outros trabalhos dessa empresa. As empresas de auditoria realizaram 59% dos trabalhos de asseguração de sustentabilidade em todo o mundo em 2024, de acordo com a contagem da IFAC; portanto, ambos os tipos de empresa devem constar na lista.

Uma plataforma de contabilidade de carbono e a estimativa de Escopo 3 de uma consultoria só são comparáveis se esses fatores forem mantidos constantes

O SB 253 permite dados médios do setor e dados representativos (proxy), portanto, uma estimativa baseada em gastos é legal e geralmente sensata no primeiro ano. Os dois preços deixam de ser comparáveis quando um inclui dados que sua equipe de outra forma teria que buscar e uma trilha de evidências que um auditor de asseguração pode testar, e o outro não.

Manter constanteProposta AProposta BProposta C
LimiteControle operacionalNão informadoControle operacional
Categorias de Escopo 31, 3, 5, 6, 71 e 61, 3, 5, 6, 7
Método na categoria 1Híbrido, dados de fornecedores 60Baseado apenas em gastosHíbrido, dados de fornecedores 60
Fatores de emissãoNomeado, com safraPlanilha de trabalho da consultoriaNomeado, com safra
Quem faz o acompanhamento com fornecedoresA firmaSua equipe, 8 horas cadaA firma
Evidências que um auditor (assurer) pode testarNo softwareNão incluído na propostaNo software
Relatórios cobertos333
RecálculoIncluído240 horas a $225, adicionaisIncluído

Poucas plataformas publicam preços, portanto os dados dos compradores são a referência mais próxima. A Vendr relata que a mediana de compradores da Watershed é de $70,031 por ano, variando de $20,619 a $158,138, consultada em November 6, 2026, e um aviso de December 2025 de um grupo de museus do Reino Unido para software de contabilidade de carbono com trilha de auditoria e consultoria trazia um valor de contrato de £90,000. Os $60,000 e $72,000 por ano do exemplo ficam em torno dessa mediana, e a pergunta a ser feita é o que cada valor inclui.

Por que o primeiro ano mais barato pode voltar a ser cobrado

A equipe do CARB propõe tratar o seu primeiro relatório como o ano-base e recalcular os anos anteriores quando as mudanças de metodologia alterarem o total em mais de 5%. Neste inventário, mudar a categoria 1 dos dados de gastos para os dados de fornecedores faz exatamente isso.

  • Escopo 196,000 t
  • Escopo 261,000 t
  • Escopo 3, outras quatro categorias50,000 t
  • Categoria 1, baseada em gastos590,000 t
  • Categoria 1, com dados de fornecedores528,000 t

62,000 toneladas transferidas de 797,000 toneladas é 7.8%, acima do limite de 5%, portanto cada ano anterior é recalculado e reapresentado. A Proposta B precifica isso em 240 horas e $225, ou $54,000, e a fatura aumenta a cada ano já declarado.

Mesmo o Escopo 2 tem uma linha para ajustar. As orientações da CARB observam que a EPA não divulgou o eGRID 2024 em seu cronograma habitual e permite usar o eGRID 2023 ou um conjunto de dados Cornerstone compilado a partir do código da EPA, para que cada proposta informe qual utilizou.

Créditos de carbono também acompanham uma planilha descritiva, e o preço por tonelada é a última linha dela

As toneladas nesses três lotes aparecem da mesma forma em um pedido de compra, mas respaldam alegações muito diferentes. Cada linha é algo que o comprador pode verificar no registro ou no site do vendedor, e a AB 1305 da Califórnia agora exige que a maioria delas seja publicada no seu próprio site no momento em que você declarar emissões líquidas zero ou neutralidade de carbono com elas. A equipe do CARB também propõe que os créditos sejam reportados separadamente dos Escopos 1, 2 e 3, portanto nada disso reduz o número do inventário.

Lote 1Lote 2Lote 3
Tipo de projetoEnergia eólica conectada à redeReflorestamentoBiocarvão
Remoção ou redução/prevençãoEmissões evitadasRemoçãoRemoção
MetodologiaACM0002, energias renováveis conectadas à redeVM0047, reflorestamentoBiochar dos EUA e Canadá
Sob os Core Carbon PrinciplesNão atendeAprovado pelos CCPsAprovado pelos CCPs
Safra201920242025
Durabilidade declarada pelo vendedorNão aplicável40 anos, com uma margem de segurançaMais de 100 anos
Registro de aposentadoriaFaixa de números de série, em seu nomeFaixa de números de série, em seu nomeFaixa de números de série, em seu nome
Preço médio publicado por tonelada$1.65$24.00$164.00
10,000 toneladas$16,500$240,000$1,640,000

Cada preço é uma média publicada: energias renováveis da Sylvera de safras 2018 e 2019 a $1.65 e reflorestamento de safra 2024 a $24.00, ambos Q3 2026, além da sua média de biochar 2025 de $164.00. O Integrity Council relata créditos rotulados pelo CCP com um prêmio de cerca de 25%, com base em dados da ClearBlue Markets e da Calyx Global.

O que uma alegação precisa conter

  • AB 1305, seção 44475.1O comprador que declara emissões líquidas zero ou neutralidade de carbono com compensações publica o vendedor, o registro, o ID e o nome do projeto, o tipo, o local, o protocolo e se houve verificação por terceiros.
  • AB 1305, seção 44475Uma empresa que comercializa ou vende créditos de carbono na Califórnia publica o protocolo, o local, o cronograma, a divisão entre remoção ou redução/evitação de emissões, a durabilidade e o que fará se um projeto não atingir as metas.
  • Green Guides da FTC, 16 CFR 260.5É enganoso sugerir que as reduções de uma compensação já aconteceram se elas não ocorrerem por dois anos ou mais sem declarar isso, ou reivindicar uma redução que a lei já exigia.
  • Os Princípios Fundamentais do CarbonoO selo do Integrity Council precisa de duas aprovações: uma metodologia aprovada pelo CCP sob um programa elegível ao CCP. Suas tabelas mostravam 13 programas elegíveis e 47 metodologias aprovadas em November 6, 2026.

Quem pode travar a adjudicação e o que cada um precisa analisar

A área de Procurement conduz o processo, e quatro outras áreas podem interrompê-lo, cada uma por uma razão que o preço não consegue solucionar.

  • Pode vetar

    Assessoria jurídica de divulgação

    Trava quando

    Um informe regulatório, uma alegação em site ou uma compra de compensação afirma mais do que as evidências comprovam, ou a planilha interpreta uma regra de forma diferente do departamento jurídico.

    Deseja ver

    A planilha em si, cada regra com sua data e status, e cada declaração pública mapeada para o registro que a comprova.

  • Pode vetar

    Comitê de auditoria

    Trava quando

    O auditor financeiro está entre os proponentes, pois o comitê precisa pré-aprovar o serviço, caso contrário, uma empresa de asseguração estaria revisando um trabalho que ela mesma desenvolveu.

    Deseja ver

    A declaração de independência de cada empresa, seus trabalhos anteriores para você ao longo de cinco anos e seus honorários, lado a lado em um único registro.

  • Pode vetar

    Líder de sustentabilidade

    Trava quando

    O método não se sustentará no segundo ano: um limite que ninguém documentou, fatores que ninguém sabe especificar ou um programa de fornecedores que a empresa não executará.

    Deseja ver

    Método por categoria do Escopo 3, fontes dos fatores e anos de emissão (vintages), como o recálculo é precificado e quem são os profissionais indicados.

  • Assina

    Controller ou CFO

    Trava quando

    O total muda após a adjudicação ou os dados de emissões ficam fora dos controles que a área financeira reconheceria, o que se torna ainda mais relevante quando a asseguração razoável entrar em vigor em 2030.

    Deseja ver

    Três relatórios equalizados por lote, o preço de cada opção e o que muda caso o CARB altere a regra.

Como o Zinit conduz um evento de serviços de sustentabilidade

Uma base de dados de mais de 103M fornecedores e empresas, agentes de AI que estruturam a planilha e conduzem a concorrência, e profissionais de compras que trabalham lado a lado com a sua equipe.

  • Suas obrigações, por entidade

    O Zinit analisa suas propostas e contratos atuais juntamente com receita, vendas e quadro de funcionários informados por entidade legal, estruturando os critérios, prazos e status de cada norma em uma planilha com a respectiva data de leitura. Seu departamento jurídico faz os ajustes necessários, pois determinar se uma norma se aplica é responsabilidade jurídica, e ninguém é convidado até a aprovação formal da sua equipe.

    Uma única planilha que todas as propostas precificam

  • Lotes mantidos separados

    Desenvolvimento, software e asseguração são cotados separadamente, cada um com as mesmas linhas. O fornecedor atual e as empresas aprovadas pela sua equipe são convidados, selecionados a partir de um banco de dados de mais de 103M fornecedores e empresas, e cada proponente de asseguração responde por escrito sobre independência e trabalhos anteriores para você.

    Um campo que seu comitê de auditoria pode ler

  • Uma única aba, equalizada

    O primeiro RFP é elaborado em menos de uma hora, e sua equipe então define o escopo; as propostas levam o tempo que for necessário. Cada proposta é lançada na planilha, de modo que uma linha que ninguém deve é removida, uma linha omitida é precificada e sua equipe vê de onde veio cada valor antes de fazer a adjudicação.

    Três relatórios sobre um único total

Às vezes, o fornecedor atual continua sendo a empresa certa, e então sua equipe renova pelo preço estabelecido nas propostas. O Zinit não presta serviços de asseguração, não determina se uma lei é aplicável, não oferece consultoria sobre suas declarações nem mantém, vende ou cancela créditos, cabendo à sua equipe direcionar e aprovar cada etapa.

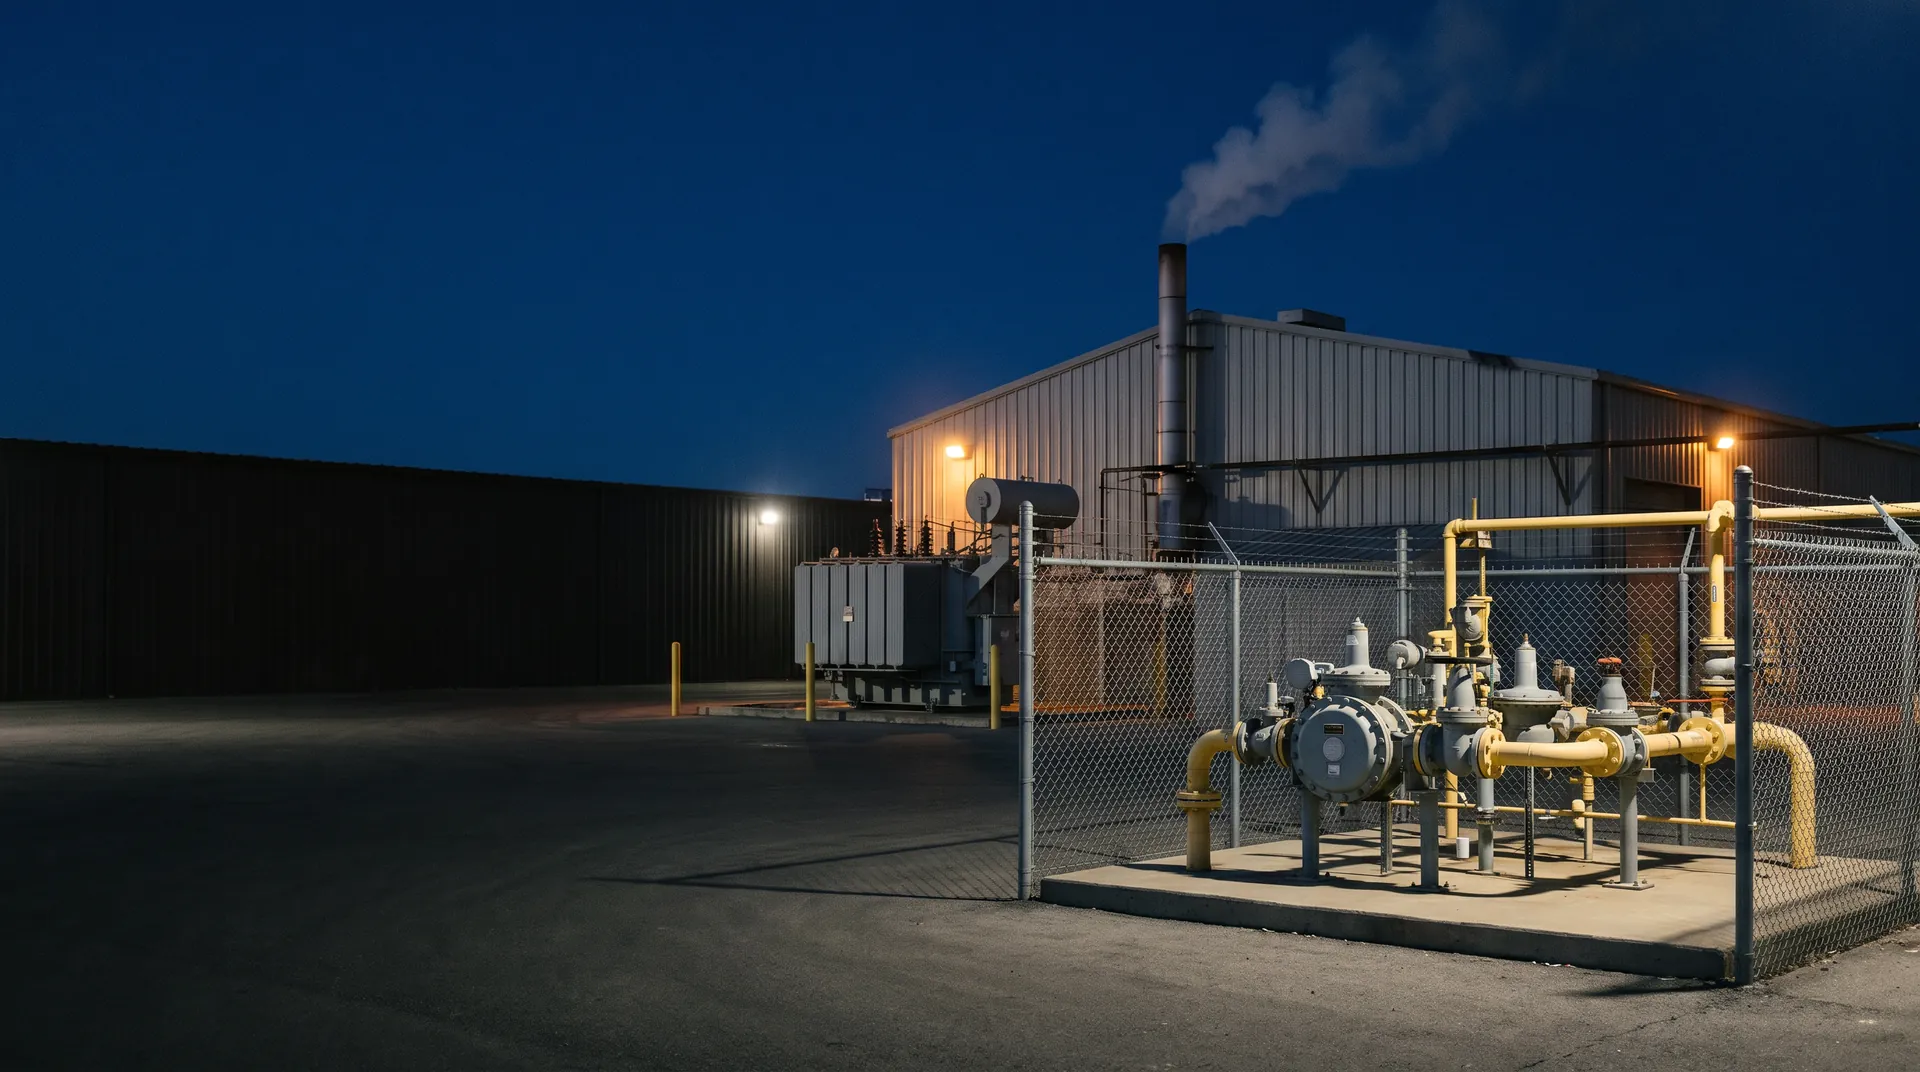
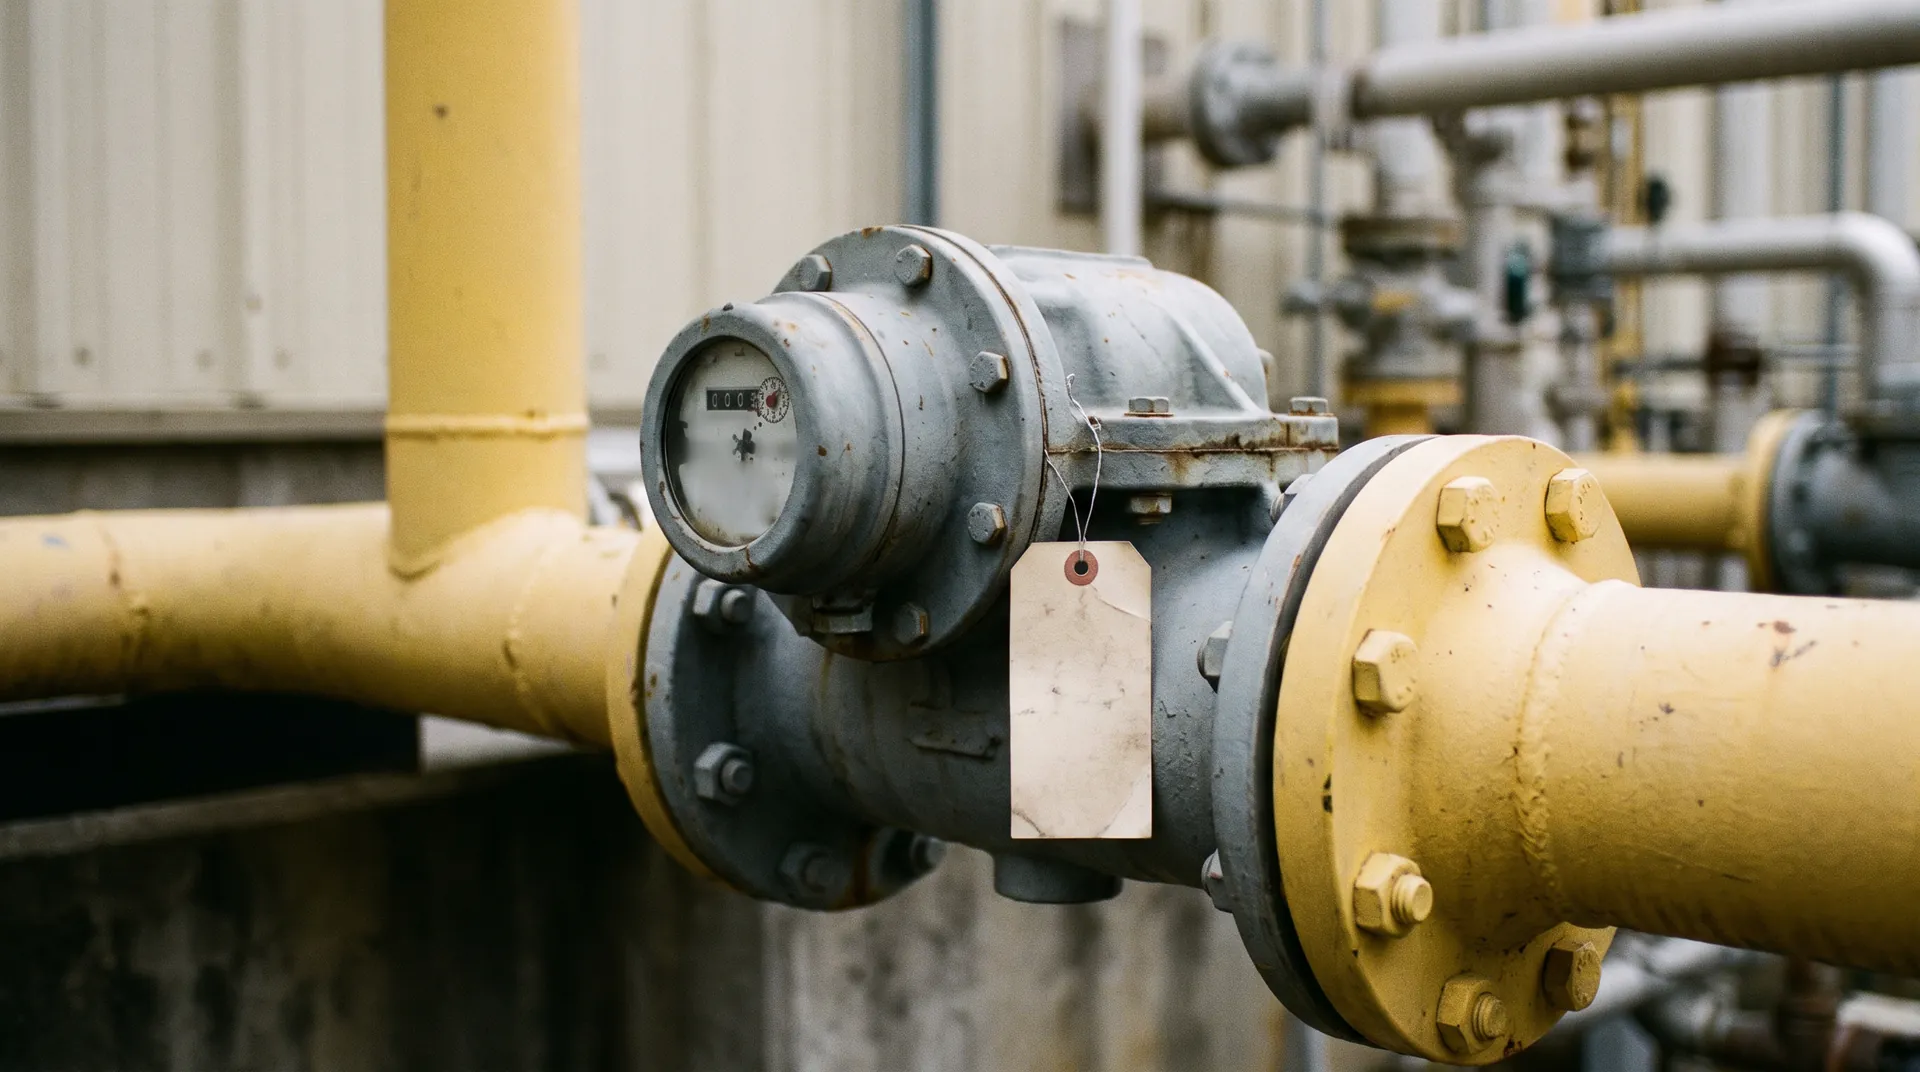
Cada número do Escopo 1 começa em um medidor como este, e o auditor de asseguração perguntará quem fez a leitura, quando foi calibrado pela última vez e onde esse registro fica arquivado.

Exemplo passo a passo

O evento de um fabricante, três relatórios, da planilha à adjudicação

Cada valor nesta aba exibe sua respectiva base.

Leia cada norma referente às entidades legais mencionadas

O CARB avalia a receita e a realização de atividades comerciais no nível da entidade individual, com base no menor valor dos dois últimos anos fiscais; portanto, o valor global do grupo não é o ponto de partida correto. Para esta empresa:

  • $2.18BO menor valor entre a receita de dois anos na empresa operacional, acima das linhas de $1B e $500M.
  • $210MVendas na Califórnia, bem acima do teste de realização de negócios de $735,019 (2024) corrigido pela inflação.
  • €142MFaturamento líquido na UE abaixo do critério de €450M para países terceiros, e a subsidiária holandesa está abaixo do de €200M.
  • 410 funcionáriosNa subsidiária holandesa, abaixo da linha de 1,000 funcionários.
  • December 5, 2024A empresa possuía dados de Escopo 1 e 2 nesta data, portanto, protocola o relatório November 10, 2026 com base nesses dados.
  • SiteIndica "neutro em carbono até 2035", o que é uma meta; portanto, o departamento jurídico analisa isso em relação à AB 1305 antes de qualquer compensação ser adquirida.

BENCHMARKS VERIFICADOS

Economias comprovadas em Compras de Sustentabilidade e ESG

Categoria / AlavancaFaixa de economia
Assessoria e consultoria em sustentabilidade15-25%
Serviços de relatórios e asseguração ESG12-20%
Plataformas de contabilidade de carbono15-25%
Auditoria de sustentabilidade da cadeia de suprimentos12-22%
Consultoria em energia renovável e estruturação de PPA10-18%

O mercado, pelo que você está comprando

Uma empresa de qualquer porte geralmente contrata serviços de várias dessas linhas, e algumas firmas aparecem em mais de uma, o que traz a questão da independência sob outra forma. Especialistas próximos às suas instalações e ao seu setor são convidados a partir da base de dados, portanto não aparecem aqui nominalmente.

Garantia (assurance) e verificação

asseguração limitada e razoável sobre emissões, de firmas de auditoria (CPA) e organismos de verificação

  • Deloitte
  • EY
  • KPMG
  • PwC
  • ERM CVS
  • LRQA
  • SGS

Consultoria em sustentabilidade e ESG

inventários, estratégia, relatórios de risco e suporte a programas

  • ERM
  • WSP
  • Ramboll

Plataformas de contabilidade de carbono

software que armazena o inventário e suas evidências

  • Persefoni
  • Watershed
  • Salesforce Net Zero Cloud
  • IBM Envizi

Classificações e auditorias da cadeia de suprimentos

scorecards de fornecedores, questionários e auditorias in loco

  • EcoVadis
  • Sedex
  • CDP
  • Intertek
  • UL Solutions

Programas e classificações de créditos de carbono

onde um crédito é emitido e aposentado, e quem o avalia

  • Verra
  • Gold Standard
  • ACR
  • Sylvera
  • BeZero

Fornecedores estabelecidos em cada categoria, apresentados para ilustrar o mercado, e não como uma lista de clientes ou parceiros da Zinit.

Onde uma página vizinha assume o controle

  • Contratos de compra de energia (PPA) e a aquisição de energia renovável estão em energia e serviços públicos, onde a oferta do fornecedor é avaliada em relação à sua demanda, e a tabela de economia abaixo ainda lista o trabalho de consultoria relacionado.
  • A contratação geral de consultoria, com tabelas de tarifas e planos de alocação de equipe, fica em serviços profissionais, e esta página aborda o trabalho que as regras de divulgação definem.
  • A auditoria das suas demonstrações financeiras permanece em gastos com serviços financeiros, e apenas a auditoria (assurance) sobre as suas emissões constitui um lote aqui.

Um resultado em várias RFPs, e as empresas a partir das quais RFPs foram publicados.

O resultado de um cliente do setor de mineração em seus recentes RFPs e a linha de logotipos da página inicial, ambos exatamente como o restante do site os apresenta.

Mineração

Economizou mais de 12% em 28 RFPs recentes

As RFPs recentes de um cliente do setor de mineração, em todas as suas categorias. O cliente não é identificado.

RFPs publicadas a partir de

  • Caterpillar
  • Wipro
  • Bacardi
  • JD
  • Cargill
  • Avery Dennison

Conforme exibido na página inicial.

As perguntas que uma equipe de sustentabilidade e compras faz primeiro

Quanto custa?

O Zinit é financiado pelos fornecedores e gratuito para os compradores: apenas o fornecedor que sua equipe selecionar como vencedor paga uma comissão, os licitantes perdedores não pagam nada e nada é devido até que você faça a adjudicação. As taxas de comissão são publicadas abertamente em nosso site e, como a taxa está atrelada à adjudicação feita pela sua equipe e não a quem compete, a Zinit ganha o mesmo independentemente de qual fornecedor qualificado você escolher.

Uma taxa custeada pelo fornecedor pode acabar embutida na proposta. Por que com a sua seria diferente?

Pode, e é exatamente por isso que a tabela comparativa de propostas compara todas as ofertas em uma única planilha, para que qualquer custo incluído pelo proponente apareça no valor final. Trata-se também de um valor baixo, já que, sob a a tabela de taxas nos termos de serviço do Zinit (English), uma adjudicação do porte da Proposta C ($607,800) tem uma taxa fixa de $1,875 mais 0.125% do volume de RFP, cerca de $2,600 em parcela única, ou cerca de $880 por relatório ao longo dos seus três relatórios. Se o seu CFO preferir deixar isso totalmente fora das propostas, os mesmos termos permitem que o comprador opte por assumir a taxa quando a RFP for publicada.

Uma firma de auditoria (CPA) pode pagar comissão para ganhar um lote de asseguração?

Talvez não seja possível, portanto, analise isto com a assessoria jurídica. O artigo 5061 do Código de Negócios e Profissões da Califórnia estabelece que uma pessoa na contabilidade pública não deve pagar comissão ou taxa para obter um cliente, e o Código do AICPA exige que o membro que paga uma taxa de indicação a divulgue ao cliente. O caminho seguro em um lote de asseguração é a opção nos termos, na qual o comprador arca com a taxa quando o RFP é publicado, de modo que nenhum licitante pague nada para vencer.

A Zinit pode nos informar se a SB 253 ou a CSRD se aplica a nós?

Não, essa é uma decisão do seu departamento jurídico. O Zinit apresenta o teste e a data de cada regra com base nos números que você fornece, com a data em que os leu, e seu departamento jurídico corrige a planilha antes que qualquer firma a veja.

Quem visualiza nosso rascunho de inventário, nossa lista de fornecedores e nossas declarações?

Apenas o que a sua equipe aprovar é enviado no convite. Os dados do seu inventário, os honorários atuais, as propostas de outras empresas e qualquer item classificado pelo departamento jurídico como confidencial permanecem com a sua equipe, e os proponentes visualizam a mesma planilha de itens. Sua equipe de segurança vai querer os detalhes de armazenamento e retenção por escrito; portanto, apresente essa questão na demonstração e exija nosso compromisso com a resposta.

Qual é a função do Zinit em um evento de sustentabilidade ou carbono?

A Zinit gerencia o evento de sourcing para as empresas que contratam este trabalho. Ela não reivindica licença de asseguração ou corretagem, não detém, vende ou aposenta créditos e não define o que você pode declarar.

Nosso auditor já se oferece para fazer a garantia (assurance). Ainda devemos abrir concorrência?

Ele pode participar da concorrência como qualquer outro fornecedor, e seu comitê de auditoria precisa pré-aprovar o serviço. Abrir a concorrência fornece ao comitê um preço e uma segunda análise do escopo; se o seu auditor ainda for a melhor opção, sua equipe poderá adjudicar o contrato ciente disso.

O que acontece se o CARB alterar a regra do 2027 após a adjudicação do contrato?

Espere que mude, já que a regulamentação ainda é uma proposta. A planilha precifica cada linha com base declarada, como uma taxa por categoria do Escopo 3, de modo que uma alteração na lista de categorias seja reprecificada pela taxa já constante na aba, sem a necessidade de uma nova negociação. Seu departamento jurídico decide o que a mudança significa, e sua equipe decide se a aceita.

Uma plataforma de contabilidade de carbono substitui o consultor?

Às vezes, e isso depende do que sua equipe pode atender. No exemplo, uma proposta liderada por plataforma vence e, com sua própria plataforma e analistas já disponíveis, a consultoria boutique vence, e a aba mostra ambas.

Empresas qualificadas enviarão propostas para este trabalho?

Algumas não o farão, e sua equipe verá quem recusou e o que foi dito. Uma empresa com um relacionamento de longa data pode resistir a uma comparação estruturada; por isso, o convite afirma claramente que a credibilidade da consultoria e os profissionais indicados são pontuados juntamente com o preço.

Vocês têm uma referência de sustentabilidade com quem possamos entrar em contato?

Ainda não, e preferimos ser transparentes quanto a isso. Os resultados que podemos demonstrar vêm de outras categorias, portanto, a maneira justa de testar isso é com um único lote, como a asseguração do seu próximo relatório, antes de avançar para algo maior.
Comece com a proposta sobre a sua mesa e as regras com base nas quais ela foi elaborada

Traga a proposta, sua lista de entidades e tudo o que seu último relatório utilizou. O Zinit estrutura sua planilha, executa os lotes e equaliza as propostas ao longo de três relatórios, com sua equipe direcionando e aprovando cada etapa.

Fontes

Os títulos dos documentos de origem são apresentados em seu inglês original; as notas abaixo explicam o que cada fonte comprova.

  1. [1] California Health and Safety Code section 38532, the Climate Corporate Data Accountability Act (SB 253, as amended; Internet Archive capture of leginfo, August 9, 2026)o teste $1B, Escopo 1 e 2 a partir de 2026 e Escopo 3 a partir de 2027, garantia (assurance) independente de terceira parte, limitada e depois razoável a partir de 2030, penalidades de até $500,000 por ano de relatório
  2. [2] California Air Resources Board, Corporate Disclosure of Climate Data (read November 6, 2026)o prazo de November 10, 2026, a discricionariedade na aplicação no primeiro ano, um segundo regulamento para 2027 e posteriores
  3. [3] California Air Resources Board, Guidance for SB 253 2026 Reporting Submittals (September 1, 2026)o que pode ser protocolado em 2026, uma carta caso nenhum dado tenha sido coletado, envios aceitos com ou sem asseguração, eGRID 2023 ou o conjunto de dados Cornerstone
  4. [4] California Air Resources Board, Final Regulation Order, sections 96071 to 96077 (September 2026) and rulemaking pagereceita e realização de negócios testadas na entidade individual pelo menor período de dois anos; pacote reenviado ao Office of Administrative Law em September 21, 2026, aprovação ainda não indicada
  5. [5] California Air Resources Board, SB 253 public workshop slides (July 21, 2026)propostas da equipe para 2027: categorias 1, 3, 5, 6 e 7 do Escopo 3, asseguração limitada e seus padrões aceitos, o teste de recálculo 5%, November 10, créditos reportados separadamente
  6. [6] California Air Resources Board, SB 253 listening session slides (August and September 2026)Período de consulta pública de 45 dias neste outono, pauta do Conselho até o final de 2026, a questão sobre o custo da asseguração limitada em comparação com a razoável
  7. [7] California Air Resources Board, SB 253 public workshop slides (March 23, 2026)custos contínuos potenciais por empresa em dólares de 2025: $73,544, $87,498, $55,213 e $142,711; custo médio anual de $135,083 a $152,352
  8. [8] California Air Resources Board, Notice of Upcoming Rulemaking Update (June 24, 2026)o primeiro relatório adiado de August 10 para November 10, 2026
  9. [9] California Air Resources Board, FAQs Regarding California Climate Disclosure Requirements (November 17, 2025)o teste de realização de atividades comerciais, incluindo vendas acima de $735,019 (2024)
  10. [10] California Air Resources Board, Climate-Related Financial Risk (read November 6, 2026)O critério de $500M da SB 261, a ordem de November 18, 2025 do Nono Circuito em Chamber of Commerce v. Sanchez, nenhuma aplicação da data-limite de January 1, 2026, relatórios voluntários
  11. [11] Directive (EU) 2026/470 of February 24, 2026 (Internet Archive capture of EUR-Lex, October 20, 2026)mais de 1,000 funcionários e mais de €450M de faturamento líquido; critério de países terceiros elevado de €150M para €450M, subsidiária ou filial acima de €200M; padrões de asseguração razoável removidos; padrões de asseguração limitada até July 1, 2027; transposição até March 19, 2027
  12. [12] European Commission, Corporate sustainability reporting (read November 6, 2026)a diretiva de paralisação de prazos ("stop-the-clock") e o cronograma da política
  13. [13] US Securities and Exchange Commission, press release 2025-58 (March 27, 2025)a votação para encerrar a defesa das regras de divulgação climática; a suspensão pendente do caso Iowa v. SEC, nº 24-1522 (8ª Região)
  14. [14] US Securities and Exchange Commission, Rescission of Climate-Related Disclosure Rules, proposed rule, Federal Register document 2026-11091 (June 3, 2026)a proposta para revogar as regras, comentários até August 3, 2026
  15. [15] Climate Litigation Database, Iowa v. Securities & Exchange Commission (read November 6, 2026)pedido para suspender o sobrestamento negado, May 21, 2026; a carta de SEC sobre sua proposta de norma de rescisão, June 1, 2026
  16. [16] California Office of Administrative Law, Recent Actions Taken by OAL on Proposed Regulations (read November 6, 2026)arquivo 2026-0921-06, Air Resources Board, entre as ações dos últimos 45 dias
  17. [17] US Securities and Exchange Commission, Release 33-11275 and its stay order, Release 33-11280 (March 6 and April 4, 2024)asseguração limitada comparada à revisão em um Formulário 10-Q, asseguração razoável à auditoria em um Formulário 10-K; a pesquisa da ERM com 39 emissores, $237,000 em análise e divulgações de GEE e $82,000 em asseguração e auditorias
  18. [18] US Securities and Exchange Commission, Release 33-11042, proposing release (March 2022)custo estimado de atestação em um grande declarante acelerado (large accelerated filer): limitada de $75,000 a $145,000, mediana de $110,000; razoável de $115,000 a $235,000, mediana de $175,000
  19. [19] US General Services Administration, CALC+ ceiling rates (read November 6, 2026)as 11 categorias de mão de obra com sustentabilidade no cargo: $88.20 a $219.04 por hora, mediana de $139.18
  20. [20] Regulation S-X, 17 CFR 210.2-01pré-aprovação dos serviços do auditor pelo comitê de auditoria; honorários contingentes e comissões de um cliente de auditoria
  21. [21] California Code of Regulations, title 17, section 95133, Mandatory Reporting Regulationos serviços dentro de cinco anos que tornam alto o conflito de interesses de um verificador, em um programa separado da SB 253
  22. [22] International Federation of Accountants, The State of Play: Sustainability Disclosure and Assurance, 2019-2024as empresas de auditoria realizaram 59% dos trabalhos de asseguração de sustentabilidade no mundo todo
  23. [23] California Business and Professions Code section 5061 (Internet Archive capture of leginfo, April 4, 2025)uma pessoa que exerça a contabilidade pública não deve pagar taxa ou comissão para obter um cliente
  24. [24] American Institute of CPAs, Code of Professional Conduct, section 1.520.001um membro que paga uma taxa de indicação para obter um cliente deve divulgá-la ao cliente
  25. [25] California Assembly Bill 1305, Voluntary Carbon Market Disclosures, Health and Safety Code sections 44475 to 44475.3 (Internet Archive capture of leginfo, October 3, 2026)o que um vendedor e um comprador que fazem uma alegação publicam em seus sites; $2,500 por dia até $500,000
  26. [26] Federal Trade Commission, Green Guides, 16 CFR 260.5, Carbon offsetsreduções que não ocorrerão por dois anos ou mais; reduções já exigidas por lei
  27. [27] Integrity Council for the Voluntary Carbon Market, Assessment Status (read November 6, 2026)o selo de dupla validação, 13 programas elegíveis aos CCPs e 47 metodologias aprovadas pelos CCPs, metodologias que não atendem aos princípios
  28. [28] Sylvera, Carbon credit vintages: what they are, why they matter (Q3 2026 data)preço médio por safra (vintage): renováveis $1.65 para as safras 2018 e 2019, ARR $24.00 para a safra 2024
  29. [29] Sylvera, Are Biochar Carbon Credits Reliable? (2026)preço médio do crédito de biochar de $164 por tonelada em 2025
  30. [30] Integrity Council for the Voluntary Carbon Market, CCP Impact Report 2025ágio médio de preço de aproximadamente 25% para créditos com selo CCP, com base em dados da ClearBlue Markets e da Calyx Global
  31. [31] Vendr, Watershed pricing (read November 6, 2026)comprador mediano $70,031 por ano, de $20,619 a $158,138
  32. [32] Science Museum Group, Carbon Accounting Software, Find a Tender reference 086418-2025, as listed by TenderTracker (published December 30, 2025)um valor de contrato de £90,000 para software com trilha de auditoria, fatores de emissão e consultoria
  33. [33] Zinit, Terms of Service, Schedule 1, Service Fee Schedule (effective July 28, 2026) (English)a taxa de fornecedor publicada: taxa fixa mais uma parcela do volume de RFP, por faixa, e a opção do comprador
Solicitar uma demonstração