第 232 條鋼鋁關稅:管理關稅風險
逐零件管理第 232 條鋼鋁關稅:全額稅率、金屬重量與熔煉憑證、供應商附加費以及新增的衍生產品項目。
電子發票強制要求與 Peppol:調整 P2P 工作流程
採購與應付帳款團隊如何調整採購訂單、供應商資料、服務明細以及發票驗證,以適應 Peppol 與 EN 16931 電子發票強制要求。
針對服務供應商的成果導向定價與收益分享
為服務供應商建立可稽核的成果導向與收益分享費用:基準線、歸因、風險區間、AI 生產力、資料權利與爭議。
長交期開關設備與變壓器採購:確保工廠產能檔期
確保變壓器與開關設備工廠產能:預訂與訂金條款、規格凍結、見證里程碑以及銅和鋼材指數化定價。
中國相關 301 關稅規劃與豁免追蹤
將 HTS 稅則號列與第 99 章稅目對應至現行合約,追蹤來自 2026 年十一月美國貿易代表署(USTR)公告的第 301 節豁免到期日,並設定關稅分攤條款。
關稅退款追討與關稅退稅治理
將海關申報單、關稅繳納證明與商業記錄串聯至可審查的追討工作流程中,並明確劃分分配決策與保存責任。
藥物福利管理公司採購與合約稽核:定價定義、回扣與稽核權利
如何定義返利、MAC 清單以及實支實付定價(pass-through pricing),並確保 PBM 審計權,包括 2026 年十一月勞動部規則的要求。
供應商主檔銀行變更詐欺控制:驗證供應商銀行明細變更
透過回撥存檔中已驗證的聯絡人來核實供應商銀行明細的變更,分離驗證與審批人員,並保留變更日誌。
強迫勞動供應鏈盡職調查:針對UFLPA扣留的產銷監管鏈檔案
繪製原物料產地圖,將次階供應商稽核與記錄權利寫入供應商合約中,並利用 CBP 記錄準備好編號檔案以因應 UFLPA 扣留。
拆分多據點廢棄物服務以進行具可比性的投標
將清運、棄置、容器租賃、回扣與附加費按每個場址分別列出,使用相同的單位進行衡量,並將特許經營場址分開運作。
要求供應商提供永續發展數據,同時避免使用無法使用的問卷
根據採購金額與風險對供應商永續發展請求進行分級,重複使用現有的報告與稽核,要求提供具體的排放資料,並將經過驗證的答案分開評分。
在發生缺貨前升級供應商產能風險
透過實際產速運轉、配額與人力配置訊號,及早發現供應商的產能吃緊狀況,透過分層矩陣進行呈報並備妥第二供應來源。
為價格波動的品類選擇需求聚合窗口
採購前合併廠址請購單的時間長短:權衡訂購與級距節省與持有、損壞及缺貨風險,並設定非週期觸發條件。
在不忽視在地要求的情況下規劃多據點設施服務範圍
以一個核心標準、各地據點附表、母合約內的訂單以及按地點計價的勞務,來規劃多據點設施服務的範疇。
在授標前驗證供應商的技術能力
在決標前,透過現場審查、首件檢驗結果、能力數據、校準記錄以及次階追溯性來檢查備用供應商的技術能力。
在正確的關卡收集供應商保險證明
何時檢查供應商保險:在收件時確認層級,在工作開始前收集批單,在文件缺失時暫停付款,並追蹤續約情況。
定義採購事件資料以建立可審計的決策軌跡
哪些採購事件資料能使決策軌跡可供稽核:共用案件編號、核心日誌欄位、例外事件、保留與完整性測試。
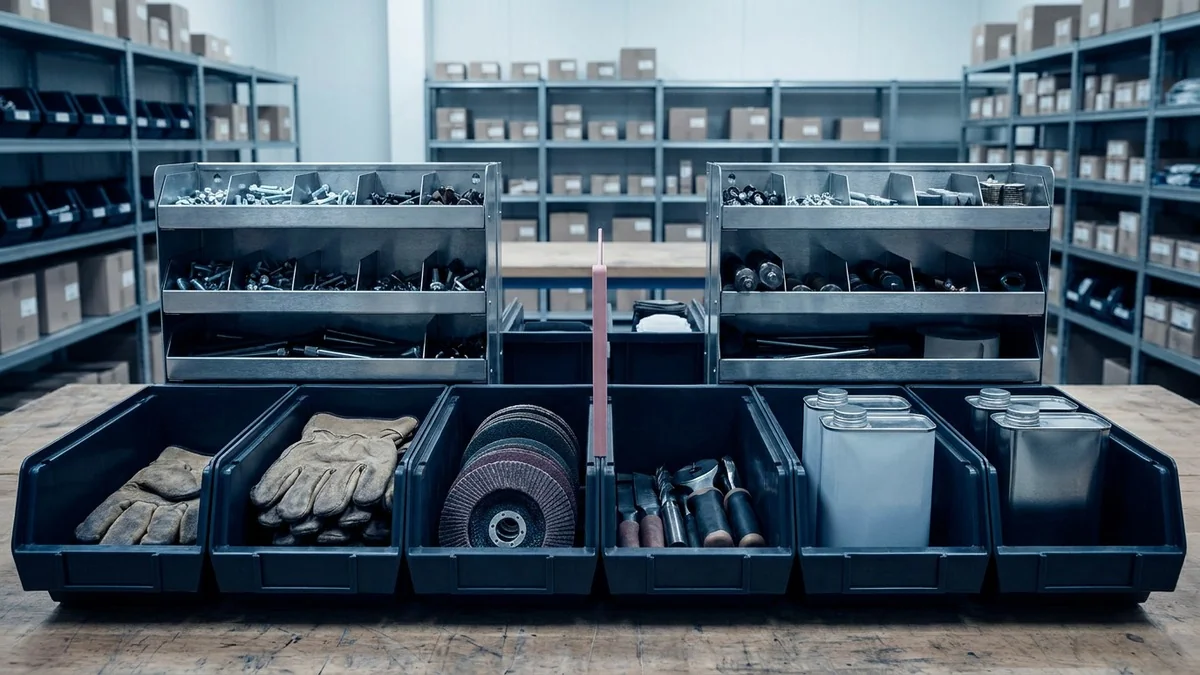
建立工業消耗品品類計畫
建立共用的工業消耗品核心清單,並設定當地庫存、核准的替代品以及經銷商控管機制。運用實用的品類決策登記冊。
在同等基礎上比較不同據點的服務費率表
透過比對角色、勞動力市場與計費條款,跨據點比較服務費率表。請審慎使用薪資證據並測試完整的交付情境。
在選擇承運商之前使貨運路線投標具可比較性
在相同的服務、燃油公式和附加費規則下比較貨運路線投標。使用審查登記簿將報價成本與運能和執行情況區分開來。
按故障後果建立工業 MRO 分類樹
建立一個包含資產連結、故障後果與權責審查的工業 MRO 分類樹。保持關鍵性、資料缺口與庫存決策的區隔。
自下而上應有成本模型的建構與治理
根據成本驅動因素、假設與原始資料建立可追溯的應有成本模型。利用敏感度區間來討論供應商報價,而非聲稱只有單一正確價格。
供應商績效改善計畫:可稽核的執行方法
用於診斷供應商交貨或品質失誤、協商矯正措施、測試復原狀況以及記錄升級流程的實用方法。
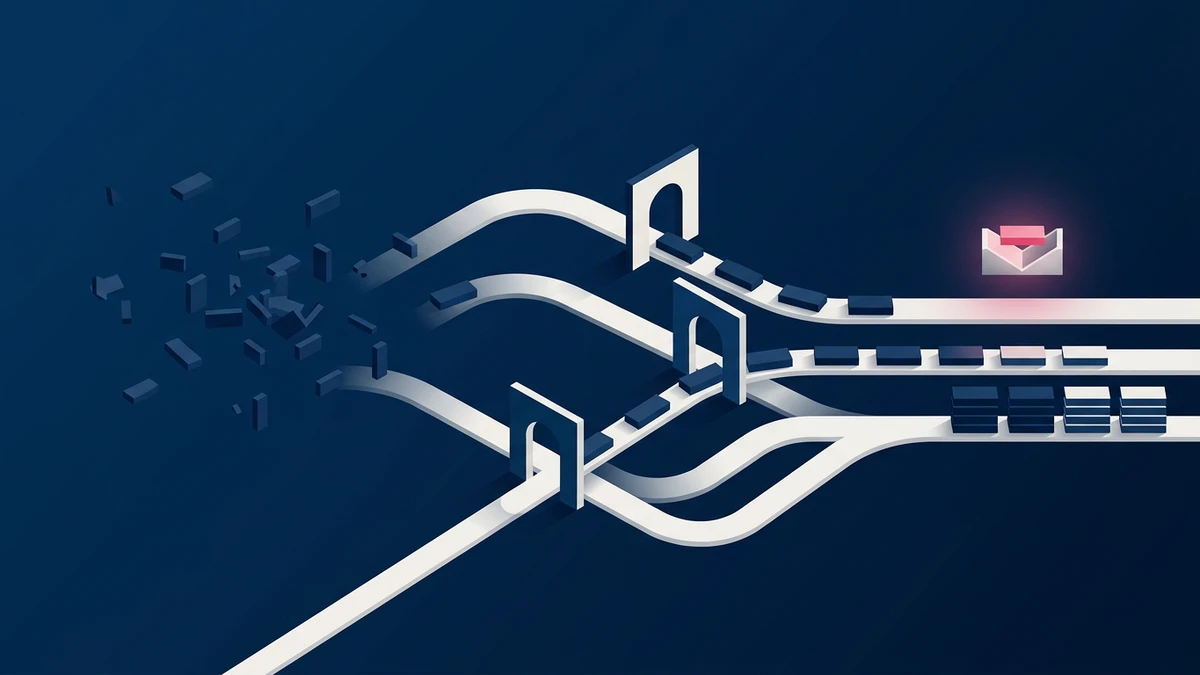
採購自動化架構
如何在不破壞核准控制或建立 ERP 資料孤島的情況下自動化採購工作流程:治理設計、整合模式與推展順序。
間接支出類別策略框架
將間接支出品類策略作為一項治理紀律來執行:建立破碎化支出的基準、對品類進行優先排序、控制需求,並確立明確的決策權限。
第三方供應商生命週期治理
建立具備基於風險的評估頻率、決策就緒計分卡、受控管的矯正措施以及可追溯佐證的供應商生命週期監控方法。
結構化採購 RFQ 工作流程
設計具備可比較報價欄位、可見例外情況、受控評估規則與可追溯決策記錄的結構化詢價(RFQ)採購。
合約價格調整條款:公平且可稽核的價格調整方法
利用風險暴露圖、雙邊調整規則、憑證管控、例外處理路徑以及可供稽核的記錄,來分析合約價格調整條款。
近岸外包總成本與營運風險治理
比較近岸外包選項時,應納入單一交貨成本界線、以證據為導向的風險情境、供應商備妥度檢查以及可逆轉的轉型計畫。
基於用量的 AI 軟體商業治理與成本控制
透過計價單位比較、情境預測、計量對帳、決策權以及續約與退出觸發條件,來治理基於用量的 AI 軟體。
企業採購中的 AI 代理治理
為採購建立實用的 AI 代理治理,明確權限邊界、證據記錄、人工升級和停止條件。

供應商付款條件與營運資金最佳化
區分供應商、比較融資機制並管理付款條件,而無需將供應商流動性視為事後才考慮的問題。
關鍵類別的雙重採購策略
決定雙重採購何時能賺回其營運開銷、如何分配採購量,以及哪些合約和準備情況檢查能讓第二家供應商保持運作。
適用於舊有系統的採購協調框架
設計一個採購協調框架,以協調舊有系統、防止重複的接收循環並保留人工決策權。
合約生命週期對齊的策略採購
設計一個採購到合約的交接,在採購專案結束前分配義務、證據、所有者、變更規則和續約觸發器。
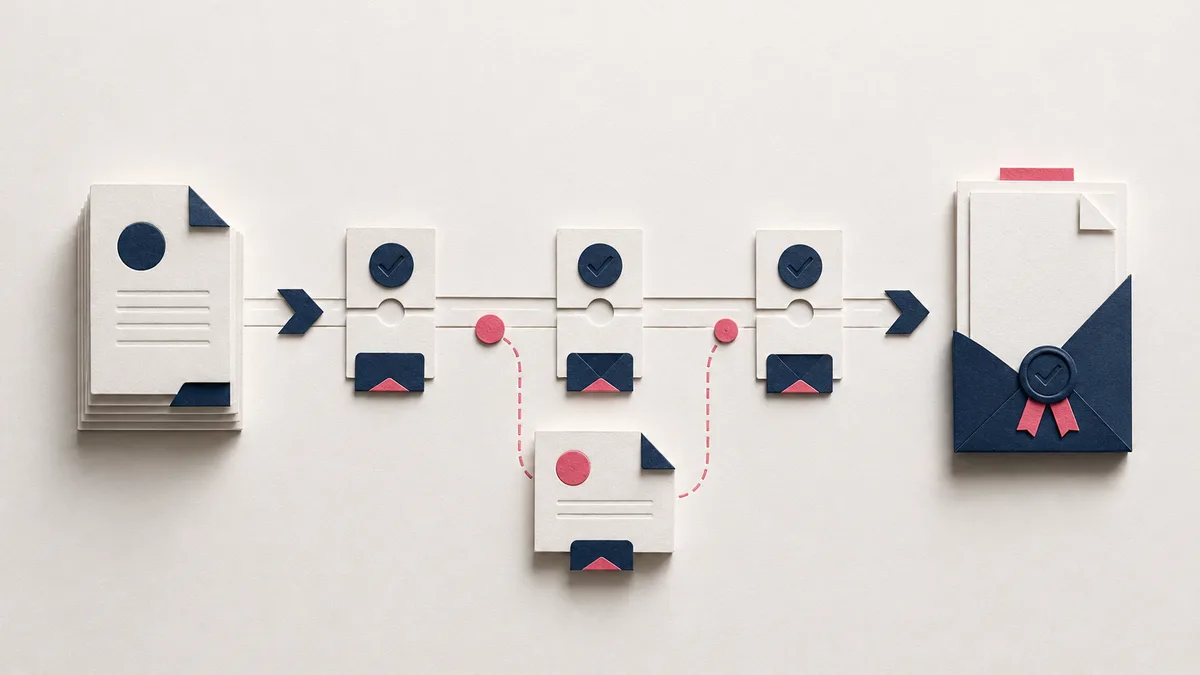
採購訂單申請發出工作流程
設計一個採購訂單申請發出工作流程,該流程驗證輸入、路由異常並在發送過程中保留控制證據。
供應商風險評估:分層平行方法
設計分級供應商風險評估,包含單一接收、平行專家檢查、明確的停止觸發器和可見的決策記錄。
採購談判策略:建立超越單位價格的影響力
圍繞事實、替代方案、問題優先順序、讓步規則和明確的決策權建立採購談判策略。
採購軟體選擇:工作流程優先的評估指南
在功能之前,透過測試優先工作流程、適用性證據、採用、控制、整合和實施風險來選擇採購軟體。
採購分析:觸發更好決策的指標
選擇能連結決策、受控資料、所有者和行動閾值的採購分析,而不是另一個被動的 KPI 儀表板。
從接收到採購的治理:設計一個決策就緒的入口
一種實用的方法,用於設計具有明確界限、適當路由、決策所有權和可見交接的採購入口。
供應商入職:供應商可以完成的風險分級流程
設計一個供應商入職流程,該流程可根據供應商影響力擴展身份、付款、風險和專家審查,同時保持要求可用。
RFP 流程:如何設計公平、可比較的供應商回應
設計一個 RFP 流程,透過清晰的範圍、證據請求、評分控制和決策治理,使供應商的回應具有可比性。
策略性採購方法:從被動採購到品類策略
運用六階段策略採購方法,將類別證據轉化為策略、供應商選擇、實施和及時更新決策。
從採購到付款的架構:請求、訂單、收據和發票的連接點
繪製連接請求、採購訂單、收據、發票、付款和會計記錄的物件、控制和交接。
合約生命週期管理:採購的實用營運模式
建立實用的合約生命週期管理營運模型,用於所有權、義務、變更、續約、結案和自動化。
支出分析:從混亂的交易到可供決策的能見度
將零散的交易轉化為可供決策的支出分析,具有明確的覆蓋範圍、供應商標準化、分類信心和異常處理。
設計有效的採購政策
建立員工可以遵循的採購政策:校準投標門檻、記錄例外情況、將規則嵌入接收流程中,並誠實地衡量採用情況。
採購中的AI:從採購到付款的實際變化
根據調查、同儕審查和法規,AI 實際接管了哪些採購和從採購到付款的步驟 — 以及哪些決策仍由人工處理。
供應商關係管理:一個以 KPI 為導向的框架,用於決定何處的合作關係能帶來回報
什麼是 SRM,證據如何說明細分、合約、KPI 和協作回報——以及決定合作關係何時有利可圖的框架。
什麼是長尾支出?如何定義和診斷它
長尾支出是採購中低價值、零散的部分。了解如何一致地定義它,將其與隨意採購區分開來,並選擇第一個類別。
如何在不重複使用現有供應商清單的情況下尋找新供應商
如何透過七步驟的發掘流程來尋找新的供應商,此流程可擴大候選名單、維持資格控管,並審核每個入圍決策。