近岸外包總成本與營運風險治理
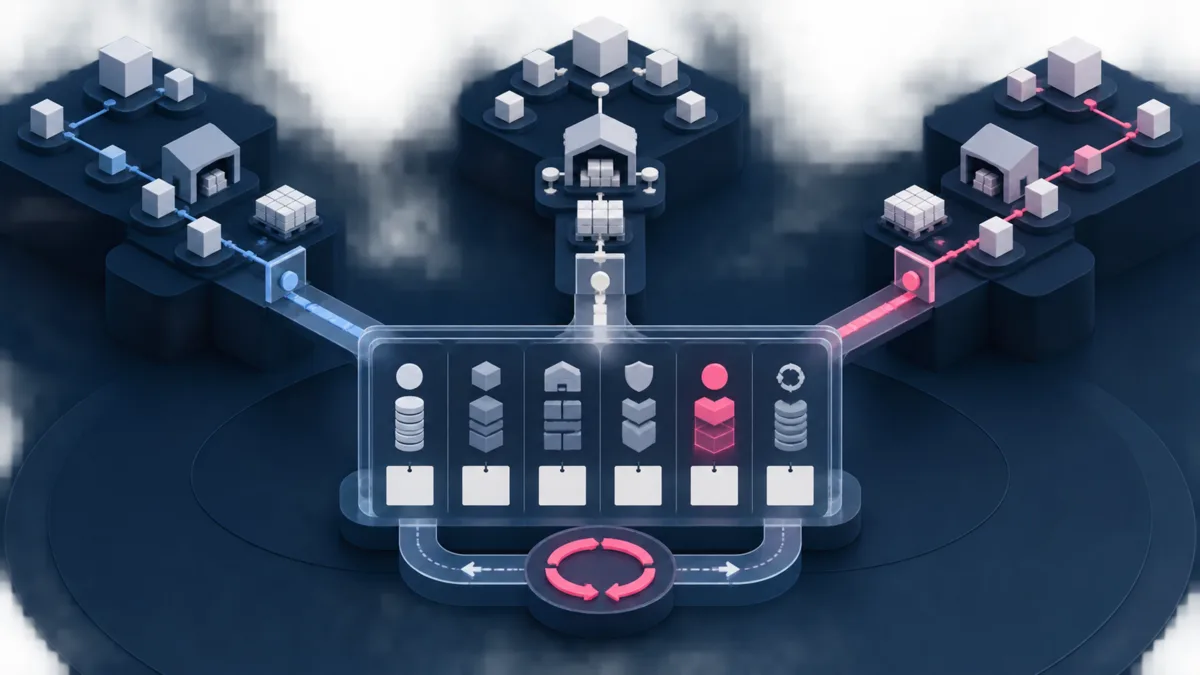
「一個可管治的近岸外包決策將成本邊界與風險證據連結至能夠中止進一步投入的轉型關卡。」
| 統計數據或發現 | 來源 | 買方影響 |
|---|---|---|
| 總擁有成本不僅涵蓋採購價格,更延伸至運費、關稅、備貨時間、庫存以及供應商管理管銷費用 | 美國國家標準技術研究所製造業擴展夥伴計畫 (NIST Manufacturing Extension Partnership) | 單價比較並非到岸成本比較。 |
| 紅海中斷迫使船舶改道,且1月與7月的海運成本急劇上升 2024 | 聯合國 WESP 2025 | 路線假設需要壓力測試情境,而非固定的運費輸入。 |
| 美國進口市佔率轉向越南和墨西哥,同時研究人員警告稱,依賴度降低的情況尚不明確,且進口價格正在上漲 | NBER 工作論文 | 觀察到的重新配置並不證明依賴度降低或成本降低。 |
| 一項針對 235 家企業的研究發現,並不存在同時兼顧成本節省與創新的全球採購通用配置 | 管理國際評論 (Management International Review) | 採購設計應符合預期結果。 |
| 一項探索性鞋類研究比較了 41 回流與近岸外包策略,並警告切勿將其推廣至其國家與產業之外 | 營運管理研究期刊 | 區域能力證明必須具備品類針對性。 |
這些來源在母體、方法、地理位置和日期上有所不同。它們共同支援成本邊界、情境、組態和證據規範。它們並未建立普遍的地區、分配、節省數字或風險權重。
近岸外包總成本邊界應包含哪些內容?
從共同的需求單位與常見的時間範圍開始。接著定義哪些現金流、營運負擔與轉型效應應納入比較範圍。美國國家標準與技術研究院(NIST)將總擁有成本描述為超越採購價格的視野,其包含運費、關稅、更長的備貨時間、更高的庫存成本,以及管理遠端供應商的管銷費用(NIST TCO 範疇)。此清單協助團隊定義邊界;當地比較仍需要其自身的公式與供應商證據。
- 需求:可比較的數量、組合、服務水準、時效以及經批准的彈性假設。
- 到達成本:以共同交付為基礎的報價、運費、裝卸費、保險費、海關流程投入以及相關的專業人員專屬費用。
- 持續所有權與服務成本:在選定的時間範圍內的庫存、監督、供應商發展、規劃心力、品質證據以及付款時程。
- 轉移成本:模具、認證、驗證、平行運作、庫存重疊、培訓、除役及可回收性。
- 營運風險暴露:可觀察的服務後果、加急路徑、復原路線、具備權責的負責人,以及在地治理的容忍度。
切勿將稅務、海關、會計、法規與法律判定留在採購團隊缺乏支援的假設之中。記錄資料提供者以及使其失效的日期或事件。透明的空白處比一個看似精確卻沒有負責來源的數字更安全。
採購領導者應如何在地基平等的條件下比較各個選項?
在建立評分標準之前,先建立選項登記冊。將現有的離岸供應流程、各近岸外包候選方案,以及任何區域或雙供應來源配置定義為不同的營運設計。在所有方案中使用相同的需求單位、服務義務、時間範圍、匯率日期與成本邊界。將任何具有不同規格、配額或服務承諾的候選方案記錄為獨立選項,以確保成本分析具備可比性。
| 欄位 | 應保留的項目 | 決策用途 |
|---|---|---|
| 需求基礎 | 數量、組合、時效、服務水準與來源 | 防止不同的預測偽裝成成本差異 |
| 成本基礎 | 單價、數量、時間點、幣別日期、負責人及佐證狀態 | 使計算與時效性可供審查 |
| 能力基礎 | 製程、產能、次階供應商、品質與復原證據 | 將地理鄰近性與就緒度區分開來 |
| 轉型基礎 | 里程碑、相依性、可逆步驟、停止條件與負責人 | 顯示比較何時會變成可執行的變更 |
本記錄為營運範本,而非規定的會計方法或通用的採購評分。
將比較結果連結至組織現有的 供應商風險評估方法 和 營運資金審查。避免在多個標籤下重複計算同一機制。較長的交貨時間可能會影響庫存、加急與復原,但每個模型項目都需要有不同的因果路徑與證據負責人。
模型如何揭露不確定性而非掩蓋它?
針對關鍵驅動因素,至少使用基準情境與受限制的壓力情境。聯合國指出,紅海襲擊事件減少了蘇伊士運河的通航量、使船舶改道,並與 2024 年 1 月和 7 月運費的大幅飆升同時發生(聯合國航運證據)。同一來源亦指出,隨著干擾強度減弱與海運供給增加,價格隨後下跌。利用此事件來建立變異模型,同時將每個預測輸入植基於當前的路線證據。
- 將每個輸入標記為已觀察、已報價、已協商、已估算或未解決。
- 從保留的證據和審查日期中定義參考案例。
- 一次篩查一個重大驅動因素以揭示敏感性,切勿將結果視為完整的風險模型。
- 在篩選之後,進行解釋了其相依性的合理組合情境。
- 顯示當數值範圍跨越當地容許誤差時會改變決策的情況。
- 當證據失效時,將專家輸入退回給其負責人。
在利害關係人看到權衡取捨之前,切勿將數值範圍合併為單一加權評分。對某個零件而言,低基準情境成本搭配脆弱的產能爬坡可能並不合適,但對另一個零件卻是可以接受的。決策記錄應保留這種差異。
貿易重新配置證明瞭什麼——又沒有證明什麼?
宏觀貿易數據可以揭示資金流向,但無法確立供應商的整備度或買方的節省金額。Alfaro 與 Chor 記錄了 2017 至 2022 年間美國自中國直接採購額的下降以及越南與墨西哥進口佔有率的成長(NBER 重新配置證據)。他們也警告說,減少對中國依賴的情況尚不明朗,且來自越南和墨西哥的進口價格正在上漲。利用這些證據來挑戰模型,並使公司特有的效益取決於公司特有的證明。
同樣的限制也適用於採購配置。林對 235 家企業的分析發現,與財務績效相關的配置與和創新相關的配置有所不同,且該分析否定了適用於這兩種結果的通用配置(全球採購配置研究)。從預期成果切入,能為審查人員提供一個基礎,以測試擬議的配置、治理與證據是否與之契合。
有哪些證據能證明供應商與區域備妥度?
將區域標籤視為搜尋篩選器。要求各供應商提供製程專屬的佐證:獲批設備、已證實的產能、品質歷史、人力配置、關鍵次階供應商所在地、復原路線,以及產能爬坡時間點背後的假設。Merino、Di Stefano 與 Fratocchi 進行的鞋業探索性研究分析了西班牙與義大利的 41 策略,並明確警告其研究結果無法類推適用於當地能力已被拆解的地方或產業(近岸外包研究範圍).
| 決策問題 | 須要求的佐證 | 停止條件 |
|---|---|---|
| 此製程是否能符合要求? | 試產產出、能力審查、品質記錄與未解決之偏差日誌 | 關鍵需求尚未經過驗證 |
| 產能是否能在沒有隱藏集中風險的情況下提升? | 產能基礎、人力配置計畫、關鍵設備、次級供應商圖譜以及競爭負載假設 | 產能取決於未經核實的限制條件或相關聯的次級供應商 |
| 流程能夠復原嗎? | 備選路線、復原順序、庫存部位、升級負責人與測試結果 | 恢復能力僅存在於未記錄的承諾中 |
| 轉型過程能否維持可逆性? | 階段關卡、保留現有供應商選項、已驗證的回退方案、決策權以及退出證據 | 下一個承諾會在證據完備之前移除備用方案 |
本診斷是 用於建構證據的原創專家分析。它並非供應商認證、法律結論、風險評級或履約保證。
結合診斷工具以及 雙供應來源營運設計 當獨立性與分攤狀況至關重要時。若兩個供應來源共用港口、次階供應商、模具製造商、能源限制或專業勞動力,其地址並不能使其具備獨立性。
應如何治理可逆的轉型?
- 凍結決策問題、選項定義、共同成本邊界以及具備權責的負責人。
- 在將報價產能視為可用產能之前,請先確認製程與次階供應商的佐證。
- 執行一項受侷限的試驗,為品質、物流、對帳及復原假設產生證據。
- 分階段釋出配額,並與實際證明的證據掛鉤,而非依賴行事曆上的過度樂觀預期。
- 針對保留的對照組審查實際成本與營運差異。
- 透過指定的決策權與記錄在案的停止條件來暫停、修訂、擴充或退出。
商業條款應保留營運計畫所需的佐證與決策機制。採購團隊可將經過驗證的假設帶入 談判策略;相關專家對法律、稅務、海關、會計、法規與技術結論保留最終決定權。
自動化應該在哪裡停止?
審查資料包應包含哪些內容?
審查資料包應允許持懷疑態度的讀者重現比較結果,並透過將計算與建議分開,以及在實施前使分歧顯而易見,來找出每一項未解決的判斷。
- 決策問題、選項登記冊、共同需求基礎、成本範圍與時間範圍。
- 輸入分類帳包含單位、來源、負責人、新鮮度規則、分類以及未解決的落差。
- 具備實際算術與敏感度分析結果的參考與壓力測試案例。
- 供應商能力、次階供應商、路線、品質、產能及恢復能力證明。
- 具有相依性、保留備案、決策權及停止條件的轉型階段。
- 闡明佐證所支持的內容、不支持的內容以及下次審查事件的建議。
常見問題
常見問題
近岸外包是否一定比離岸採購更便宜?
不是。NIST 的總成本框架不僅涵蓋採購價格,還延伸至運費、關稅、前置時間、庫存以及管理開銷(NIST TCO 範疇)。以單一邊界與當前的在地證據來比較各個選項。
較短的路線是否會自動降低供應風險?
否。路線長度僅為其中一項輸入。供應商能力、次階供應商集中度、產能、品質、復原與轉移設計皆需要各自獨立的證據。歷史海運干擾亦顯示了為何應對路線與成本輸入進行壓力測試(聯合國航運證據).
貿易數據能否識別出進行在地化的最佳國家?
貿易數據可以顯示重新分配,但無法證明依賴度降低、價格下降或供應商就緒度提高。NBER 的證據記錄了轉向越南和墨西哥的趨勢,同時明確警告了有關依賴度與進口價格上漲的問題(NBER 重新配置證據).
轉移配額之前的第一道關卡是什麼?
定義需求並驗證特定於流程的能力、產能、次級供應商、品質以及復原證據。區域標籤或供應商報價並非備妥狀態記錄。
誰應為這項決策設定風險閾值?
將每個容許誤差指派給政策指定的業務、財務、營運、技術或專家負責人,其決策會受此影響。記錄各自的容許誤差、負責人、升級權限與決策效應。
來源
- 供應鏈管理 — 美國國家標準與技術研究院製造業擴展計畫,2020。情境證據(官方報告):超越採購價格的官方總成本邊界。
- 世界經濟情勢與展望 2025 — 聯合國經濟 And 社會事務部,2025。目前實證證據(官方報告):關於航線中斷、改道及海運成本變動的當前實例。
- 全球供應鏈:迫在眉睫的「大重新配置」 — 勞拉·阿爾法羅(Laura Alfaro)、達文·喬爾(Davin Chor),美國國家經濟研究局(National Bureau of Economic Research),2023。目前實證證據(基準研究):貿易重新配置的當前證據,以及反證預期的依賴性或價格效益。
- 設計用於成本節約與創新的全球採購策略:組態方法 — 妮蒂達·林(Nidthida Lin),《管理國際評論》(Management International Review),2020。基礎證據(同儕審查期刊):基礎證據顯示,採購配置應與明確的成果保持一致,而非放諸四海皆準。
- 回岸外包與近岸外包:鞋業比較探索性研究 — 費爾南多·梅里諾 (Fernando Merino);克里斯蒂娜·迪斯蒂法諾 (Cristina Di Stefano);盧奇亞諾·弗拉托基 (Luciano Fratocchi),《營運管理研究》(Operations Management Research),2021。基礎證據(同儕審查期刊):關於能力因素以及跨地區或跨產業推廣之嚴格限制的基礎證據。